猜你想问
迅销集团FY26Q4及全年业绩表现如何?
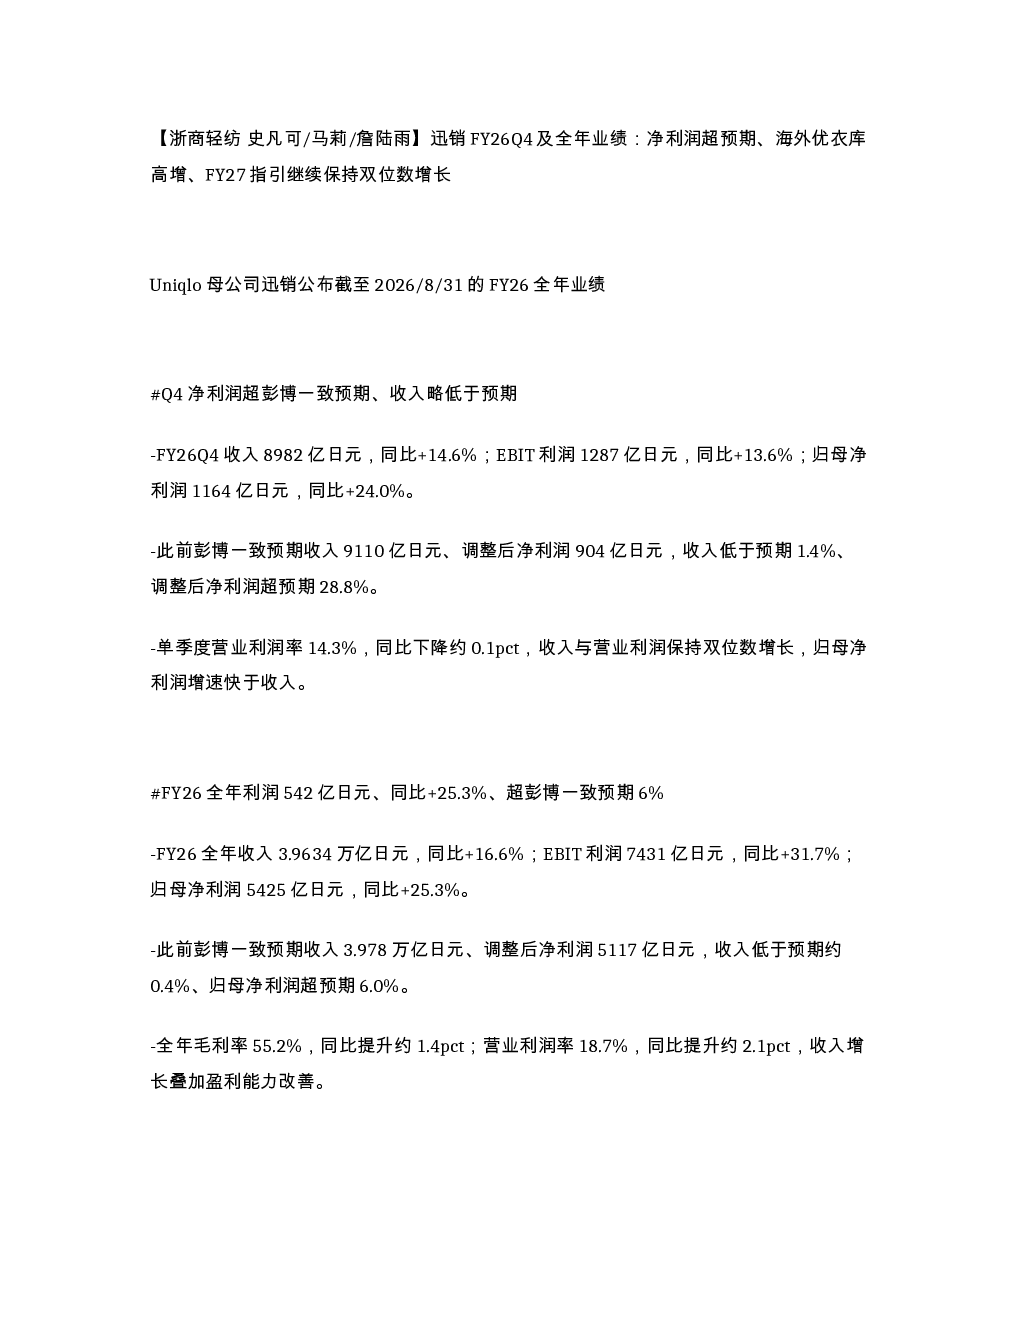
迅销集团FY26全年业绩超预期,Q4及全年净利润均高于彭博一致预期。Q4收入8982亿日元(同比+14.6%),归母净利润1164亿日元(同比+24.0%);全年收入3.9634万亿日元(同比+16.6%),归母净利润5425亿日元(同比+25.3%)。收入与营业利润保持双位数增长,归母净利润增速快于收入。全年毛利率55.2%(提升1.4pct),营业利润率18.7%(提升2.1pct)。海外优衣库表现亮眼,国际业务收入同比+26.2%,营业利润同比+44.9%,营业利润率提升2.4pct。欧美市场成为重要增长支柱,收入首次超过大中华区。
海外优衣库增长趋势及地区表现怎样?
海外优衣库保持高增,国际业务全年收入2.411万亿日元(同比+26.2%),营业利润4481亿日元(同比+44.9%)。欧美市场成为主要增长动力,北美同比+34.6%,欧洲同比+38.7%,合计收入首次超过大中华区。日本市场全年收入1.085万亿日元(同比+5.7%),Q4受气温及灾害影响同店销售同比-4.0%。东南亚、印度、澳大利亚合计收入同比+30.7%。GU业务全年收入3367亿日元(同比+1.8%),转型效果仍需观察。
迅销集团FY27业绩指引及战略规划有哪些?
迅销集团预计FY27收入4.45万亿日元(同比+12.3%),营业利润8300亿日元(同比+11.7%),归母净利润5600亿日元(同比+3.2%)。海外优衣库计划开店105家、关闭70家,净增35家至1752家。FY27每股股息900日元(较FY26增加50日元)。收入增长主要来自海外市场,欧美市场持续贡献高增长动力。公司持续优化供应链,核心供应商订单倾斜充分,但转型效果仍需长期观察。
迅销集团当前市场表现及行业发展趋势如何?
迅销集团FY26业绩显示海外市场驱动增长,欧美市场收入首次超越大中华区,海外增长来源进一步多元化。优衣库国际业务保持强劲,营业利润率提升显著。行业趋势上,快时尚品牌需应对全球消费需求波动、原材料及汇率风险,同时需持续优化供应链及产品创新以保持竞争力。大中华区市场增速放缓,但仍是重要市场之一。公司通过多品牌战略及海外扩张应对市场变化。
迅销集团研报存在哪些风险提示?
迅销集团研报提示的主要风险包括全球消费需求波动、原材料及汇率波动。海外市场增长可能受地缘政治及经济环境影响,需关注欧美市场消费疲软风险。日本市场受季节性因素影响较大,Q4业绩受气温及灾害影响。GU业务转型效果仍需观察,新零售模式面临挑战。供应链方面需关注成本上升及订单稳定性风险。公司持续开店但需平衡开店与盈利能力,需关注投资回报率。