猜你想问
这份研报主要分析了什么内容?
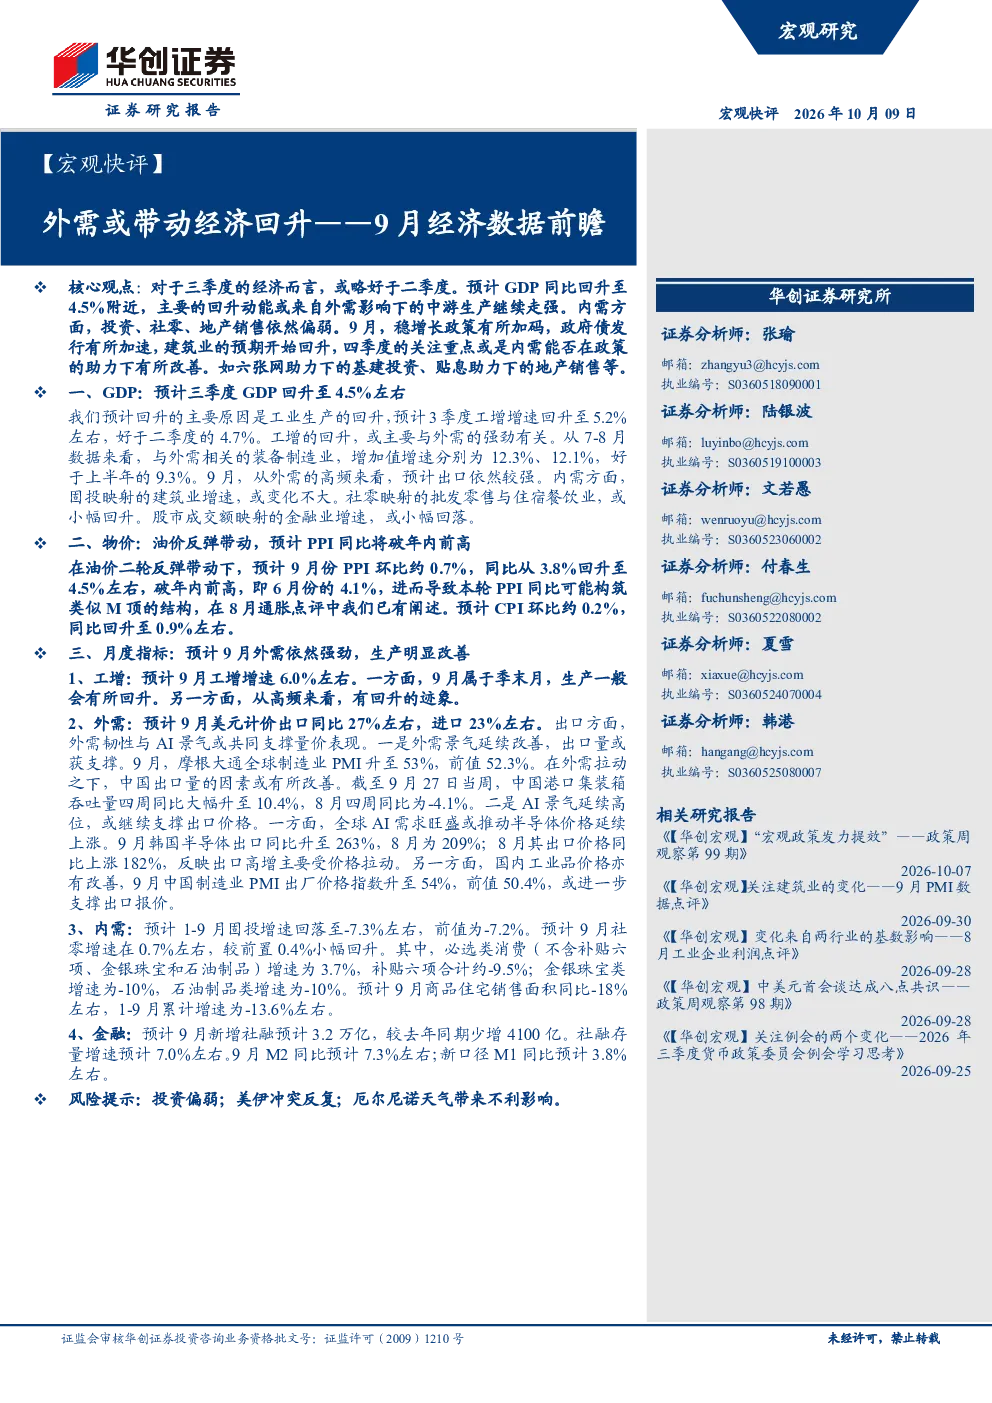
这份研报主要分析了三季度经济数据,预计GDP同比回升至4.5%附近,主要回升动能来自外需影响下的中游生产。报告关注了9月经济数据前瞻,指出外需依然强劲,生产明显改善,但内需方面投资、社零、地产销售依然偏弱。稳增长政策有所加码,四季度的关注重点或是内需能否在政策的助力下有所改善。
报告对工业生产有何预测?
报告预计三季度工业生产增速回升至5.2%左右,好于二季度的4.7%。工业生产的回升主要与外需强劲有关,特别是装备制造业增加值增速在7-8月分别为12.3%、12.1%,好于上半年的9.3%。9月外需景气延续改善,出口量或获支撑,AI景气高位或继续支撑出口价格。
报告重点分析了哪些经济指标?
报告重点分析了GDP、物价、月度指标等。预计三季度GDP回升至4.5%左右,工业生产增速回升至5.2%。9月份PPI环比约0.7%,同比从3.8%回升至4.5%左右,破年内前高。9月工增增速6.0%左右,美元计价出口同比27%左右,进口23%左右。1-9月固投增速回落至-7.3%左右,9月社零增速在0.7%左右,新增社融预计3.2万亿。
当前市场现状如何?
当前市场现状显示外需依然强劲,生产明显改善,但内需方面投资、社零、地产销售依然偏弱。9月稳增长政策有所加码,政府债发行加速,建筑业预期开始回升。预计四季度的关注重点或是内需能否在政策的助力下有所改善,例如基建投资、地产销售等可能受益于政策支持。
研报提示了哪些风险?
研报提示了投资偏弱、美伊冲突反复、厄尔尼诺天气带来不利影响等风险。报告指出当前经济回升动能主要来自外需,但内需恢复仍需时日,政策效果有待观察。同时国际地缘政治冲突和极端天气也可能对经济恢复带来不确定性。
你可能感兴趣
9月经济数据前瞻:外需或带动经济回升
钢铁华创证券2026-10-09
【宏观快评】9月经济数据前瞻:外需走弱,消费回升
华创证券2024-10-09
2月经济数据前瞻:内需快速回升,外需仍然偏弱
西部证券2023-03-04
4 月经济数据前瞻:外需或强于内需
钢铁华创证券2026-05-07
《经济金融热点快评》:6月宏观经济前瞻:外需回落叠加疫情扰动,经济景气或将下行
中国银行2021-07-07
4月经济数据前瞻:内需上,物价下,外需俯冲待明朗
华创证券2020-04-29
7月经济数据前瞻:内需稳外需降、经济边际放缓
华创证券2017-08-01
8月经济数据前瞻:外需依然偏强
钢铁华创证券2025-09-04
9月PMI数据以及未来经济展望:经济修复,外需强于内需
国联证券2023-10-08
9月PMI数据以及未来经济展望:经济修复:外需强于内需
国联证券2023-10-09