猜你想问
这份研报主要分析了什么内容?
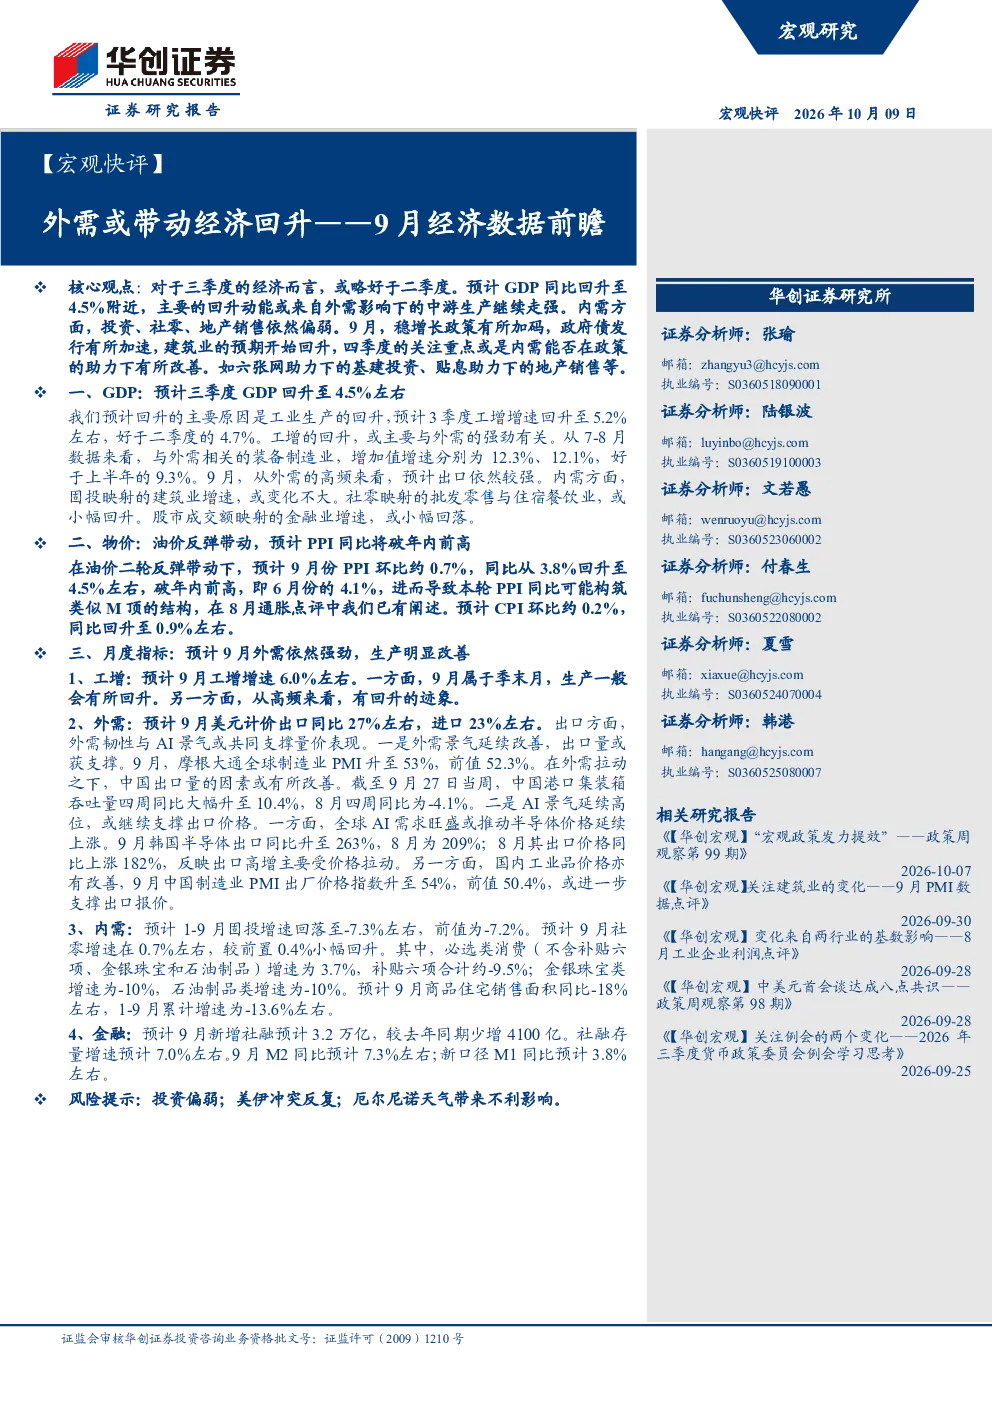
这份研报主要分析了9月中国经济的核心数据前瞻,重点关注外需对经济的带动作用。报告预计三季度GDP同比回升至4.5%左右,主要动能来自外需驱动下的中游生产。内需方面,投资、社零、地产销售依然偏弱。报告还分析了9月工业增加值、出口进口数据、物价指数、固定资产投资、社会消费品零售总额、新增社融等关键指标,并对四季度的经济走势进行了展望。
钢铁行业未来发展趋势如何?
报告虽未直接分析钢铁行业,但通过整体经济数据前瞻,可间接推断钢铁行业发展趋势。外需走强将带动中游生产,利好钢铁等原材料行业。然而,内需依然偏弱,基建投资和地产销售放缓可能限制钢铁需求。四季度的关键在于内需能否在政策助力下改善,这将直接影响钢铁行业后续表现。
研报重点分析了哪些经济指标?
研报重点分析了9月工业增加值、出口进口数据、物价指数(PPI和CPI)、固定资产投资、社会消费品零售总额、新增社融等关键指标。报告预计工业增加值增速回升至6.0%左右,出口同比增27%左右,PPI同比回升至4.5%左右,社零增速小幅回升至0.7%,新增社融3.2万亿。这些指标共同反映了经济内外需的动态变化。
当前市场处于什么状态?
当前市场状态呈现内外分化特征。外需方面,全球制造业PMI改善,港口集装箱吞吐量回升,出口数据预计强劲,AI景气支撑出口价格。内需方面,投资、社零、地产销售依然偏弱,消费结构分化,基建投资和地产销售有待政策发力改善。金融层面,社融增速放缓,M2增速有所回升,但居民贷款仍负增长。整体经济处于复苏但基础尚不稳固的状态。
研报提示了哪些风险因素?
研报提示了三大风险因素:一是投资偏弱,内需恢复缓慢可能拖累整体经济增长;二是美伊冲突反复,地缘政治不确定性可能影响外需和金融市场稳定;三是厄尔尼诺天气可能带来不利影响,包括极端天气事件和通胀压力。这些风险因素可能对经济复苏进程造成干扰,需密切关注其发展动态。
你可能感兴趣
【宏观快评】9月经济数据前瞻:外需走弱,消费回升
华创证券2024-10-09
2月经济数据前瞻:内需快速回升,外需仍然偏弱
西部证券2023-03-04
4 月经济数据前瞻:外需或强于内需
钢铁华创证券2026-05-07
《经济金融热点快评》:6月宏观经济前瞻:外需回落叠加疫情扰动,经济景气或将下行
中国银行2021-07-07
4月经济数据前瞻:内需上,物价下,外需俯冲待明朗
华创证券2020-04-29
7月经济数据前瞻:内需稳外需降、经济边际放缓
华创证券2017-08-01
8月经济数据前瞻:外需依然偏强
钢铁华创证券2025-09-04
9月PMI数据以及未来经济展望:经济修复:外需强于内需
国联证券2023-10-09
9月经济及贸易数据点评:外需让位于内需
太平洋证券2022-10-24
9月PMI数据以及未来经济展望:经济修复,外需强于内需
国联证券2023-10-08