猜你想问
这份研报主要讲了什么内容?
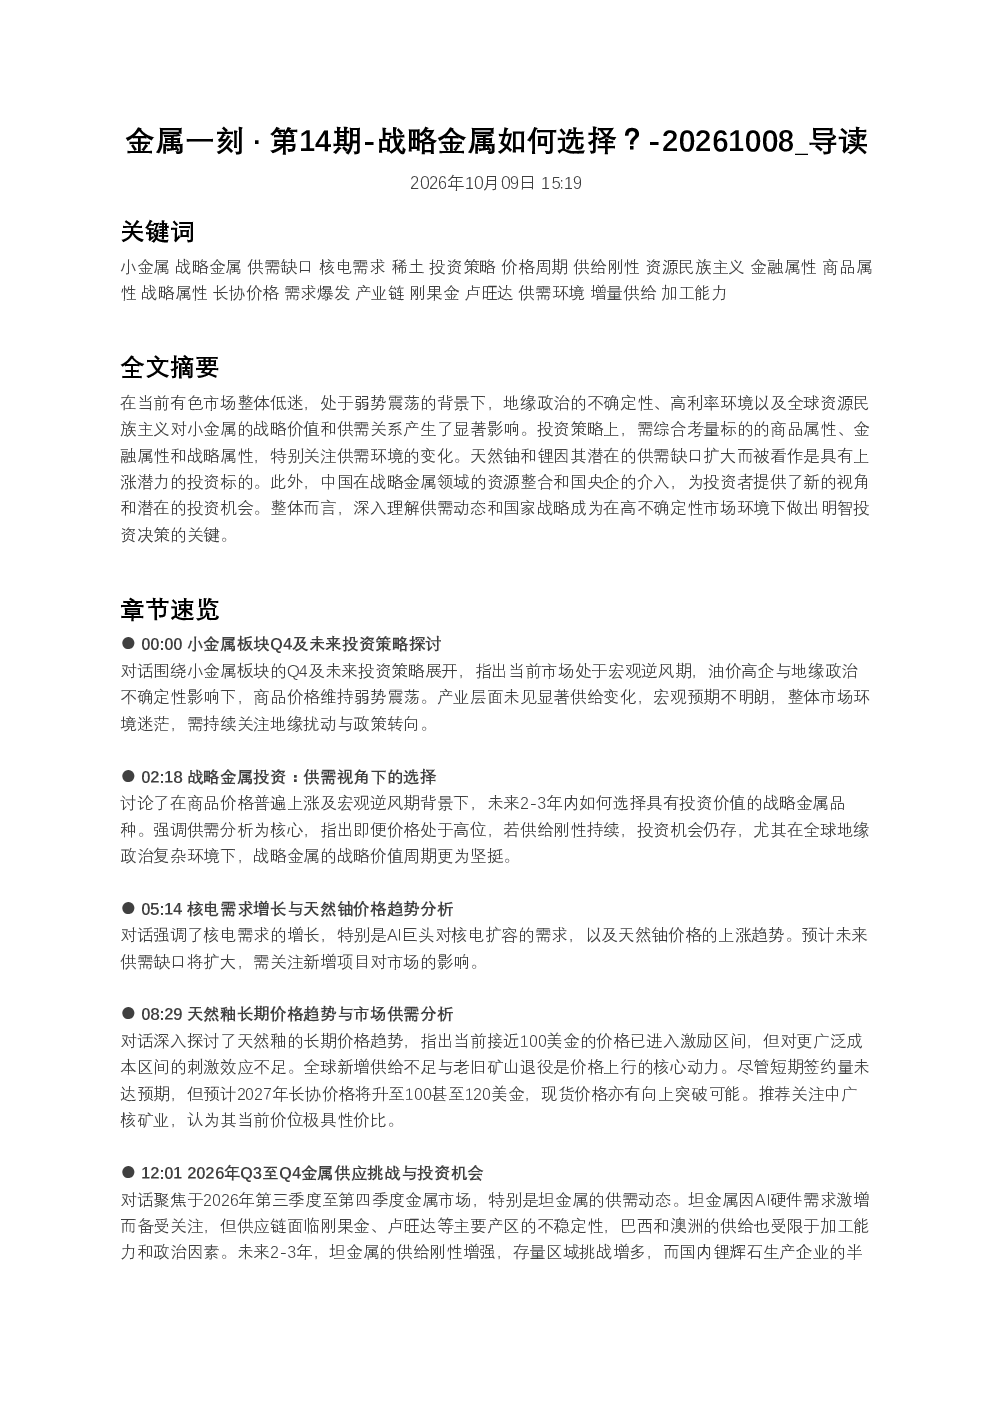
这份研报分析了当前有色市场的整体低迷状态,探讨了地缘政治、高利率及全球资源民族主义对战略金属供需关系和战略价值的影响。报告重点从供需视角出发,建议投资者综合考量标的的商品属性、金融属性和战略属性,并特别关注了天然铀和锂的潜在供需缺口扩大问题。此外,还分析了坦金属、稀土与钨的市场现状,以及中国国央企在战略金属领域的资源整合机遇。
战略金属行业未来发展趋势如何?
战略金属行业未来发展趋势显示,供需分析将成为选择投资品种的核心。供给刚性持续的地区仍存在投资机会,如天然铀和锂。同时,AI硬件需求激增带动坦金属供给刚性增强,稀土与钨价格中枢已翻倍上涨但供需依然紧张。中国国央企在资源领域的整合将提供新机会,相关企业有望获得产业重视和股市估值溢价。
研报重点分析了哪些投资方向?
研报重点分析了天然铀、锂、坦金属等品种的投资价值。天然铀因核电需求增长及供应受限,预计供需缺口扩大,2027年长协价格或升至100-120美金。坦金属因AI硬件需求激增但产区不稳定,未来两年供给刚性增强。稀土与钨价格中枢已翻倍上涨,供需依然紧张。此外,报告还关注了国家级资源平台机遇,如五矿、中冶、中色等集团旗下企业。
当前战略金属市场现状如何判断?
当前战略金属市场整体低迷,处于弱势震荡状态,受地缘政治、高利率及全球资源民族主义等多重因素影响。小金属供需关系及战略价值发生显著变化。天然铀和锂的潜在供需缺口扩大是市场关注焦点。坦金属因AI硬件需求激增但产区供给受限,未来供给刚性增强。稀土与钨价格中枢已翻倍上涨,供需依然紧张。
投资战略金属需要注意哪些风险?
投资战略金属需关注地缘政治、高利率及全球资源民族主义带来的不确定性。供需关系变化是核心风险,如天然铀和锂的供需缺口可能受多种因素影响而波动。坦金属产区稳定性及稀土与钨的供需平衡也存在不确定性。此外,中国国央企介入可能影响市场竞争格局,投资者需深入理解供需动态和国家战略,谨慎决策。
你可能感兴趣
长城金属金属一刻第14期 战略金属如何选择
未知机构2026-10-08
战略档案第14期:YouTube原创内容如何商业化?
文化传媒企鹅智库2014-04-22
战略档案第14期:YouTube原创内容如何商业化?
腾讯2017-01-07
申万宏源金属战略金属周周谈 第14期 加工钽铟等
未知机构2026-07-16
聚焦一刻系列交流会议第105期:年底风格如何变化?-华金-20251110
华金2025-11-10
长城金属金属一刻第11期天然铀蓄势待发
未知机构2026-09-07
长城金属 金属一刻第7期电解铝预期转向
未知机构2026-08-10
长城金属金属一刻第3期 碳酸锂标的三重底
未知机构2026-07-13
长城金属金属一刻第10期Jackson Hole后的铜怎么看
未知机构2026-08-31
长城金属金属一刻第12期 锡上行驱动在何时
未知机构2026-09-14