猜你想问
这份研报的核心内容是什么?
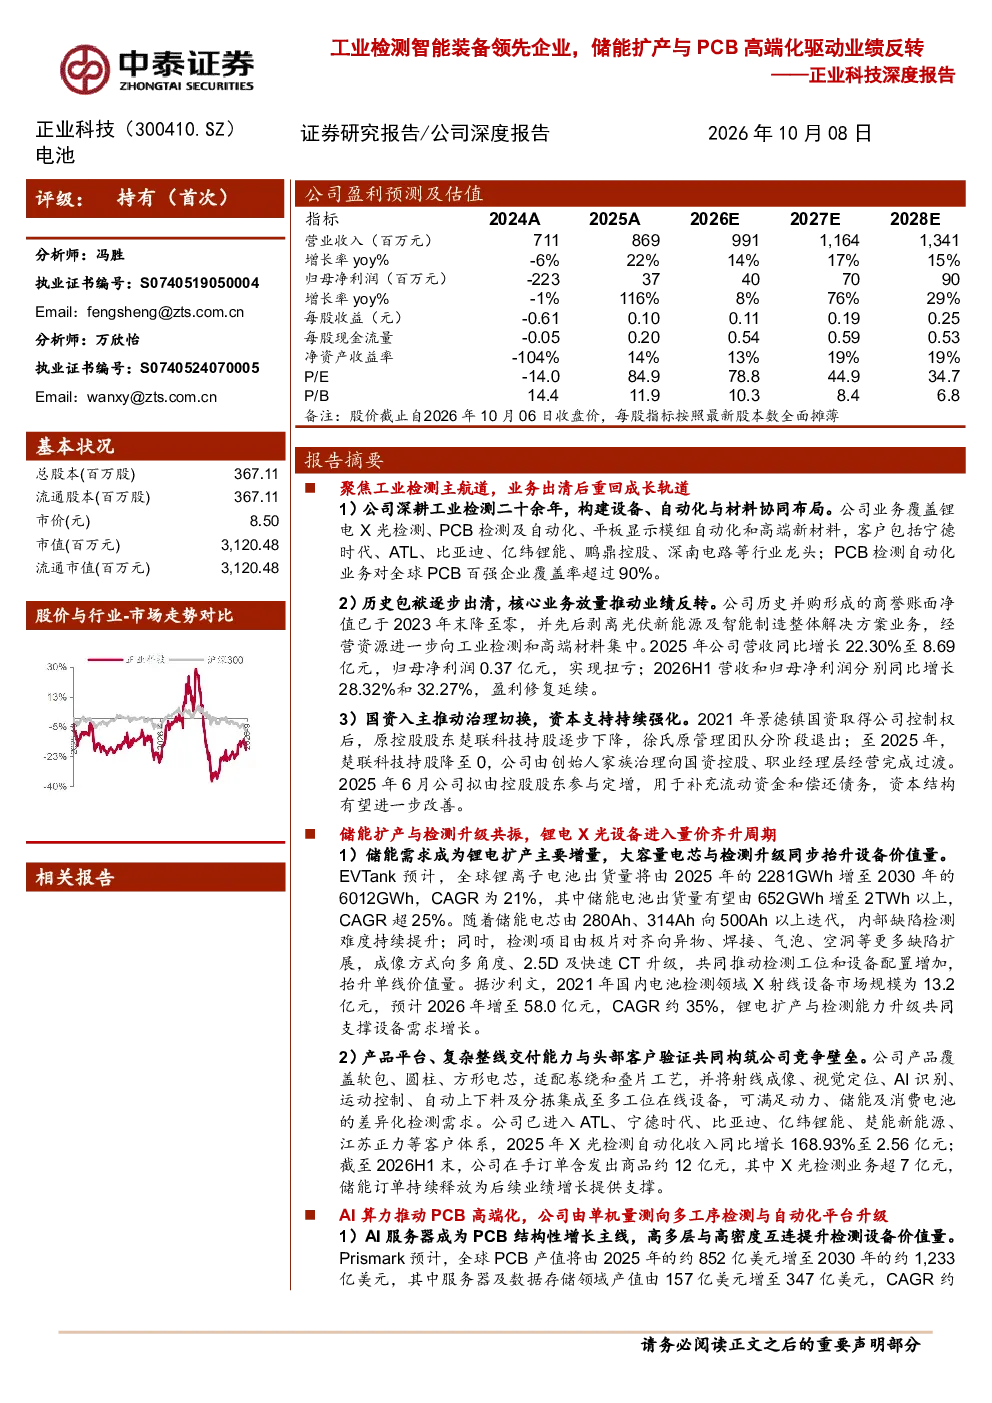
这份研报聚焦于工业检测智能装备领域的领先企业,分析其业务转型与业绩增长。报告指出,公司通过剥离非核心业务、聚焦工业检测和高端材料,实现了历史包袱的减轻和经营资源的优化配置。2025年公司营收同比增长22.30%,归母净利润扭亏为盈,展现出强劲的盈利修复能力。此外,国资入主推动了公司治理的改善,为未来发展提供了资本支持。研报还深入探讨了公司在储能X光检测和PCB高端检测领域的布局,指出随着储能电池和AI服务器需求的增长,相关检测设备市场将迎来量价齐升周期,公司产品已进入主流客户体系,订单饱满。
工业检测智能装备行业的发展趋势如何?
工业检测智能装备行业正经历快速发展,尤其在储能和PCB领域展现出巨大潜力。全球锂离子电池出货量预计将以21%的年复合增长率增长,到2030年储能电池出货量将超过2TWh,检测需求随之提升。随着储能电芯容量向500Ah以上迭代,检测难度增加,推动检测工位和设备配置提升。据沙利文数据,国内电池检测领域X射线设备市场规模预计到2026年将增至58.0亿元,CAGR约35%。同时,AI算力推动PCB高端化,AI服务器及数据存储领域产值预计到2030年将达到347亿美元,检测需求从抽样量测转向在线全检,为相关设备厂商带来广阔市场空间。
研报重点分析了哪些方面?
研报重点分析了公司在工业检测主航道的业务布局和业绩增长驱动因素。首先,报告强调了公司通过业务出清和资源集中,实现了经营效率的提升和盈利能力的改善。其次,报告深入探讨了公司在储能X光检测和PCB高端检测领域的竞争优势,指出公司产品已覆盖主流客户,并受益于下游需求的快速增长。具体而言,储能X光检测自动化收入同比增长168.93%,PCB检测自动化业务收入同比增长50.03%,毛利率达到43.22%。此外,报告还关注了公司在新产品研发和市场拓展方面的进展,如在线CT等新产品有望拓展长期成长空间。
当前工业检测智能装备市场的现状如何?
当前工业检测智能装备市场呈现出蓬勃发展的态势,尤其在储能和PCB领域需求旺盛。随着全球储能电池出货量的快速增长,对检测设备的需求持续提升,X射线检测设备市场规模预计到2026年将大幅增长至58.0亿元。在PCB领域,AI服务器和数据中心建设的兴起推动高端PCB需求增加,检测技术从传统的抽样量测向在线全检和自动判定升级,市场空间广阔。报告中的企业已进入ATL、宁德时代、比亚迪等主流客户体系,并在储能X光检测和PCB自动化检测领域占据领先地位,展现出强大的市场竞争力。
研报提示了哪些风险?
研报提示了几个潜在风险,包括下游需求不及预期、订单交付及验收问题、新产品及市场拓展的不确定性,以及市场竞争加剧。首先,工业检测智能装备行业高度依赖下游客户的投资和需求,如果下游行业增长放缓,可能影响公司业绩。其次,订单交付和验收是公司经营的关键环节,任何延误或问题都可能影响客户满意度和未来订单获取。此外,公司在新产品研发和市场拓展方面仍面临不确定性,需要持续投入以保持竞争优势。最后,随着行业的发展,市场竞争可能加剧,需要公司不断提升产品和技术水平以应对挑战。