猜你想问
这份研报主要介绍了什么内容?
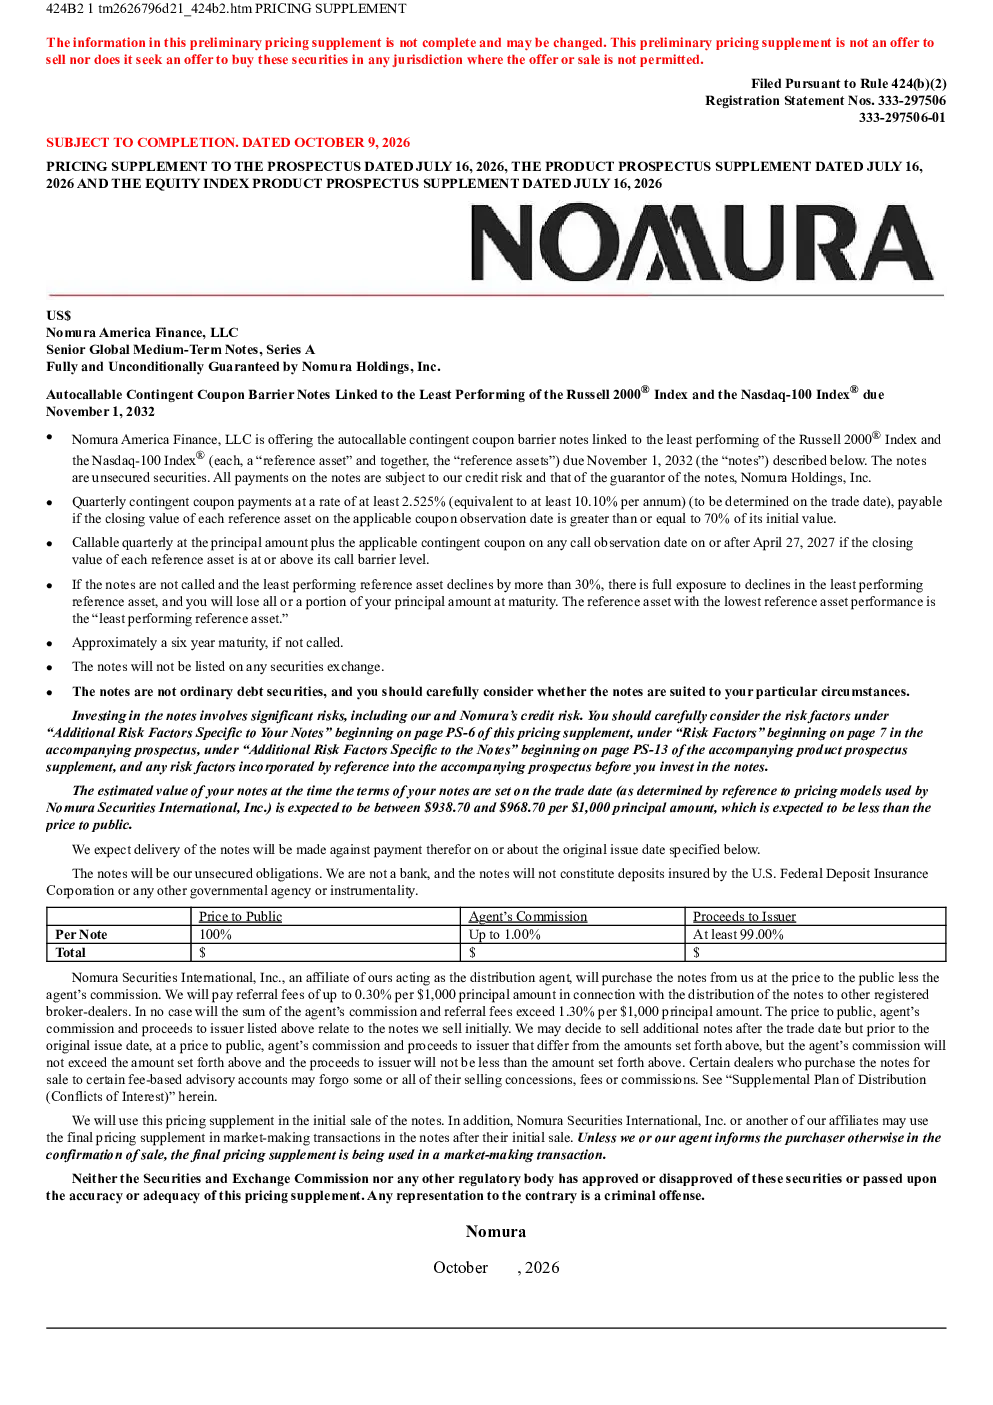
该研报详细介绍了由 Nomura America Finance, LLC 发行的与表现最差的 Russell 2000®指数和 Nasdaq-100 Index®指数挂钩的自调式或有息票障碍票据。票据结构包含或有息票、可赎回条款和到期日价值设定,若表现最差的参考资产下跌幅度超过30%,投资者可能面临本金损失风险。研报还分析了票据的风险因素,包括本金损失、或有息票支付、收益有限、赎回、参考资产、信用、市场及税收风险。关键数据如到期日(2032年11月1日)、或有息票利率(至少2.525%)、赎回起始日(2027年4月27日)及参考资产(Russell 2000®和 Nasdaq-100 Index®)也进行了说明。研报提醒投资者需仔细评估票据结构和风险因素,确保符合自身投资目标和风险承受能力。
该票据的赛道或行业发展趋势如何?
该研报聚焦于与表现最差的 Russell 2000®指数和 Nasdaq-100 Index®指数挂钩的自调式或有息票障碍票据,属于结构性票据或衍生品领域。这类产品通常设计用于特定市场环境或风险偏好,其价值与基准指数表现挂钩,并设有复杂的障碍条款和或有支付机制。行业发展趋势方面,结构性票据市场持续创新,但伴随监管加强和信用风险提升,产品设计和风险评估日益重要。投资者需关注宏观经济环境对基准指数的影响,以及发行机构信用状况的变化,这些因素将直接影响票据的最终表现和风险暴露。
研报的重点分析方向是什么?
研报重点分析了该自调式或有息票障碍票据的结构、风险与关键数据。具体包括:1)或有息票的支付条件与利率水平;2)可赎回条款的触发机制与时间点;3)到期日价值与本金损失的可能性;4)各项风险因素如信用、市场、税收等对投资者的潜在影响。此外,研报还对比了 Russell 2000®和 Nasdaq-100 Index®作为参考资产的特点,并强调了投资者需结合自身情况评估产品匹配度。分析方向体现了对结构性票据复杂性的全面拆解,而非简单推荐或预测。
当前市场对这类票据的判断是怎样的?
当前市场对这类结构性票据的判断需基于其复杂性和风险特征。由于票据与表现最差的参考资产挂钩,其价值波动与市场整体趋势及基准指数表现密切相关。投资者需关注二级市场的流动性情况,因为这类票据的估计价值可能低于发行价格,交易成本较高。同时,信用风险也是关键考量点,若发行机构Nomura信用状况变化,可能影响票据估值。市场普遍认为这类产品适合风险承受能力较高且具备专业知识的投资者,普通投资者需谨慎评估其风险收益特征,避免盲目跟风。
研报有哪些重要的风险提示?
研报提示了多项关键风险:1)本金损失风险,票据不保证返还,若表现最差的参考资产跌破障碍价值,可能损失全部或部分本金;2)或有息票支付风险,若参考资产未达障碍水平,该期息票将不支付;3)收益有限风险,收益仅限于本金加已收息票,参考资产上涨不直接增加收益;4)赎回风险,票据可能在到期前被赎回,导致持有期缩短且再投资不确定性;5)参考资产风险,多个基准指数的波动将直接影响票据价值;6)信用风险,Nomura信用状况恶化可能引发价值下跌;7)市场风险,二级市场流动性低且交易成本高;8)税收风险,处理方式尚不明确需咨询专业人士。这些风险需综合评估,确保投资决策审慎。