猜你想问
这份报告主要分析了哪些贵金属产业的关键观点?
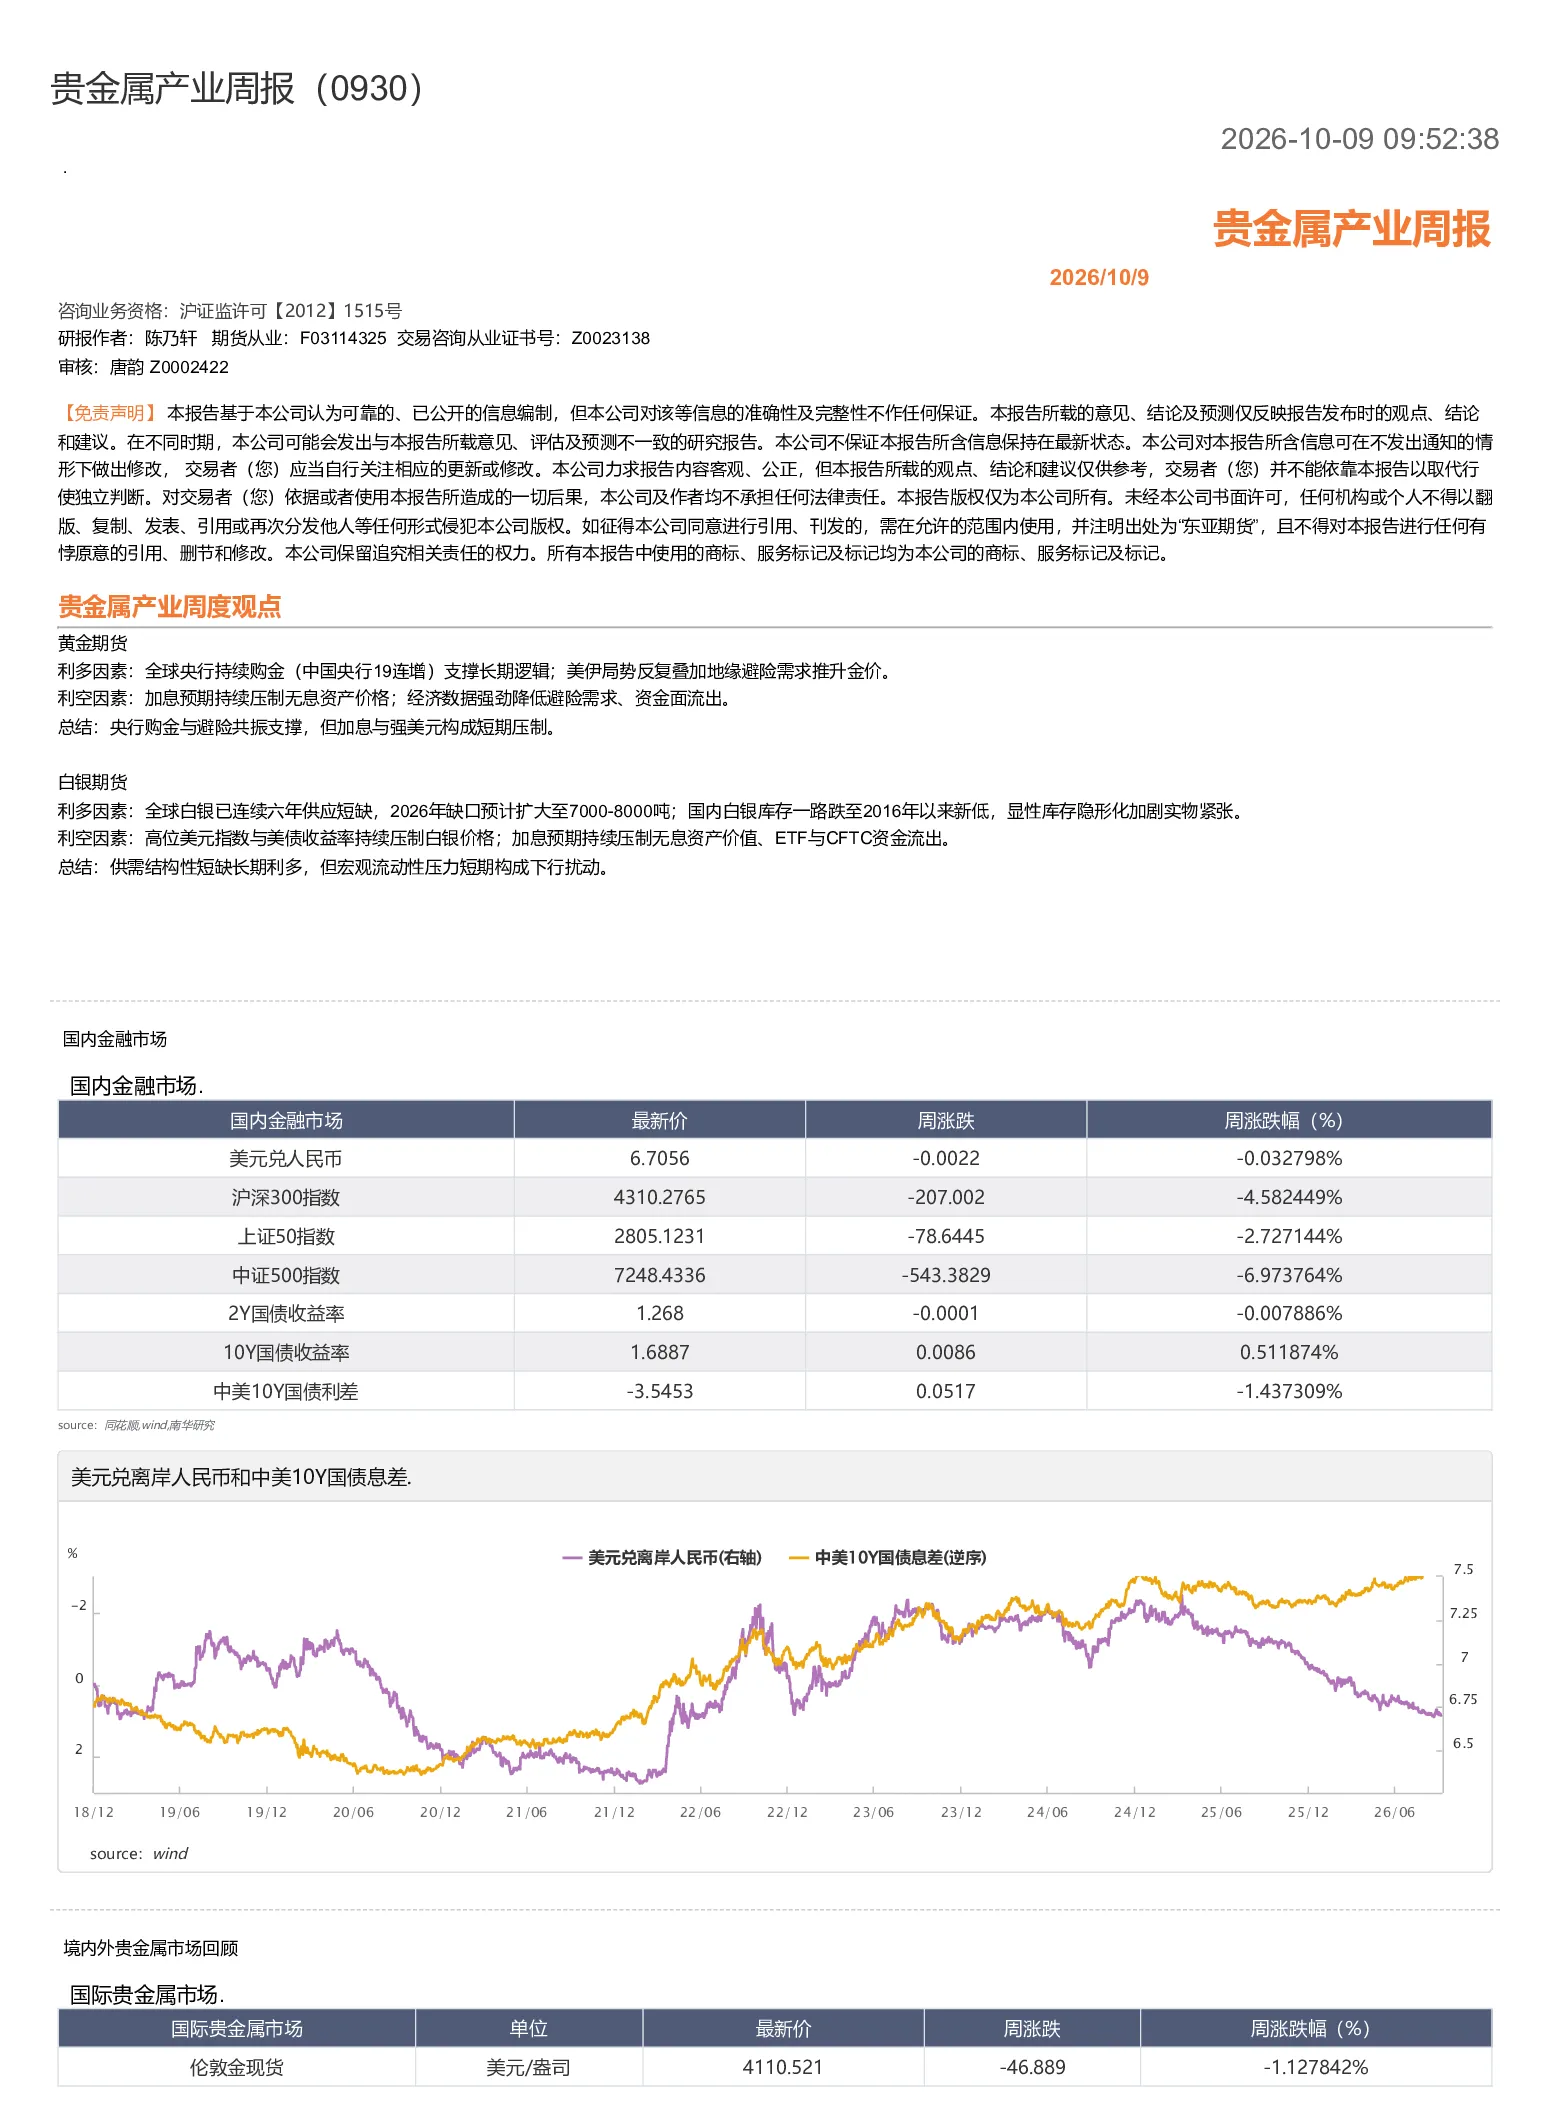
本报告重点分析了贵金属产业的利多与利空因素。利多方面,全球央行持续购金(中国央行19连增)支撑长期逻辑,美伊局势反复叠加地缘避险需求推升金价。利空方面,加息预期持续压制无息资产价格,经济数据强劲降低避险需求、资金面流出。总结来看,央行购金与避险共振支撑,但加息与强美元构成短期压制。
报告对白银期货的供需情况有何分析?
报告指出,全球白银已连续六年供应短缺,2026年缺口预计扩大至7000-8000吨。国内白银库存一路跌至2016年以来新低,显性库存隐形化加剧实物紧张。这些因素共同构成了白银期货的利多支撑。但高位美元指数与美债收益率持续压制白银价格,加息预期也持续压制无息资产价值、ETF与CFTC资金流出,这些是短期利空因素。
贵金属产业未来的发展趋势如何?
贵金属产业的长期发展趋势向好,主要得益于全球央行的持续购金行为,这为贵金属市场提供了稳定的长期需求支撑。同时,地缘政治风险和避险需求的波动也将继续影响贵金属价格。短期内,加息预期和强美元环境是主要的压制因素,需要关注经济数据变化对避险需求的影响。
当前贵金属市场的现状如何判断?
当前贵金属市场呈现多空博弈格局。一方面,央行购金和地缘避险需求为金价提供了支撑;另一方面,加息预期和强美元环境对贵金属价格构成压力。白银期货方面,供需结构性短缺是长期利多因素,但宏观流动性压力短期内可能构成下行扰动。市场整体需关注全球央行政策动向和地缘政治风险变化。
投资贵金属产业需注意哪些风险?
投资贵金属产业需注意多重风险。首先,宏观经济波动可能影响避险需求,进而影响贵金属价格。其次,全球央行货币政策变化,特别是加息进程,可能对无息资产价格产生显著影响。此外,地缘政治风险的不确定性也可能导致贵金属价格短期剧烈波动。投资者需密切关注全球宏观经济形势和央行政策动向,以规避潜在风险。
你可能感兴趣
贵金属产业周报
东亚期货2026-09-04
贵金属期货周报:宏观宽松托底金价 产业缺口撑银价
国元期货2025-12-15
贵金属产业周报
东亚期货2026-09-24
贵金属期货周报:宏观定节奏 产业引金银
国元期货2025-11-03
贵金属产业周报
东亚期货2026-09-18
贵金属期货周报:美经济数据施压 金银产业机遇犹存
国元期货2025-08-18
贵金属产业周报
东亚期货2026-09-11
贵金属有色金属产业日报
有色金属东亚期货2025-08-15
贵金属有色金属产业日报
东亚期货2025-04-17
贵金属产业日报
瑞达期货2025-04-21