猜你想问
研报维持买入评级下调目标价的原因是什么?
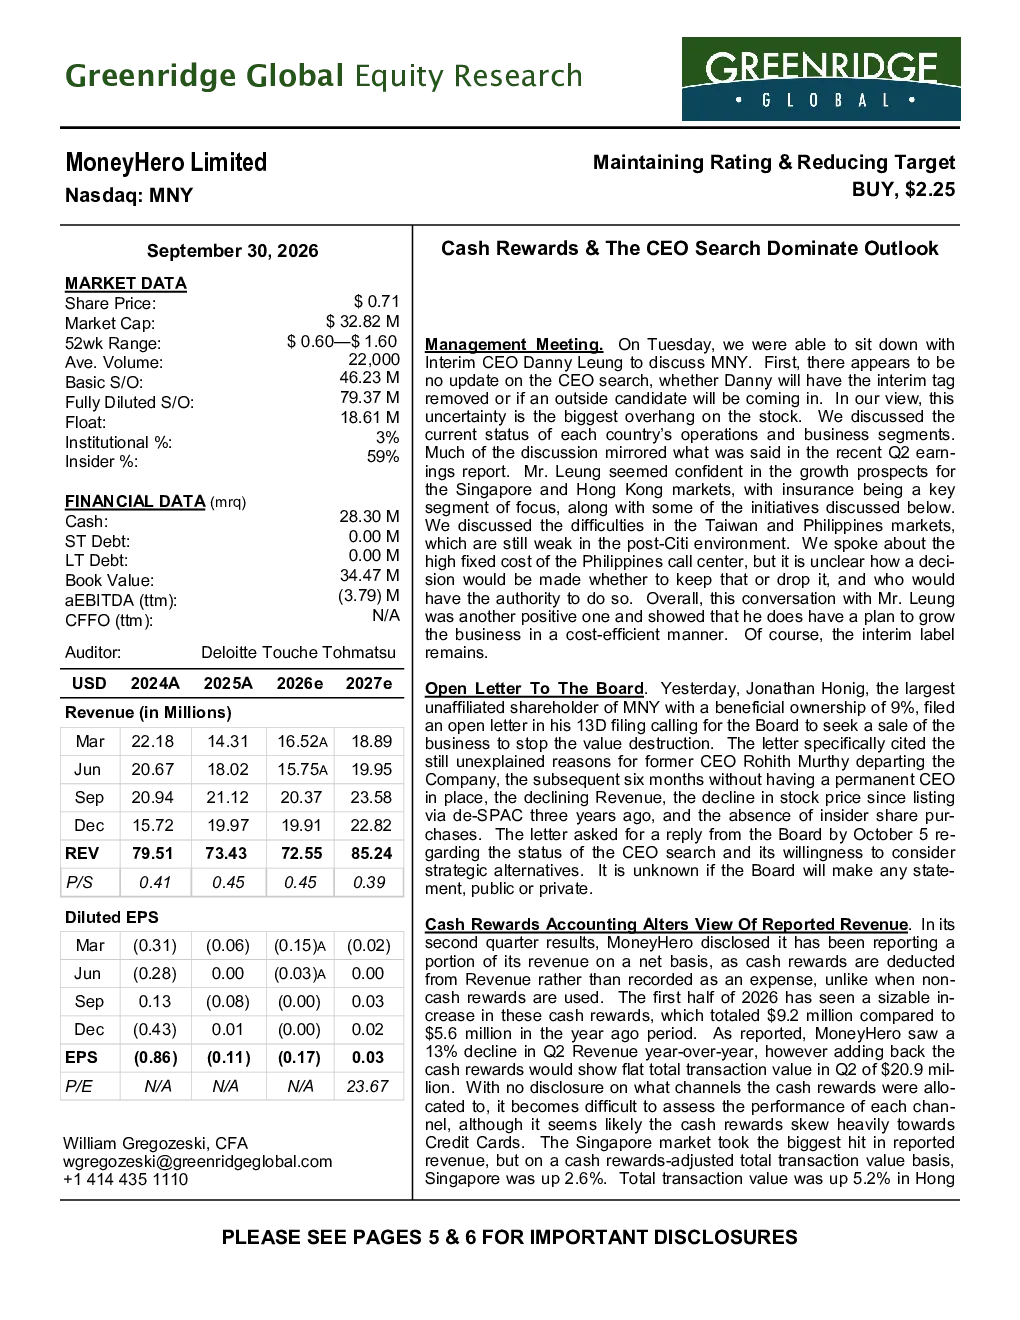
研报维持“买入”评级并将目标价从3.00美元下调至2.25美元,主要关注公司CEO空缺、现金奖励会计调整及新业务举措。CEO空缺仍是市场主要担忧,最大股东要求出售公司以停止价值毁灭。现金奖励会计调整导致Q2营收同比下降13%,但调整后新加坡交易额微增2.6%,香港交易额增长5.2%,毛利率降至39.2%
MoneyHero在住房贷款市场有何新举措?
MoneyHero与新加坡贷款经纪人Redbrick合作,通过线索生成模式进入住房贷款市场。新加坡住房贷款规模达2964亿新元,该举措有助于公司拓展新业务领域。此外,公司还与两家大型零售银行、全球银行集团及数字经纪平台达成排他性合作,以降低对现金奖励的依赖。
报告如何分析MoneyHero的现金奖励会计调整?
报告指出,MoneyHero调整收入披露方式,将现金奖励视为减项而非费用,导致Q2营收同比下降13%(剔除现金奖励后总交易额持平)。2026上半年现金奖励达920万美元(同比增长64%),主要流向信用卡领域。调整后,新加坡Q2营收下滑,但交易额微增2.6%;香港交易额增长5.2%,毛利率降至39.2%
当前MoneyHero的市场现状如何?
MoneyHero聚焦盈利性扩张,但CEO空缺仍是主要风险。公司面临竞争加剧、现金奖励激增及新业务投入带来的估值下调压力。报告维持“买入”评级,目标价基于2027年营收8500万美元(1.25倍市销率)及调整后EBITDA4700万美元(10倍市盈率)。
研报提示MoneyHero有哪些主要风险?
研报提示的主要风险包括:盈利能力不确定性(自上市以来持续亏损)、管理层变动(去SPAC后已更换三任CEO及CFO)、对商业伙伴依赖(菲律宾和台湾业务收缩)、客户集中度(HSBC和Citi贡献34%收入)、监管风险(保险业务合规要求提升)、市场颠覆(行业整合及新竞争者)、运营成本控制(AI和内容扩展效率)、内部控制缺陷(审计发现财务和IT控制问题)
你可能感兴趣
光学业务2020年将成焦点,维持瑞声科技控股(2018.HK)买入评级并下调目标价至57.01港元
华菁证券&华兴证券(香港)2020-03-26
下调2022年业绩预期,大致维持2023/2024年预测;恢复速度有望快于行业,维持“买入”并上调目标价
浦银国际2023-01-09
埃森哲控股:AI不确定性或持续,维持持有评级并下调目标价
汇丰证券2026-09-10
战略重组考虑持续去库存挑战 , 维持 “买入 ” 评级 , 并大幅下调 TP 至 0.53 港元 / 股
软库中华金融服务2023-08-23
2017年第一季度的业绩符合我们的预期;目标价升至64.96元并维持“买入”评级
金融交银国际2017-04-25
前三季度业绩:财务费用的缩减仍为最大亮点;上调目标价至36.41港币并维持长线买入评级
交银国际2015-10-29
一季度业绩未达标;维持长线买入评级,但下调目标价至人民币67.47元
信息技术交银国际2017-05-04
中期业绩略低於预期,下调目标价但维持买入评级
辉立证券2018-09-28
三思而后行:在管理层的含糊指导下,这次我们宁愿保持保守;维持“买入”评级但下调目标价至8.91港元
交银国际2017-03-30