猜你想问
埃森哲控股AI影响如何?
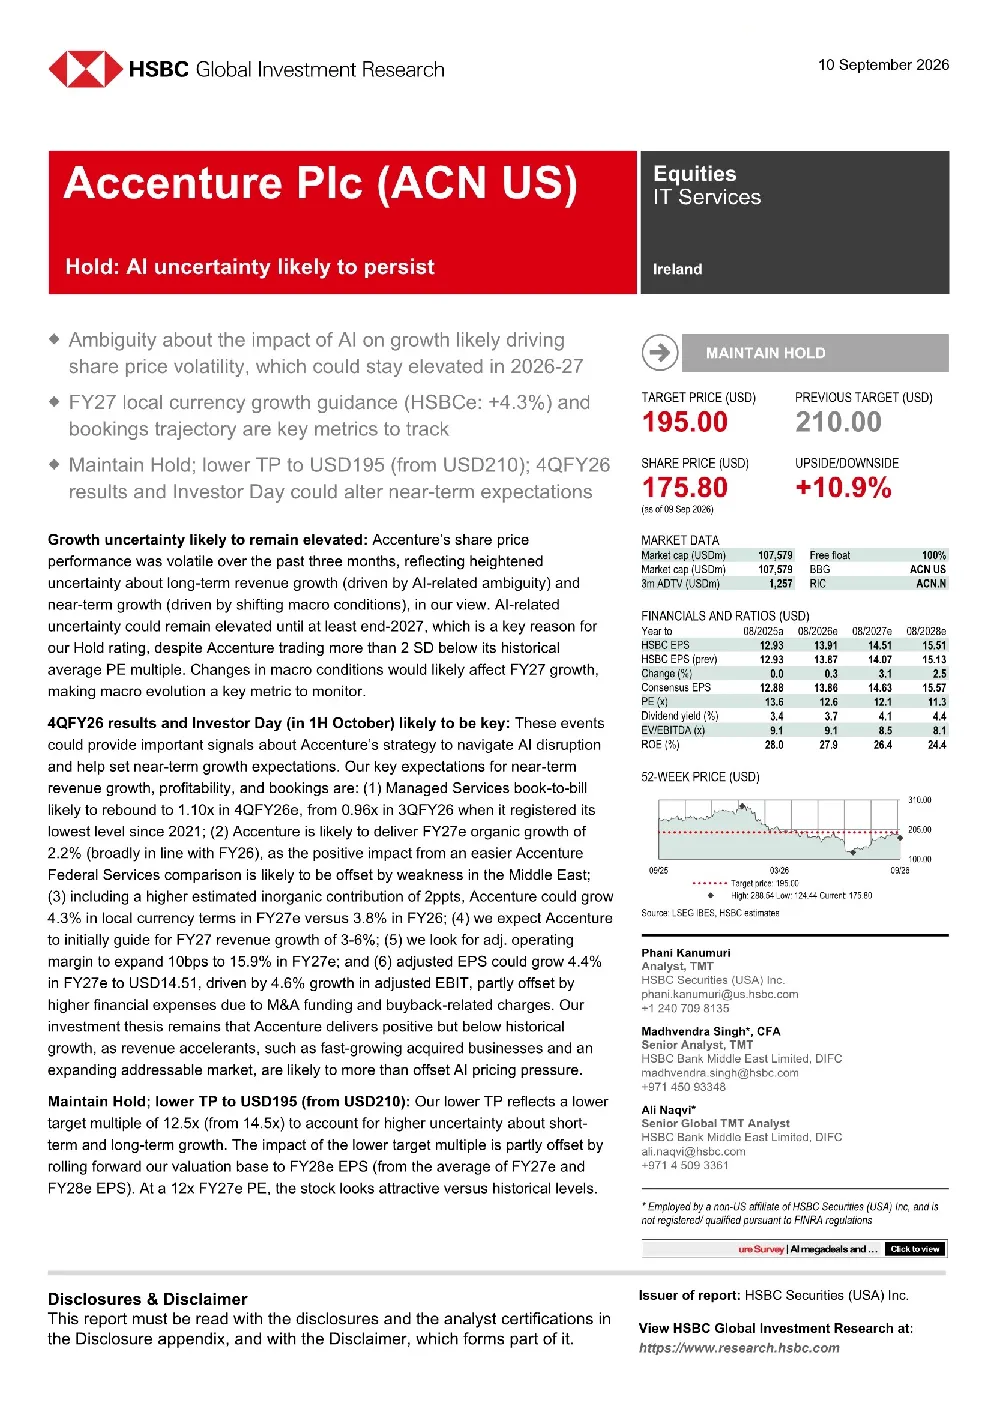
埃森哲控股股价近期波动主要源于市场对人工智能(AI)影响公司长期收入增长的担忧。分析师认为,尽管公司仍将保持正增长,但增速可能低于历史水平,且低于名义GDP增长率(预计至2030年)。公司通过拓展OT网络安全解决方案和Accenture Edge等市场来缓解AI带来的价格压力,但AI相关的不确定性仍是市场关注的焦点。
埃森哲控股未来增长策略?
埃森哲控股的增长策略主要围绕并购和市场份额拓展。2026财年并购支出预计达90亿美元,较年初目标翻倍,但2027财年并购贡献率预计低于2%。公司还通过拓展OT网络安全解决方案和Accenture Edge等新市场来缓解价格压力。此外,中东地区因地缘政治紧张局势可能表现疲软,抵消部分Accenture Federal Services(AFS)的增长。
埃森哲控股财务状况如何?
埃森哲控股财务状况稳健,加速股票回购计划至75亿美元,较2025财年增加62%。公司调整后营业利润率预计扩大10个基点至15.9%,调整后每股收益预计增长4.4%,主要受财务费用增加(并购融资和回购相关费用)影响。这些措施显示公司对未来的信心,同时也在积极应对并购带来的短期财务压力。
埃森哲控股市场现状如何?
埃森哲控股市场现状面临AI相关不确定性和宏观经济环境变化的短期挑战。管理服务业务订货率已部分缓解低于1.0x的担忧,长期趋势仍接近历史平均水平。公司股价近期波动主要源于对AI影响长期收入增长的担忧,以及宏观经济环境变化带来的短期不确定性。分析师维持“持有”评级,但将目标价从210美元下调至195美元,以反映短期和长期增长的不确定性降低。
埃森哲控股风险提示有哪些?
埃森哲控股面临的主要风险包括AI相关的不确定性持续影响股价波动,以及宏观经济环境变化带来的短期不确定性。并购活动增加可能带来财务压力,2026财年并购支出预计达90亿美元,较年初目标翻倍。中东地区因地缘政治紧张局势可能表现疲软,抵消部分Accenture Federal Services(AFS)的增长。此外,公司增长可能低于历史水平,低于名义GDP增长率,这也是市场关注的焦点之一。