猜你想问
这份研报的核心内容是什么?
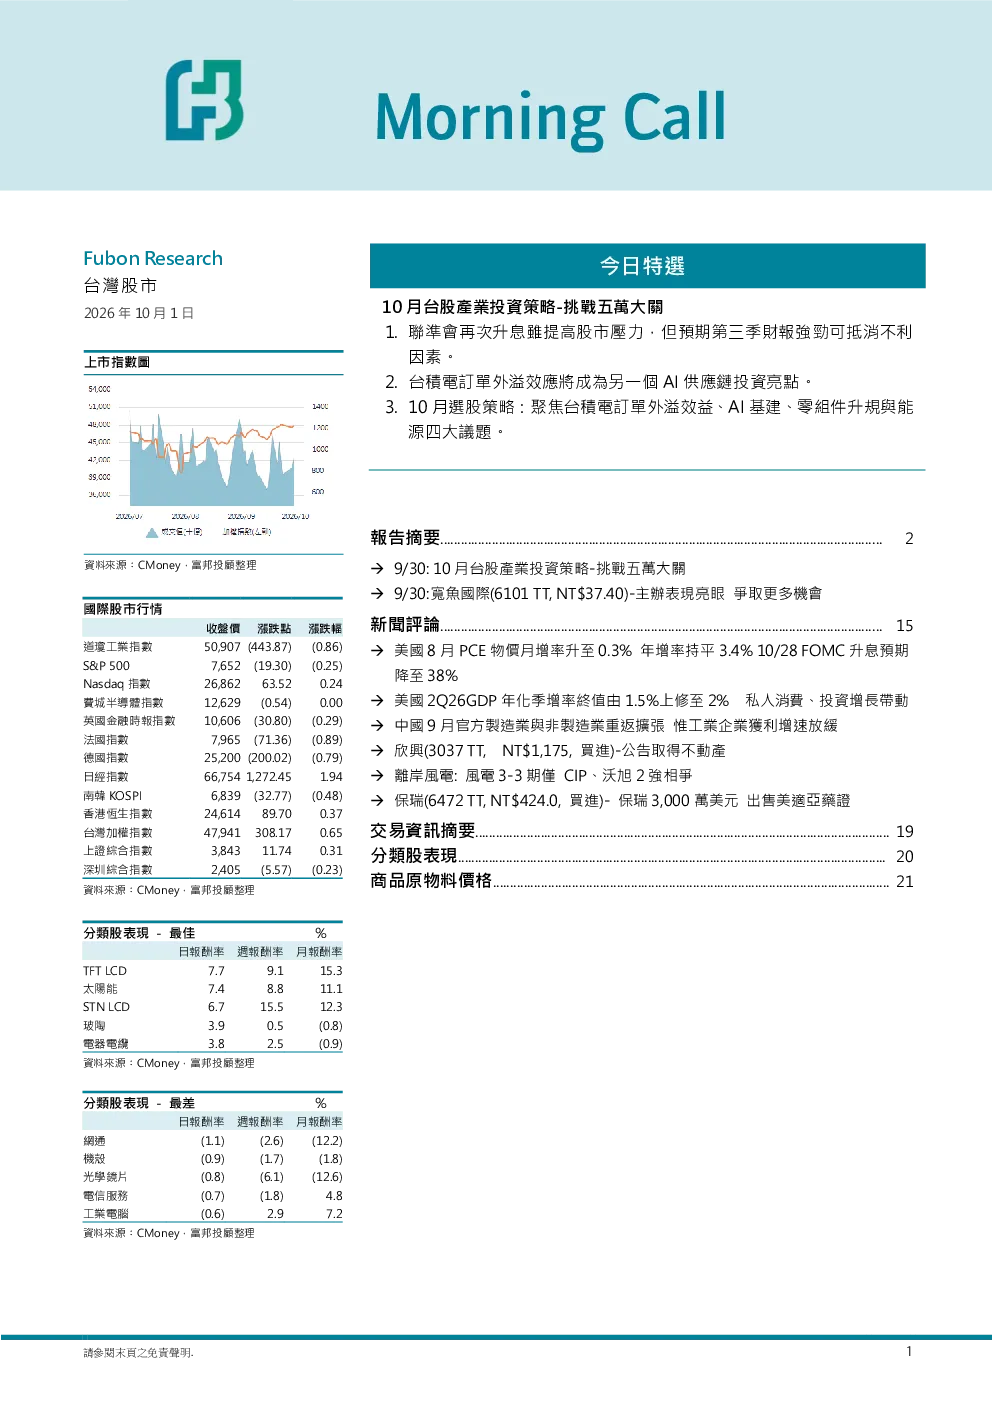
这份研报的核心内容聚焦于台股挑战五万大关的潜力,分析美联储升息对股市的短期压力以及第三季财报的潜在提振作用。同时,报告探讨了AI投资焦点的转移,从单纯晶片需求扩张转向高阶制程与先进封裝整合,特别是AI ASIC、GPU及HBM需求对台积电CoWoS需求的推升效应。此外,报告还提出了零组件投资策略,建议关注CCL M8/M9升级、高电压系统电容等规格升级,这些将影响下一代AI伺服器/机柜的量产。最后,报告分析了传产投资策略,建议聚焦传统消费旺季、年终备货潮及防御性,关注旺季效应、低基期反彈、高股息防御类股。
AI行业发展趋势如何?
AI行业发展趋势正从单纯的晶片需求扩张转向高阶制程与先进封裝整合。特别是AI ASIC、GPU及HBM需求将推升台积电CoWoS需求,并带动相关设备与材料需求。未来应关注零组件的规格升级,如CCL M8/M9升级、高电压系统电容等,这些将影响下一代AI伺服器/机柜的量产。半導體垂直整合與策略聯盟的優勢日趨重要,台廠市占率可望提升。台灣CPO供應鏈日趨完整,商機可著眼於EIC、PIC晶片設計與製造、EIC、PIC先進封裝等環節。
报告重点分析了哪些方向?
报告重点分析了台積電訂單外溢效應,预计将成为AI供应链投资亮点。台积电虽积极提升產能,但仍難以滿足2028年前之需求,预计Google、Meta等将寻求非台积电體系產能支援。此外,报告还分析了台灣CPO供應鏈的日趨完整,台系業者可望成為國際通訊大廠主要合作夥伴。同时,报告关注證券、銀行與壽險三大業務均維持高成長態勢,有利於2026~2027年現金股利發放水準連續性上揚。最后,报告聚焦台積電訂單外溢效益、AI基建、零組件升規與能源四大議題。
当前市场现状如何判断?
当前市场现状显示,台灣8月外銷接單首次突破1千億美元,较去年同期增长71.4%,前8月年增率高达55%。美國8月PCE物價月增率升至0.3%,年增率持平于3.4%。美國2Q26GDP年化季增率由1.5%上修至2.2%。中國9月製造業PMI由49.8升至50.1,非製造業PMI由49.0回升至50.2。这些数据显示全球经济活动有所回暖,但需关注美联储升息对股市的短期压力。台股在政策利多的支持下,有望挑战五万大关。
研报有哪些风险提示?
研报提示需关注美联储升息对股市的短期压力,尽管预计第三季财报强劲将抵消不利因素,但市场波动仍需警惕。AI供应链投资逻辑转向高阶制程与先进封裝整合,相关设备与材料需求增长存在不确定性。台积电虽积极提升產能,但仍難以滿足2028年前之需求,非台积电體系產能支援的寻求可能带来供应链风险。此外,全球经济环境变化、地缘政治风险以及行业竞争加剧等因素也可能对投资收益产生影响。投资者需谨慎评估风险,制定合理的投资策略。