猜你想问
这份研报主要分析了什么内容?
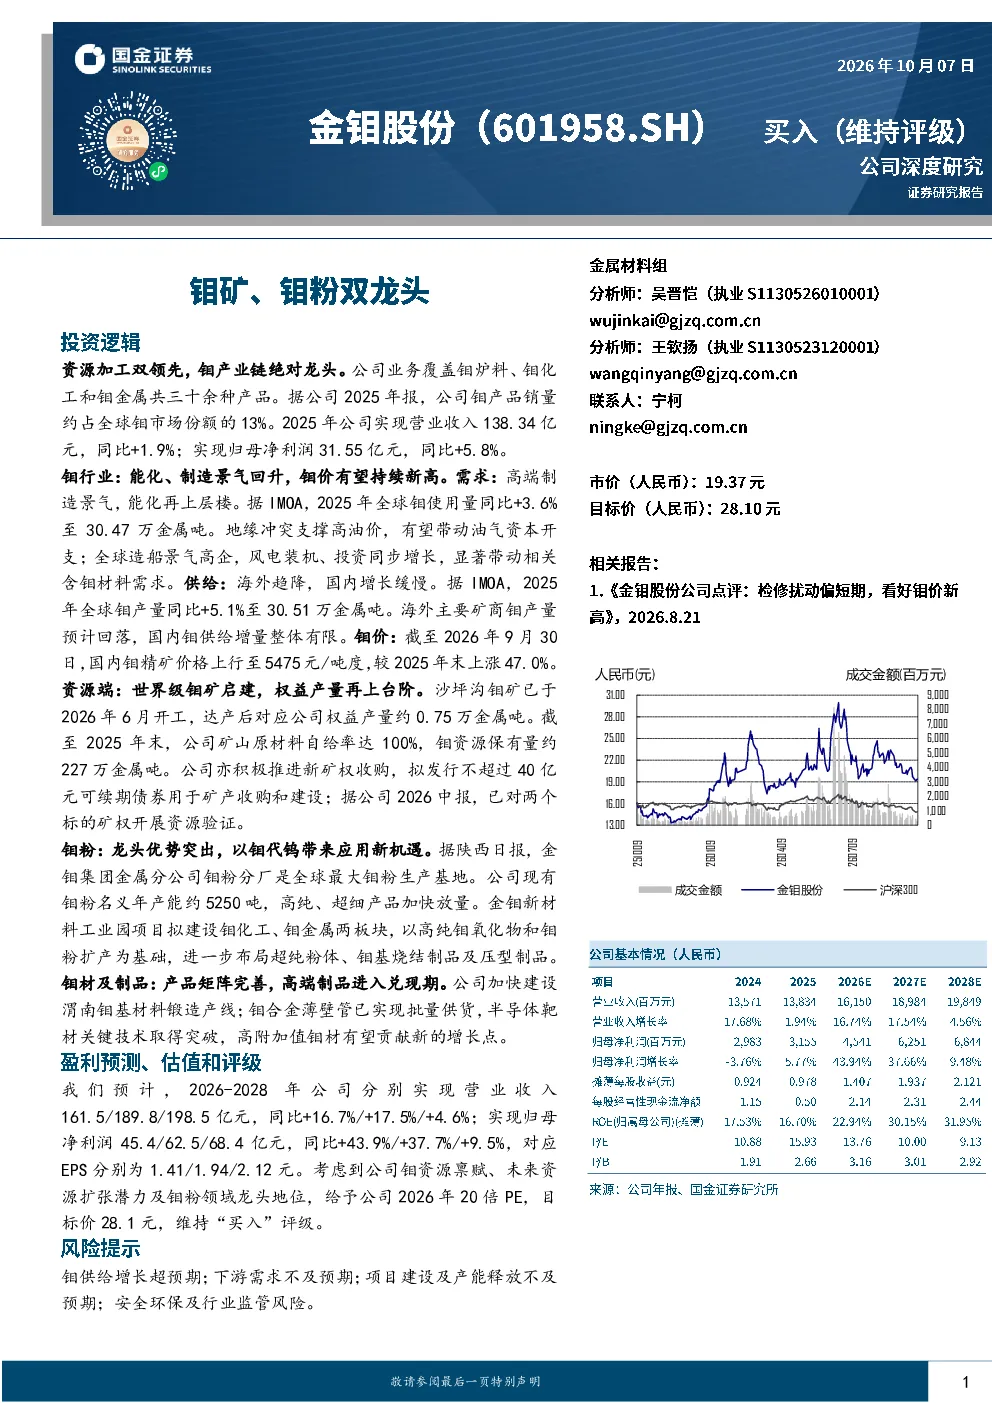
这份研报主要分析了金堆城钼业股份有限公司的运营情况及钼行业发展趋势。报告详细介绍了金钼股份的业务覆盖范围、市场地位、财务表现,包括其钼炉料、钼化工和钼金属三大业务板块的收入与利润贡献。同时,报告还探讨了钼行业的供需情况、价格趋势以及中国钼消费的市场特点。此外,报告还重点分析了金钼股份的资源储备、产能扩张计划以及未来发展方向,如沙坪沟钼矿项目和金钼新材料工业园项目。最后,报告给出了金钼股份的盈利预测和估值,并对潜在风险进行了提示。
钼行业未来的发展趋势如何?
钼行业未来的发展趋势向好。受益于能源化工和高端制造领域的景气度回升,钼需求有望持续增长。中国作为全球最大的钼消费国,其需求以合金材料为主,并逐步向化工及高端钼制品领域延伸。国内钢招量的持续景气以及地缘冲突支撑的高油价,将带动油气资本开支和全球造船景气度,进而促进含钼材料的需求。供给方面,海外主要矿商的钼产量预计将回落,而国内钼供给增量有限,这将支撑钼价中枢的持续抬升。
报告重点分析了金钼股份的哪些方面?
报告重点分析了金钼股份的资源端布局和产能扩张计划。金钼股份拥有金堆城钼矿和汝阳东沟钼矿两座在产矿山,并参股多家钼业公司,形成了覆盖钼产业主要环节的一体化业务体系。报告特别强调了沙坪沟钼矿项目,该项目已于2026年6月正式开工,预计将显著提升公司的权益产量。此外,报告还分析了金钼股份的钼粉和钼材业务,包括其高纯、超细钼粉的产能扩张以及高端钼材的研发进展。
当前钼市场的供需状况如何?
当前钼市场的供需状况呈现需求景气、供给受限的特点。从需求端来看,全球钼使用量在2025年同比增长3.6%至30.47万吨,中国钼使用量同比增长10.8%至15.32万吨,占全球需求的50.3%。中国是最大的钼消费国,需求主要集中在合金材料领域,并逐步向化工及高端钼制品领域拓展。从供给端来看,海外主要矿商的钼产量预计将回落,而国内钼供给增量有限。截至2026年9月30日,国内钼精矿价格上涨47.0%,显示供需紧张格局下钼价中枢有望持续抬升。
研报提到了哪些风险提示?
研报提示了几个潜在风险。首先,钼供给增长超预期的风险,如果海外主要矿商的产量回升或国内新增产能释放顺利,可能导致钼价承压。其次,下游需求不及预期的风险,如果能源化工和高端制造领域景气度下降,可能影响钼的需求增长。再次,项目建设及产能释放不及预期的风险,沙坪沟钼矿项目和金钼新材料工业园项目的进展可能存在不确定性,影响公司的产能扩张计划。最后,安全环保及行业监管风险,钼行业受到严格的环保和安全生产监管,政策变化可能对公司的运营产生影响。