猜你想问
银轮股份2026年半年度财报核心内容是什么?
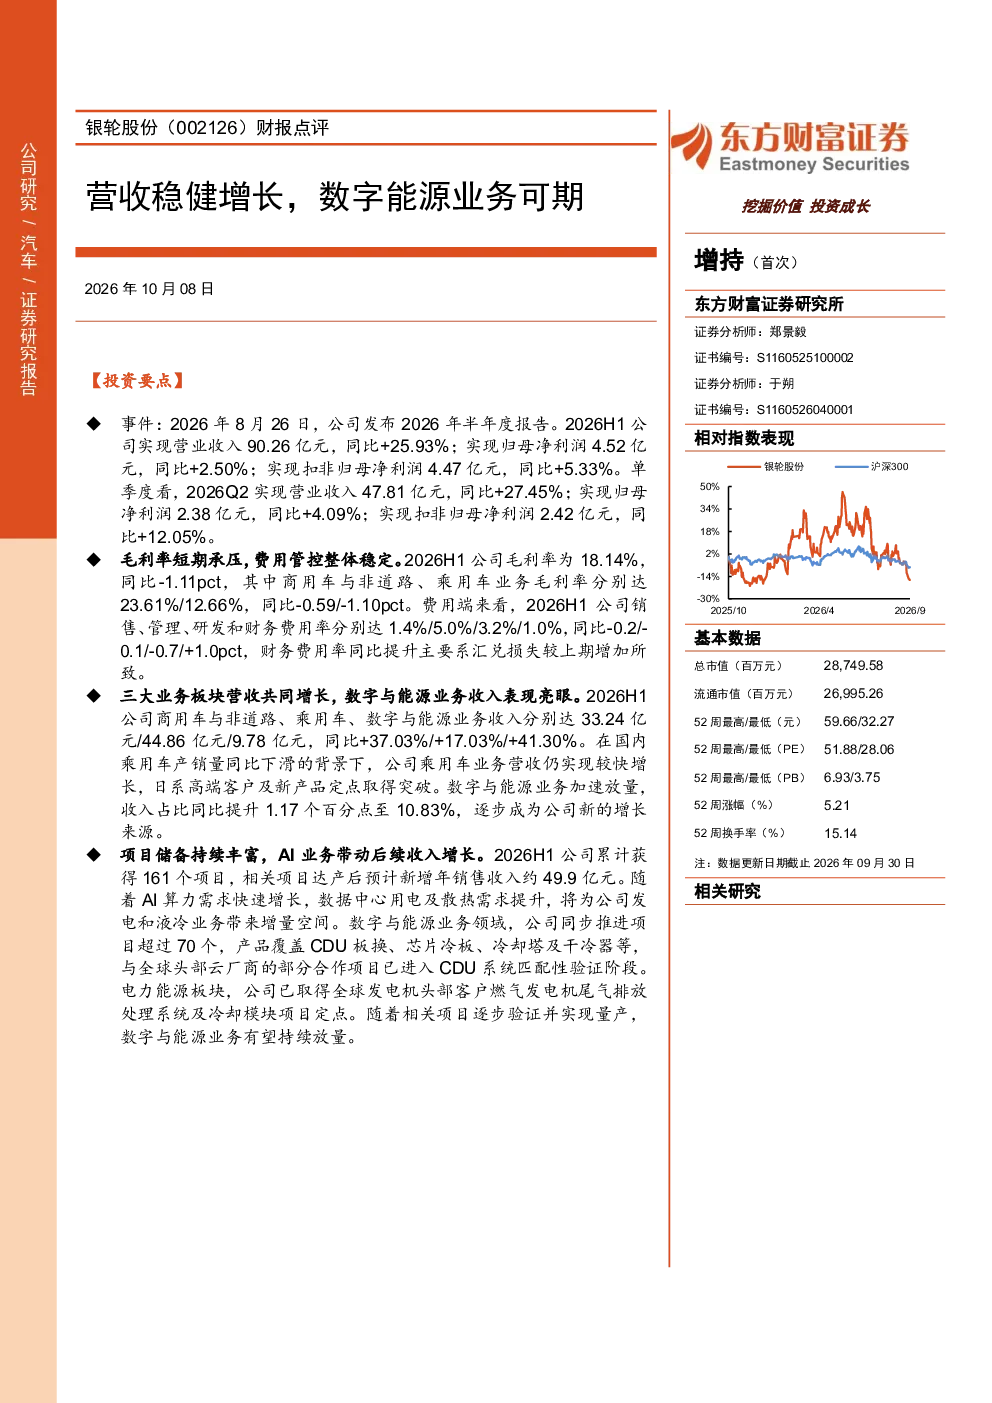
银轮股份2026年半年度业绩表现稳健,三大业务板块营收共同增长,数字与能源业务成为新的增长引擎。公司2026H1营业收入90.26亿元,同比+25.93%;归母净利润4.52亿元,同比+2.50%。短期毛利率承压,但费用管控稳定,新项目储备丰富,AI业务和发电机组热管理等领域有望驱动后续收入增长。
数字能源业务未来发展趋势如何?
数字能源业务已成为银轮股份新的增长引擎,2026H1收入同比增长41.30%。AI算力需求增长将带动数据中心用电及散热需求,为发电和液冷业务提供增量空间。公司数字与能源业务已推进70个项目,部分合作进入验证阶段,电力能源板块获全球发电机头部客户订单,未来增长潜力可期。
研报重点分析了银轮股份哪些业务板块?
研报重点分析了银轮股份的商用车、非道路、乘用车及数字与能源四大业务板块。其中,乘用车业务及数字与能源业务表现亮眼,2026H1收入均同比增长41.30%。商用车与非道路业务收入分别同比增长37.03%和17.03%,乘用车业务收入同比增长41.30%,显示出多元化发展的良好态势。
当前银轮股份的市场现状如何?
银轮股份当前市场现状表现为业绩稳健增长,新业务驱动明显。公司2026H1营收同比增长25.93%,归母净利润同比增长2.50%,扣非归母净利润同比增长5.33%。毛利率短期承压,但费用率保持稳定,销售费用率、管理费用率、研发费用率分别同比下降0.2pct、0.1pct、0.7pct。新项目储备充足,预计将驱动未来收入持续增长。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:汽车行业需求不及预期可能影响公司乘用车业务增长;汇率波动可能影响公司财务表现;新业务拓展存在不确定性,数字与能源业务尚处于发展初期,市场拓展和项目落地存在一定风险。此外,行业竞争加剧也可能对公司业绩造成影响。
你可能感兴趣
营收稳健增长,数字能源&具身智能持续拓展-2025年三季报点评
西部证券2025-11-07
银轮股份(002126):业绩稳健增长延续,海外布局提速拓展
中泰证券2024-10-30
2022年中报点评:营收稳健增长,海外和创新业务可期
电子设备东兴证券2022-08-15
银轮股份20260830电话会:数字能源业务增长潜力大
未知机构2026-08-30
阿里巴巴-W(09988)财报点评 利润短期承压,营收保持稳健,云业务持续拓展
东方财富2026-03-30
财报点评:营收稳健增长,利润短期受累
家用电器国信证券2022-02-25
精锐教育fy18q3财报点评:营收稳健增长,少儿项目招生大增,产能保持积极扩张
文化传媒上海证券2018-08-06
财报点评特种纤维布延续高景气度,Q1营收业绩稳健增长
东方财富2026-04-27
财报点评:营收增长稳健,受益于新能源汽车和5G基站建设
轻工制造国信证券2021-02-01
财报点评:营收增长稳健超行业,四季度营收创历史新高
国信证券2022-03-18