猜你想问
这份报告主要分析了什么内容?
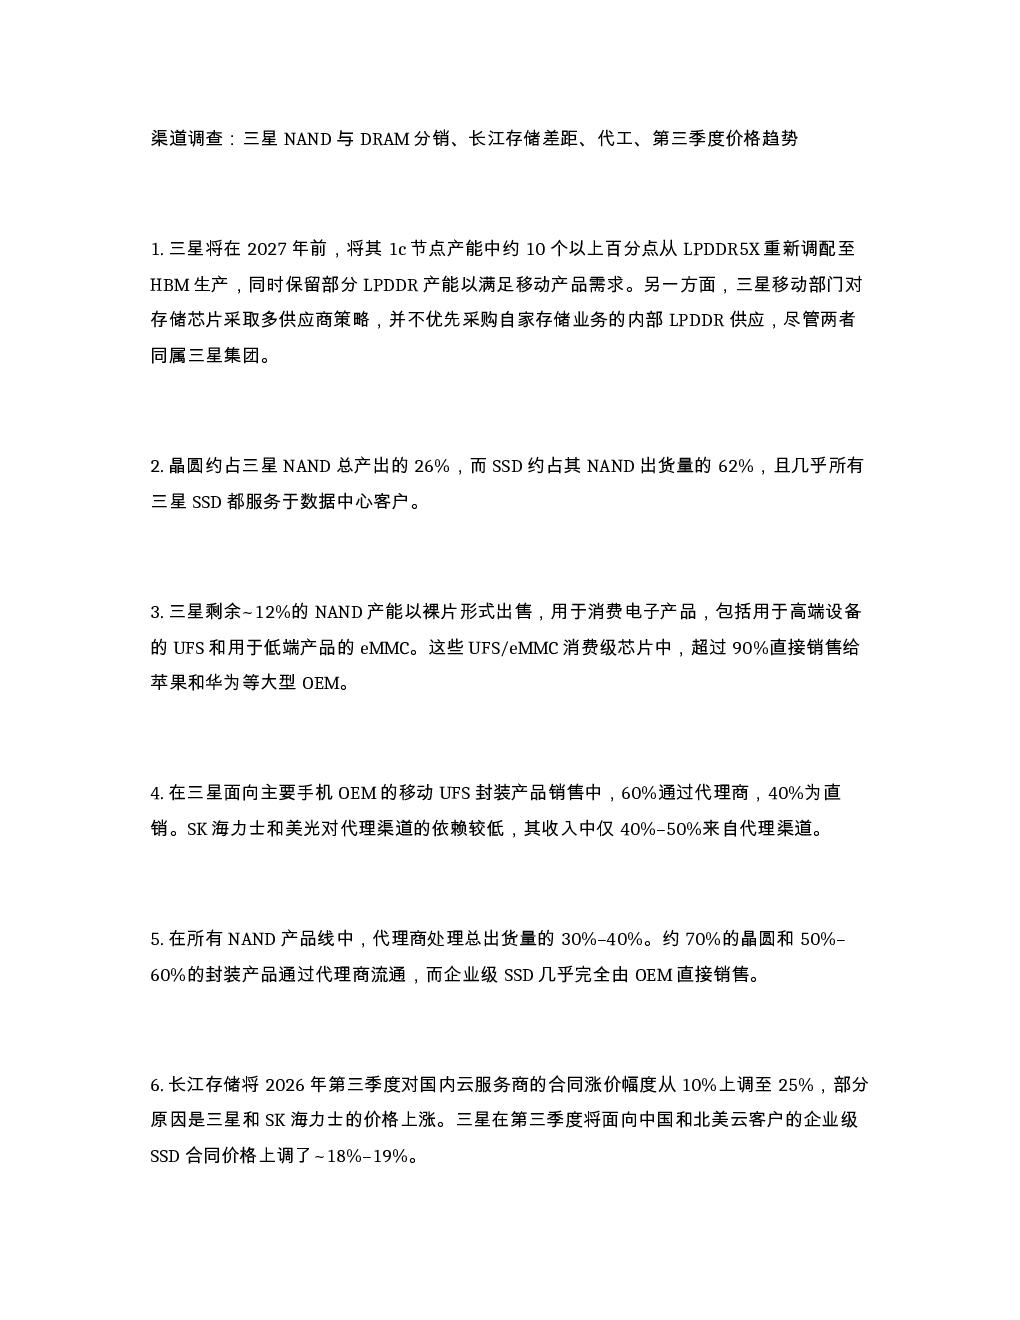
本报告主要分析了三星与长江存储在NAND和DRAM领域的分销渠道差异、代工产能布局、第三季度价格趋势以及技术差距。报告指出,三星计划调整存储芯片产能布局,将部分LPDDR5X产能转向HBM生产,同时保留部分LPDDR产能满足移动产品需求。三星移动部门采用多供应商策略,优先采购外部存储。在NAND业务中,三星约12%的产能以裸片形式出售,主要用于消费电子产品。代理商处理约30%-40%的NAND产品线总出货量,而企业级SSD几乎完全由OEM直销。价格动态方面,长江存储和三星均上调了合同价格,DRAM价格涨幅强于NAND。技术差距方面,长江存储Xtacking V8与三星236层V8持平,但三星已量产更高层数的V9和V10。
存储行业未来发展趋势如何?
存储行业未来发展趋势显示,HBM作为降本方案而非颠覆性创新,适用于中低端GPU但不会完全取代HBM。DRAM与HBM竞争加剧,HBM长协毛利率约58%,而标准DRAM供应紧张使边际晶圆厂更具吸引力。存储长协条款趋严,新协议包含照付不议条款、保证金及价格上下限,重点保护供应商下行风险。同时,存储供应商加强渠道管控,分销商需提供终端客户数据并接受仓库审计。内存供应紧张不等于AI需求强劲,数据中心容量可提前预订,电力基础设施和实际工作负载利用率到位前已形成订单。
报告重点分析了哪些方向?
报告重点分析了三星与长江存储在NAND和DRAM领域的分销渠道差异,包括代理商和直销的比例、不同产品线的渠道策略等。此外,报告还分析了三星的产能布局调整计划,包括将部分LPDDR5X产能转向HBM生产,以及保留部分LPDDR产能满足移动产品需求。报告还重点分析了第三季度的价格趋势,指出长江存储和三星均上调了合同价格,DRAM价格涨幅强于NAND。最后,报告分析了技术差距,指出长江存储Xtacking V8与三星236层V8持平,但三星已量产更高层数的V9和V10。
当前市场现状如何判断?
当前市场现状显示,三星和长江存储在NAND和DRAM领域存在明显的分销渠道差异。代理商处理约30%-40%的NAND产品线总出货量,而企业级SSD几乎完全由OEM直销。价格方面,长江存储和三星均上调了合同价格,DRAM价格涨幅强于NAND。技术方面,长江存储Xtacking V8与三星236层V8持平,但三星已量产更高层数的V9和V10。此外,HBM作为降本方案而非颠覆性创新,适用于中低端GPU但不会完全取代HBM。存储长协条款趋严,新协议包含照付不议条款、保证金及价格上下限,重点保护供应商下行风险。存储供应商加强渠道管控,分销商需提供终端客户数据并接受仓库审计。内存供应紧张不等于AI需求强劲,数据中心容量可提前预订,电力基础设施和实际工作负载利用率到位前已形成订单。
研报中有哪些风险提示?
研报中提示的风险包括,存储长协条款趋严,新协议包含照付不议条款、保证金及价格上下限,重点保护供应商下行风险而非锁定高价。此外,存储供应商加强渠道管控,分销商需提供终端客户数据并接受仓库审计,SanDisk对部分分销商实施NCNR条款及30%预付款要求。内存供应紧张不等于AI需求强劲,数据中心容量可提前预订,电力基础设施和实际工作负载利用率到位前已形成订单。这些风险提示表明,存储行业竞争激烈,价格波动较大,供应商需注意下行风险。同时,渠道管控加强也增加了供应商的经营压力。