猜你想问
这份研报主要分析了什么内容?
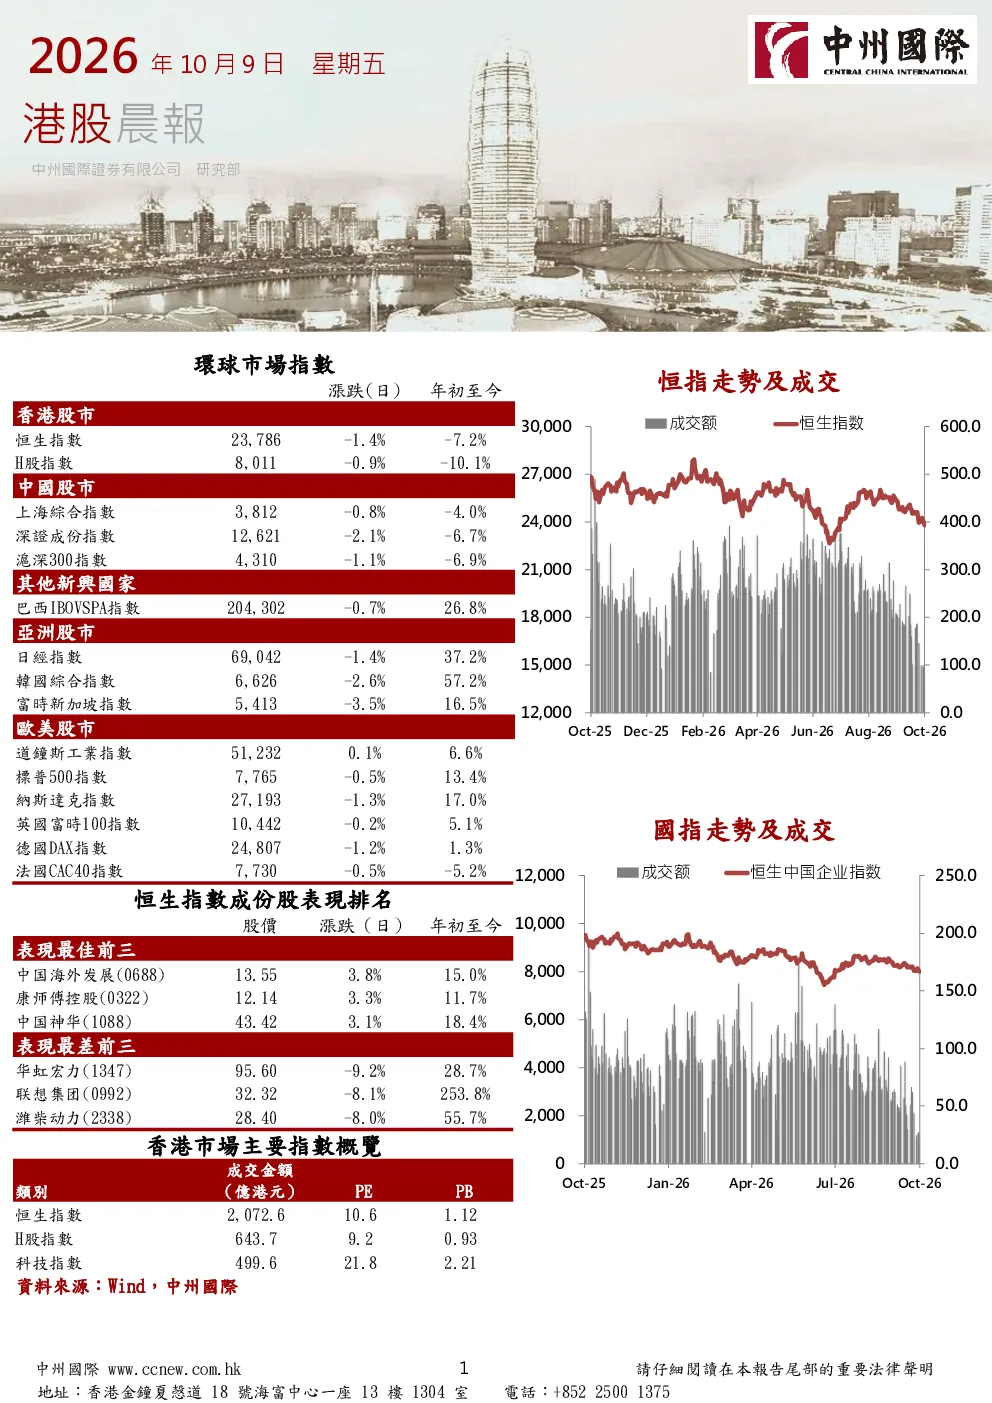
这份研报主要分析了港股市场的整体表现,特别是恆指的波动情况,以及中际旭创的半年度業績。报告指出恆指下跌至23,786点,受中国LPR维持、美联储加息、美国CPI数据及地缘政治紧张影响。同时,详细介绍了中际旭创的收入、毛利、盈利增长情况,以及其作为高速光互連解決方案提供商的业务概况和市场地位。
云计算和AI基础设施行业的发展趋势如何?
云计算和AI基础设施行业正快速发展,高速光互連解決方案作为关键基础设施需求持续增长。中际旭创作为行业领导者,产品覆盖10G至1.6T全系列,在400G/800G/1.6T领域全球领先,连续五年市场收入第一。行业整体受益于数字化转型和智能化升级的推动,未来增长潜力较大。
研报对中际旭创的重点分析方向是什么?
研报重点分析了中际旭创的半年度業績,包括其收入、毛利、除稅前溢利和每股基本盈利的显著增长。报告还介绍了其业务概况,强调其作为高速光互連解決方案提供商的市场地位,以及在云计算和AI基础设施领域的专注和领先优势。此外,报告还对其估值进行了分析,TTM市盈率约53.13倍。
当前港股市场的现状如何?
当前港股市场表现不佳,恆指全日跌1.43%,收23,786点,成交2,073亿港元。国企指數跌0.89%,恆生科技指數跌2.89%。主要受中国LPR维持、美联储加息、美国CPI数据及地缘政治紧张等多重因素影响。外围市场方面,美股道琼斯微涨,但标普和纳指分别跌0.47%和1.25%。
研报中提示了哪些投资风险?
研报提示了投资涉及风险,金融产品价格可能大幅波动,投资未必能获利。报告本身不构成任何证券、金融产品或工具要约、招揽、建议、意见或保证。分析员声明独立于业务部门,无利益冲突。此外,中州國際及其关联公司可能持有相关公司1%或以上财务权益,存在潜在的权益披露和冲突披露风险。