猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了美豆进口成本抬升对国内豆粕价格的影响,指出巴西旧作大豆存量逐步消耗后,美豆进口成本将抬升,为国内四季度豆粕价格提供底部支撑。同时,报告关注了美国大豆收割进度、出口销售进度以及巴西新季大豆播种进程和产区天气演变等因素对市场的影响。
豆粕行业未来发展趋势如何?
豆粕行业未来发展趋势将受南美天气变量和美国大豆供应情况影响。随着美豆逐步进入收割周期,美国产区天气对盘面的定价权重持续回落。巴西新季大豆播种进程及产区天气演变将成为市场关注焦点,南美天气变量将主导远月行情预期。国内大豆买船节奏亦将成为市场博弈焦点。
报告重点分析了哪些方向?
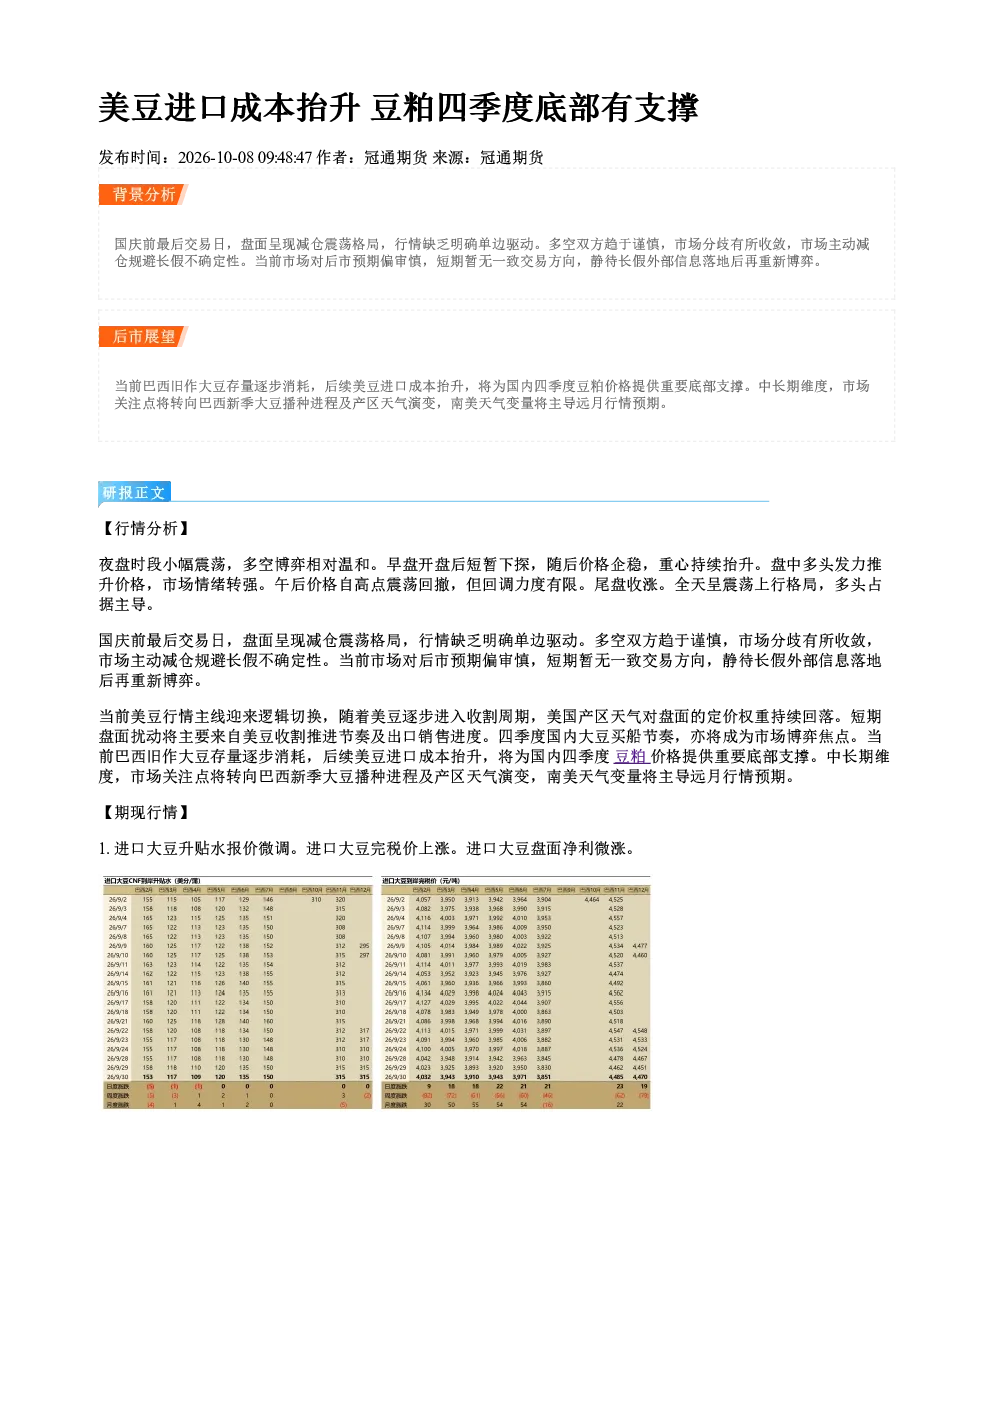
报告重点分析了美豆进口成本变化对国内豆粕价格的影响,以及美国大豆收割进度、出口销售进度、巴西新季大豆播种进程和产区天气演变等因素对市场的影响。此外,报告还关注了进口大豆升贴水报价、国内豆粕现货报价、基差走势以及主要机构的持仓变化等市场动态。
当前豆粕市场现状如何判断?
当前豆粕市场呈现震荡上行格局,多头占据主导。市场在国庆前最后交易日呈现减仓震荡格局,缺乏明确单边驱动,多空双方趋于谨慎,主动减仓规避长假不确定性。市场对后市预期偏审慎,短期暂无一致交易方向,静待长假外部信息落地后再重新博弈。
这份研报存在哪些风险提示?
这份研报提示的风险包括美国大豆产区天气变化、巴西新季大豆播种和生长过程中的天气风险、国际大豆和豆粕市场价格波动风险、国内豆粕需求变化风险等。此外,还需关注国际政治经济形势变化、贸易政策调整等因素对市场的影响。
你可能感兴趣
美豆走强带动进口成本抬升,豆粕期价上行
国新国证期货2026-07-13
农产品周报:美豆价格上涨令国内油厂大豆进口成本提升,支撑豆粕价格
先锋期货2019-10-21
棕榈油:国际油价主导,底部抬升明确 豆油:美豆盘面走强,等待天气进一步支撑
国泰君安证券2026-05-05
棕榈油:底部抬升明确,长期低多为主 豆油:美豆重心上移,成本暂获支撑
国泰君安证券2026-05-06
棕榈油:国际油价主导,底部抬升明确 豆油:美豆盘面震荡,等待天气进一步支撑
国泰君安证券2026-05-10
棕榈油:底部抬升明确,长期低多为主 豆油:美豆重心上移,成本暂获支撑
国泰君安证券2026-05-07
粕类周报:美豆底部支撑显现,国内豆粕供需双弱
广发期货2025-03-15
豆类周报:美豆继续向下寻求支撑,连豆粕有补跌要求
招商期货2010-02-02
【国富豆系研究周报】:进口成本支撑减弱,DCE豆粕大幅下挫
国富期货2024-12-09
豆粕有进口成本支撑 生猪终端消费略有回暖
新世纪期货2025-12-08