猜你想问
这份研报主要讲了什么内容?
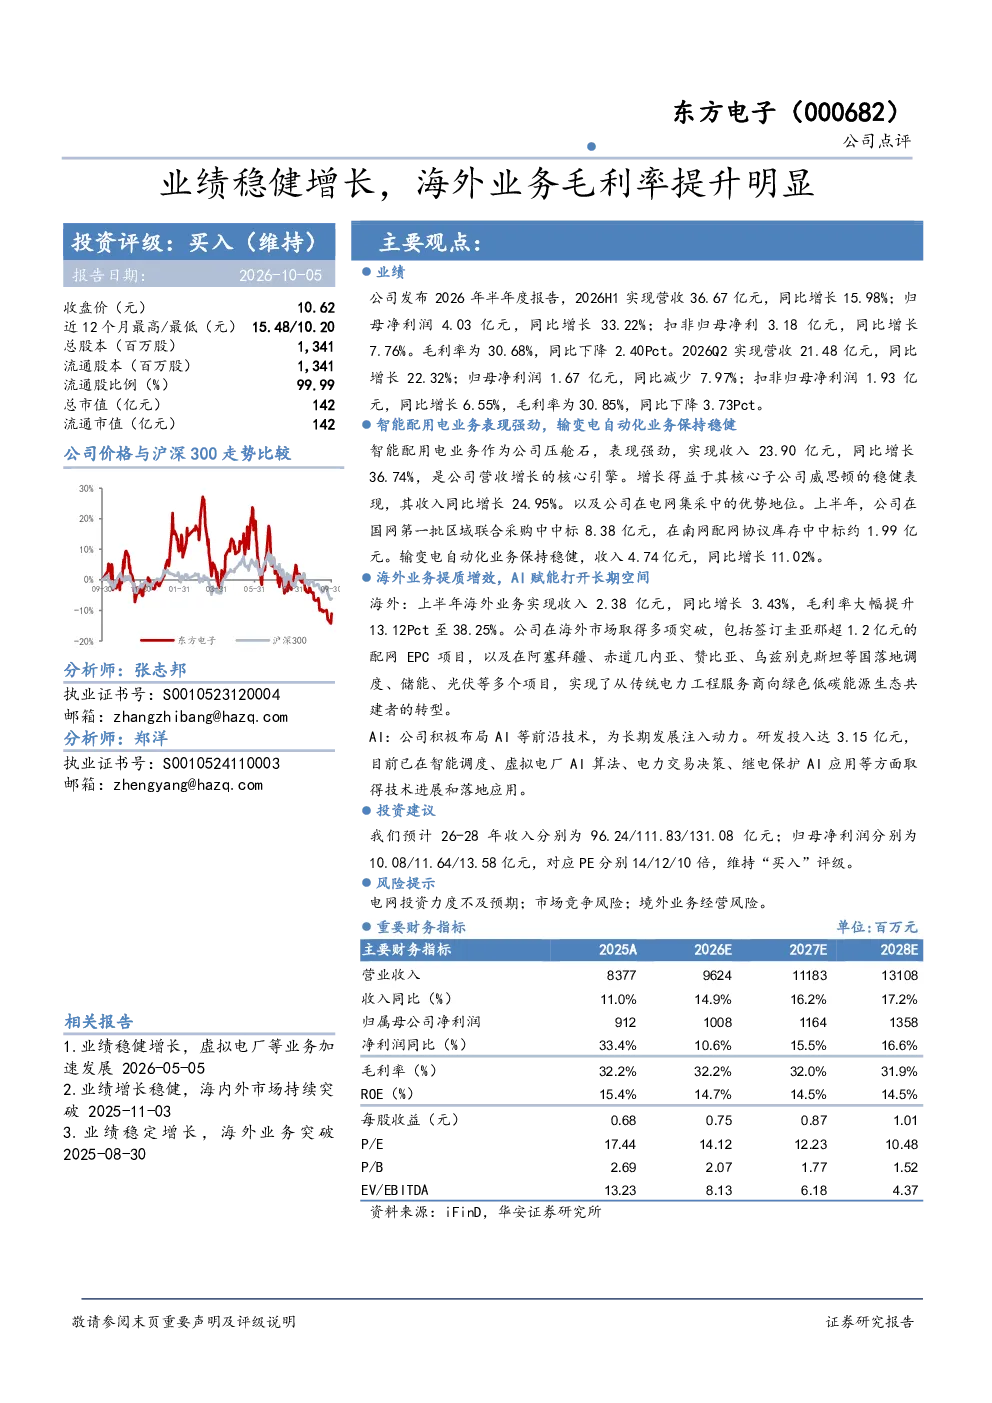
这份研报分析了电气设备行业公司东方电子2026年上半年的业绩表现。报告显示公司营收36.67亿元,同比增长15.98%;归母净利润4.03亿元,同比增长33.22%。其中智能配用电业务收入增长强劲,达到23.90亿元,同比增长36.74%,成为主要增长动力。海外业务收入2.38亿元,同比增长3.43%,毛利率大幅提升至38.25%。公司积极布局AI技术,研发投入3.15亿元,已在智能调度等领域取得进展。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好。随着全球能源转型加速,智能电网、虚拟电厂等需求持续增长,为行业带来广阔发展空间。公司积极布局AI、绿色低碳能源生态等领域,符合行业发展趋势。智能配用电和输变电自动化业务保持稳健增长,海外业务毛利率提升明显,显示公司在技术创新和业务拓展方面取得成效。
研报重点分析了东方电子的哪些方面?
研报重点分析了东方电子的业绩表现、业务增长和战略布局。业绩方面,公司2026年上半年营收和净利润均实现双位数增长,但Q2净利润有所下降。业务方面,智能配用电业务是核心增长引擎,输变电自动化业务稳健,海外业务毛利率显著提升。战略方面,公司积极布局AI技术,研发投入加大,推动从传统电力工程服务商向绿色低碳能源生态共建者转型。
当前电气设备市场整体情况如何?
当前电气设备市场呈现结构性分化。一方面,传统电力设备需求保持稳定,但竞争激烈;另一方面,智能电网、新能源相关设备需求快速增长,成为行业主要增长点。公司凭借在智能配用电、输变电自动化领域的优势,以及海外业务毛利率提升,展现出较强竞争力。但整体市场仍受电网投资力度、技术迭代速度等因素影响。
研报提示了哪些投资风险?
研报提示的主要风险包括电网投资力度不及预期、市场竞争加剧以及境外业务经营风险。电网投资规划变化可能影响行业整体需求,市场竞争加剧可能压缩利润空间,而海外业务面临政策、汇率等不确定性。此外,技术快速迭代也可能对公司现有产品竞争力带来挑战。投资者需关注这些风险因素对公司未来业绩的影响。