猜你想问
中烟香港2026年业绩收缩的主要原因是什么?
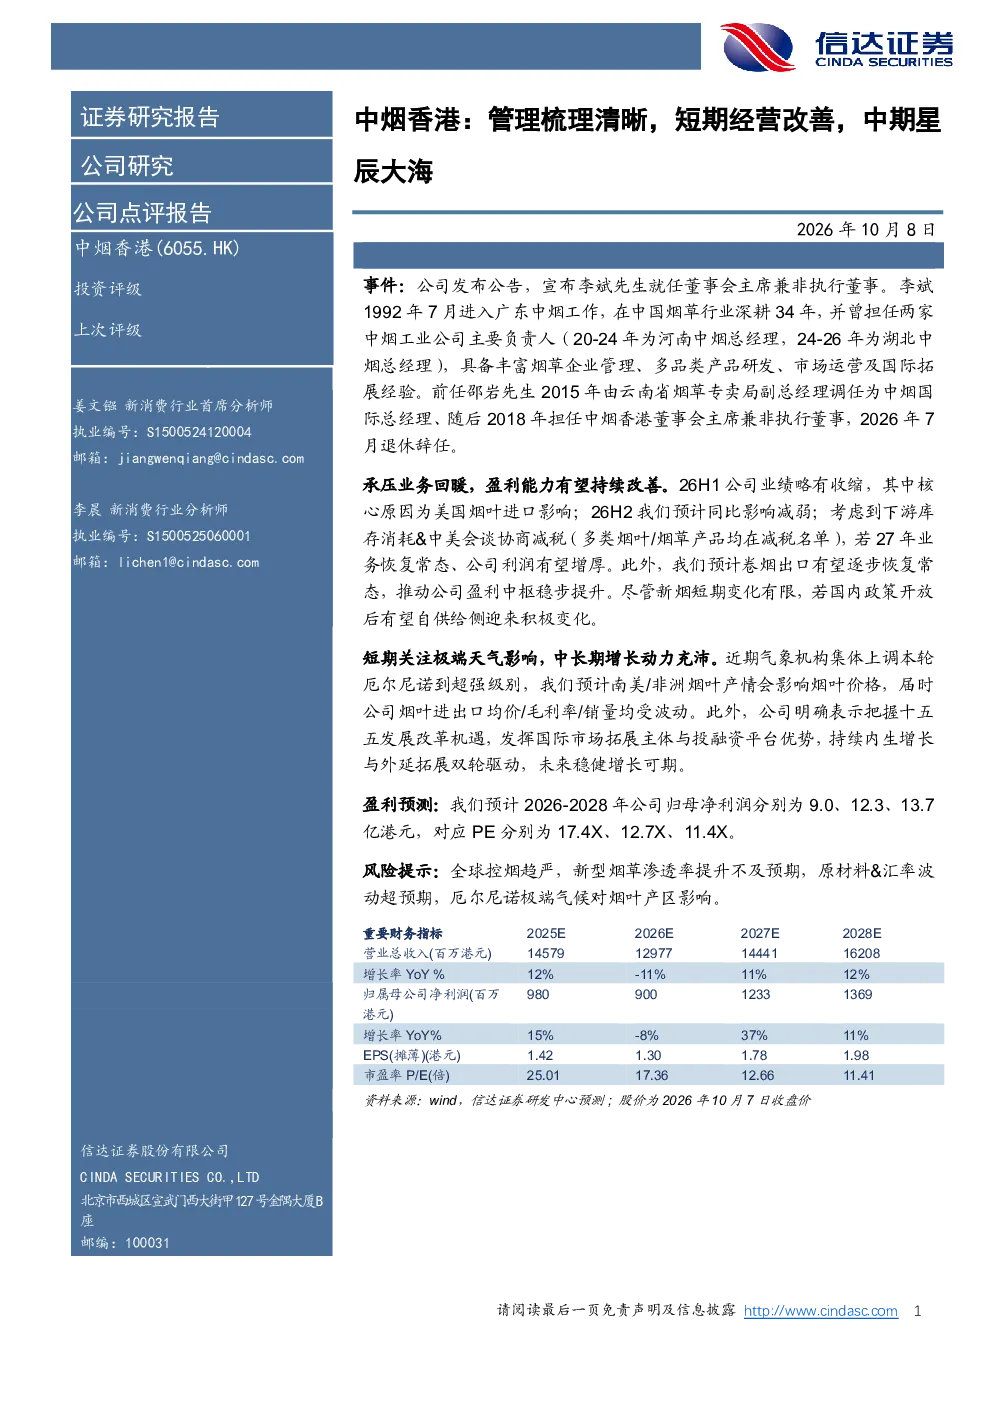
公司2026年上半年业绩略有收缩,主要受美国烟叶进口限制的影响。这一政策导致公司烟叶进出口业务面临挑战,进而影响了整体业绩表现。预计2026年下半年,随着美国烟叶进口政策的影响减弱,公司业绩有望逐步恢复。若2027年业务能够恢复常态,公司利润有望实现增厚,卷烟出口的逐步恢复也将推动盈利中枢提升。新烟业务在短期内变化有限,但国内政策开放后可能自供给侧迎来积极变化。
烟叶产情如何影响中烟香港的经营?
极端天气对烟叶产量的影响不容忽视,预计南美和非洲等主要烟叶产区的产情将直接影响烟叶价格。烟叶价格波动会进一步影响中烟香港的烟叶进出口均价,进而影响其毛利率和销量。公司需要密切关注这些地区的天气变化,并采取相应措施以降低潜在风险。此外,全球控烟趋势和新型烟草的渗透率也是需要关注的因素。
中烟香港中长期增长动力是什么?
中烟香港的中长期增长动力主要来源于其把握“十五五”发展机遇,发挥国际市场拓展与投融资平台优势。公司将持续推动内生增长与外延拓展双轮驱动,通过优化业务结构和提升运营效率,实现稳健增长。未来,公司有望在国际市场上取得更多突破,同时通过投融资平台获取更多资源支持,进一步巩固其市场地位。
中烟香港的市场现状如何?
目前,中烟香港面临美国烟叶进口限制带来的短期业绩压力,但公司已采取措施应对,预计下半年影响将逐步减弱。卷烟出口业务有望逐步恢复,推动盈利中枢提升。新烟业务短期内变化有限,但国内政策开放后可能迎来积极变化。公司整体经营状况正在逐步改善,未来有望实现稳健增长。
中烟香港面临哪些风险?
中烟香港面临的主要风险包括全球控烟趋严、新型烟草渗透率提升不及预期、原材料与汇率波动超预期,以及厄尔尼诺极端气候对烟叶产区的影响。全球控烟趋势可能导致市场需求下降,新型烟草的渗透率提升不及预期会影响公司业务增长,原材料和汇率波动则可能增加经营成本。此外,极端气候可能导致烟叶产量下降,进一步影响公司业绩。公司需要密切关注这些风险,并采取相应措施以降低潜在损失。