猜你想问
险资境外投资规模增长情况如何?
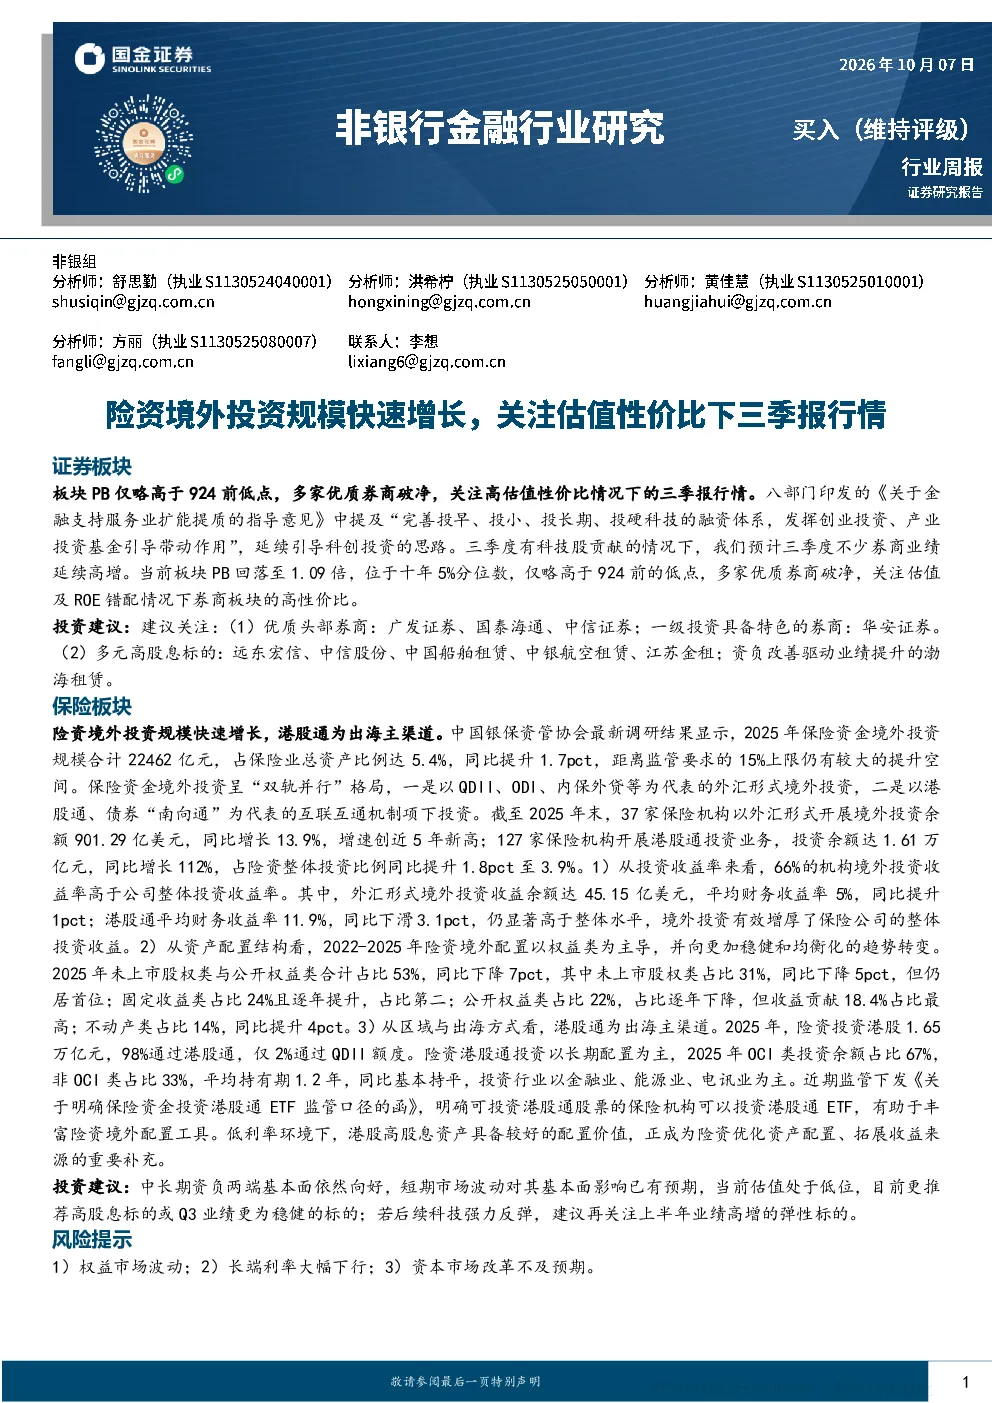
2025年险资境外投资规模达22462亿元,占保险业总资产比例5.4%,同比提升1.7个百分点,距离15%上限仍有较大空间。投资方式呈“双轨并行”格局,外汇形式(QDII、ODI、内保外贷)和互联互通机制(港股通、债券“南向通”)投资规模分别为901.29亿美元和1.61万亿元。
券商三季报行情值得关注吗?
券商业绩延续高增,多家优质券商破净,处于高性价比区域。政策延续引导科创投资思路,完善投早、投小、投长期、投硬科技的融资体系。关注优质头部券商(广发证券、国泰海通、中信证券)和一级市场具备特色的券商(华安证券)。
保险板块境外投资趋势如何?
险资境外投资以权益类为主导,未上市股权类与公开权益类合计占比53%。港股通为出海主渠道,98%的险资投资港股通过港股通,投资行业以金融业、能源业、电讯业为主。监管下发《关于明确保险资金投资港股通ETF监管口径的函》,丰富险资境外配置工具。
当前非银金融市场处于什么状态?
证券板块市净率(PB)仅略高于2014年924前的低点,多家优质券商破净。保险板块境外投资收益率66%高于公司整体水平,外汇形式平均财务收益率5%,港股通平均财务收益率11.9%。权益类资产配置占比最高,达53%。
本报告有哪些风险提示?
需关注权益市场波动风险;长端利率大幅下行可能影响投资收益;资本市场改革不及预期可能影响行业发展趋势。权益市场波动可能影响境外投资收益,长端利率大幅下行会压缩固定收益类资产收益空间,资本市场改革若不及预期则可能影响行业政策支持和投资方向。
你可能感兴趣
非银行金融行业研究:险资境外投资规模快速增长,关注估值性价比下三季报行情
金融国金证券2026-10-07
非银金融行业周报:券商中报关注海外和代销高增,险资增配OCI股票
金融开源证券2026-08-30
非银金融行业周报:上市券商2025年业绩密集预喜,险资加码养老科创
金融东方财富2026-02-03
非银金融行业周报:无惧回撤,券商板块修复仍在“进行时”,偿付能力承压倒逼险企提升资负匹配能力
金融华创证券2023-08-13
非银金融行业周报:券商2025业绩高增兑现,险企资负共振向好
金融东方财富2026-04-06
非银金融行业周报:放开险资参与证券出借业务,利好券商板块
金融华创证券2021-12-05
非银金融行业周报:券商快报业绩分化,保监会出台险资“新规”
金融山西证券2018-01-28
非银金融行业周报:降准预期叠加险资券源放开,券商迎多重利好
金融开源证券2021-12-05
非银行业周报:险资试点深港通业务,关注券商估值修复机会
金融民生证券2017-07-03
非银行业周报(0728-0803):境外利润再投资抵免规则细化,险资入市持续推进
金融太平洋证券2025-08-06