猜你想问
这份研报主要分析了什么内容?
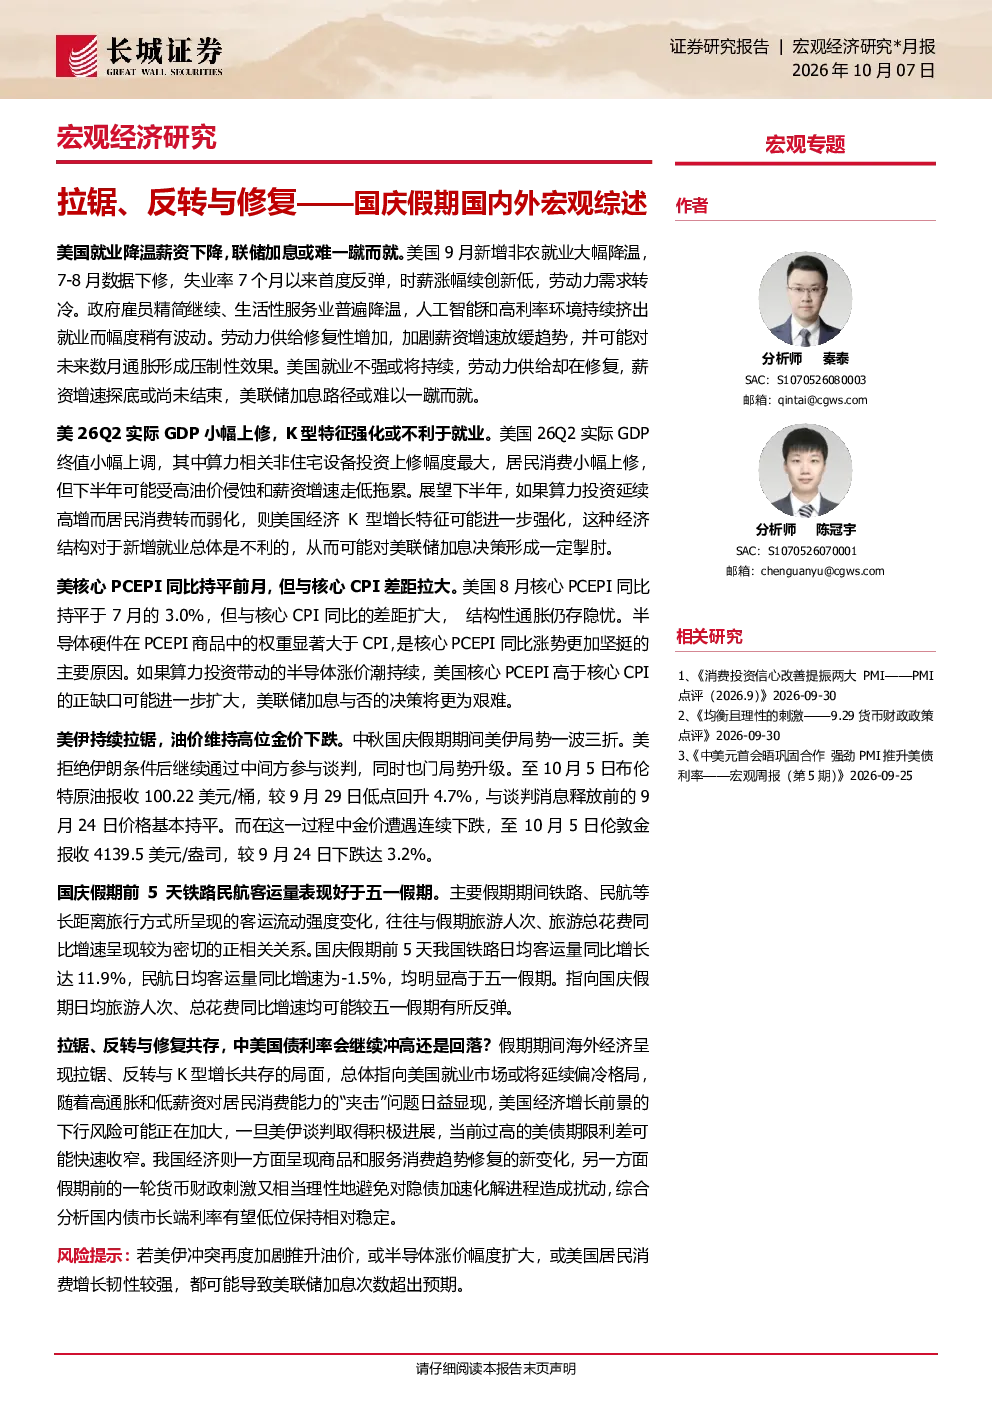
这份研报主要分析了国庆假期期间国内外宏观经济形势,重点关注美国就业降温、薪资下降对美联储加息路径的影响,以及美国经济K型增长特征、核心PCEPI与核心CPI的差距变化,同时考察了美伊局势对油价金价的波动影响,并对比了国庆假期前后中国铁路民航客运量的表现差异,最后探讨了中美国债利率的未来走势。
美国就业市场目前呈现什么特点?
美国就业市场目前呈现降温趋势,9月新增非农就业大幅降温,失业率反弹,时薪涨幅创新低。政府雇员精简、生活性服务业降温以及高利率环境持续挤压就业。劳动力供给修复性增加,加剧薪资增速放缓,可能对通胀形成压制。美国就业不强或将持续,薪资增速探底或尚未结束,影响美联储加息路径。
美国经济K型增长特征对就业有何影响?
美国经济K型增长特征中,算力相关非住宅设备投资高增,而居民消费可能弱化。这种结构对新增就业总体是不利的,因为算力投资虽带动部分领域增长,但未能有效带动广泛就业,反而可能因高利率和高油价拖累其他经济部门,从而对美联储加息决策形成掣肘。
国庆假期中国旅游市场有何表现?
国庆假期前5天,中国铁路日均客运量同比增长11.9%,民航日均客运量同比增速为-1.5%,均明显高于五一假期。这表明国庆假期日均旅游人次、总花费同比增速可能较五一假期有所反弹,反映出国内旅游市场在假期期间表现较好,消费趋势呈现修复态势。
研报提示了哪些主要风险?
研报提示的主要风险包括:美伊冲突再度加剧推升油价、半导体涨价幅度扩大、美国居民消费增长韧性较强。这些因素可能导致美联储加息次数超出预期,对全球经济和金融市场带来不确定性。同时,美国经济增长前景的下行风险也可能加大,需要密切关注相关动态变化。
你可能感兴趣
国庆假期国内外宏观要点回顾:黄金周:央行定向降准,房地产交易低迷,联储加息概率提升
新时代证券2017-10-08
国庆假期海外经济数据与市场变化综述:滞胀交易再起;中美贸易缓和
西部证券2021-10-06
2023年国庆假期外盘综述与点评
冠通期货2023-10-07
宏观固收报告:国庆长假期间国内外经济与资本市场状况述评
西南证券2019-10-06
宏观与大类资产周报:国庆假期消费平稳增长,中美贸易谈判变数再起
诚通证券2025-10-12
宏观周报:国庆假期国内消费与全球大事件
国泰君安证券2023-10-08
国庆假期工业品行情综述
浙商期货2015-10-09
2015国庆假期农产品行情综述
浙商期货2015-10-09
专题 | 新湖黑色国庆假期综述
新湖期货2023-10-09
国庆假期资金面及债市综述
新湖期货2016-10-09