猜你想问
这份研报主要分析了哪些内容?
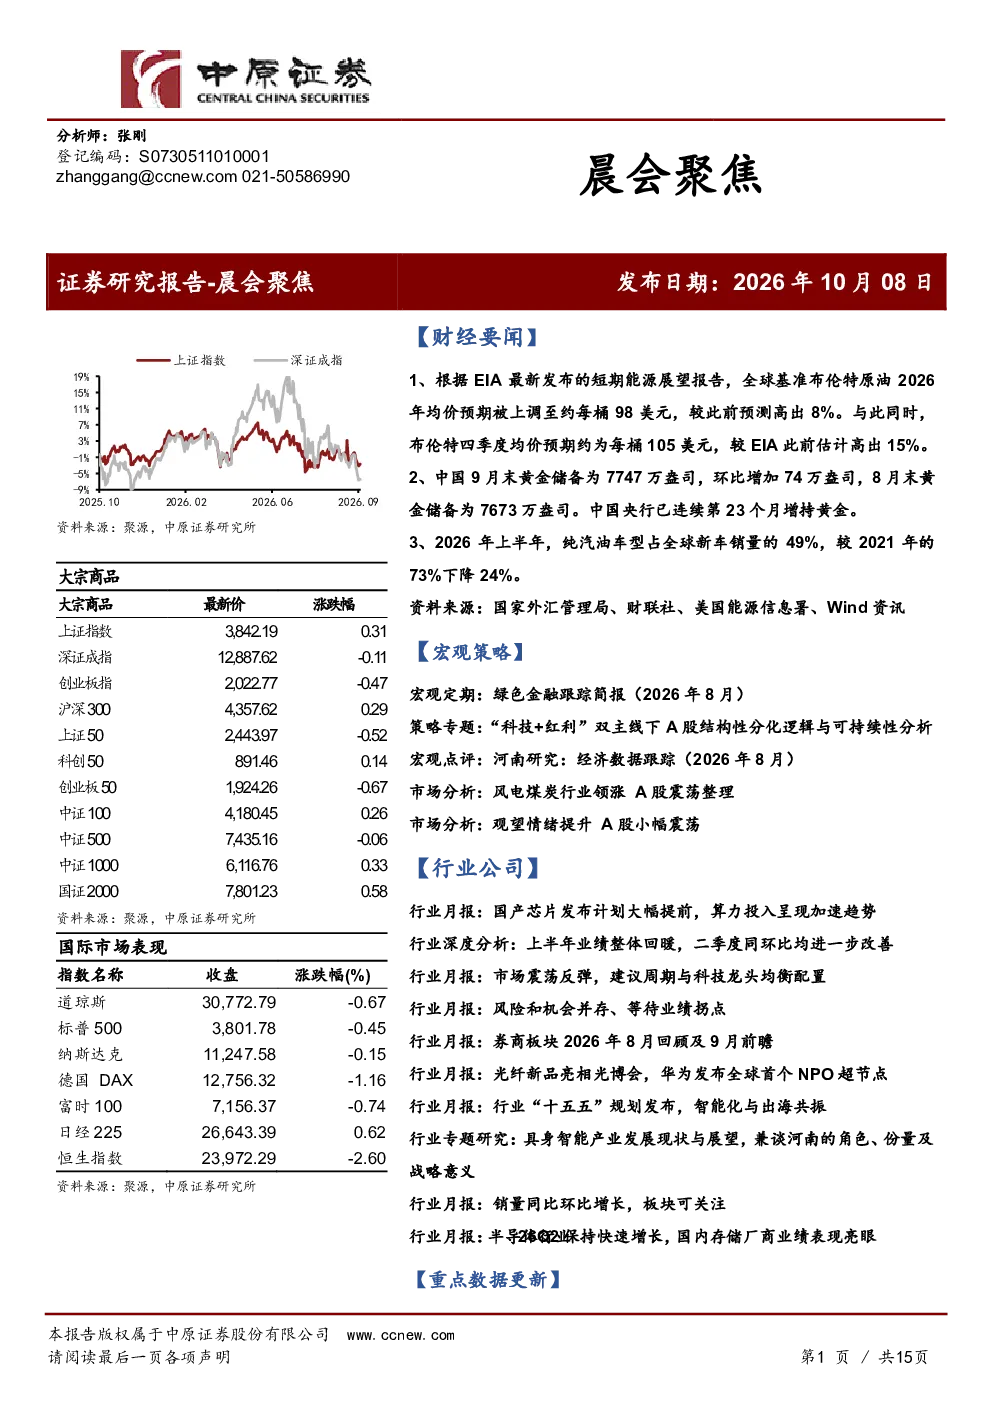
本研报聚焦财经要闻、宏观策略及行业公司三大板块。财经要闻部分涵盖了全球原油价格预期上调、中国增持黄金储备、全球纯汽油车型销量下降等关键信息;宏观策略部分重点分析了绿色金融、ESG基金、A股结构性分化(科技成长+红利价值双主线)及其潜在风险与可持续性;行业公司部分则对基础化工、机械、电力设备及新能源、券商、通信、汽车、具身智能、锂电池、半导体等行业的最新动态与发展趋势进行了深入探讨。
报告对哪些赛道/行业的发展趋势进行了分析?
报告重点分析了多个赛道和行业的发展趋势。在宏观层面,绿色金融和ESG基金市场呈现高速增长态势。在A股市场,报告指出“科技成长+红利价值”双主线结构性行情,其中科技板块受益于新质生产力战略,红利板块依托国企改革与股东回报制度驱动。具体行业方面,基础化工延续复苏态势,机械板块相关产业链如算力辅助设备、半导体设备等出现震荡反弹,电力设备及新能源行业净利润增速显著,通信行业光模块出口表现亮眼且向Token经营转型,汽车行业新能源渗透率持续提升,具身智能产业呈现爆发式增长,锂电池板块伴随新能源汽车销售增长而上涨,半导体行业国内存储厂商受益于AI及国产替代需求。
研报的重点分析方向是什么?
研报的核心分析方向围绕A股市场的结构性分化及其驱动逻辑展开,明确了“科技成长”与“红利价值”两大主线的形成背景、发展逻辑及潜在风险。在科技板块方面,重点分析了其与新质生产力战略的关联,以及在估值拥挤、盈利增速拐点、全球AI产业扩张受限等方面的潜在挑战。在红利板块方面,则关注了国企改革与股东回报制度对其驱动力,并提示了安全边际收窄、大宗商品价格波动等风险。此外,报告还深入剖析了多个行业的具体表现,如基础化工的复苏、机械产业链的动态、新能源及半导体领域的增长机遇等。
报告对当前市场现状有何判断?
报告对当前市场现状的判断呈现多维度特征。在宏观经济层面,全球原油价格上涨、中国增持黄金储备等显示全球经济存在不确定性。在A股市场,报告明确指出正走出“科技成长+红利价值”的结构性行情,双主线格局已形成,但可能从“科技单极极致分化”转向“双主线高位共存、波动加剧、轮动频繁”。具体到行业,基础化工、电力设备及新能源、汽车等行业展现复苏或增长趋势,而机械板块则经历震荡反弹,通信行业出口表现强劲,半导体国内存储厂商受益于AI及国产替代需求。这些分析共同构成了对当前市场多行业、多主线现状的判断。
研报提示了哪些相关风险?
研报在分析A股“科技成长+红利价值”双主线时,提示了相应的潜在风险。对于科技板块,主要风险包括估值拥挤、盈利增速可能出现的拐点,以及全球AI产业扩张受限带来的不确定性。对于红利板块,则关注安全边际可能收窄的问题,以及大宗商品价格波动对盈利能力的冲击风险。此外,报告在行业分析中也提及了具体风险点,如机械板块可能面临的周期性波动,通信行业转型Token经营过程中的挑战,汽车行业新能源渗透率提升带来的传统车企压力等。这些风险提示旨在帮助投资者更全面地认识市场动态和行业挑战。