猜你想问
这份研报主要分析了哪些行业发展趋势?
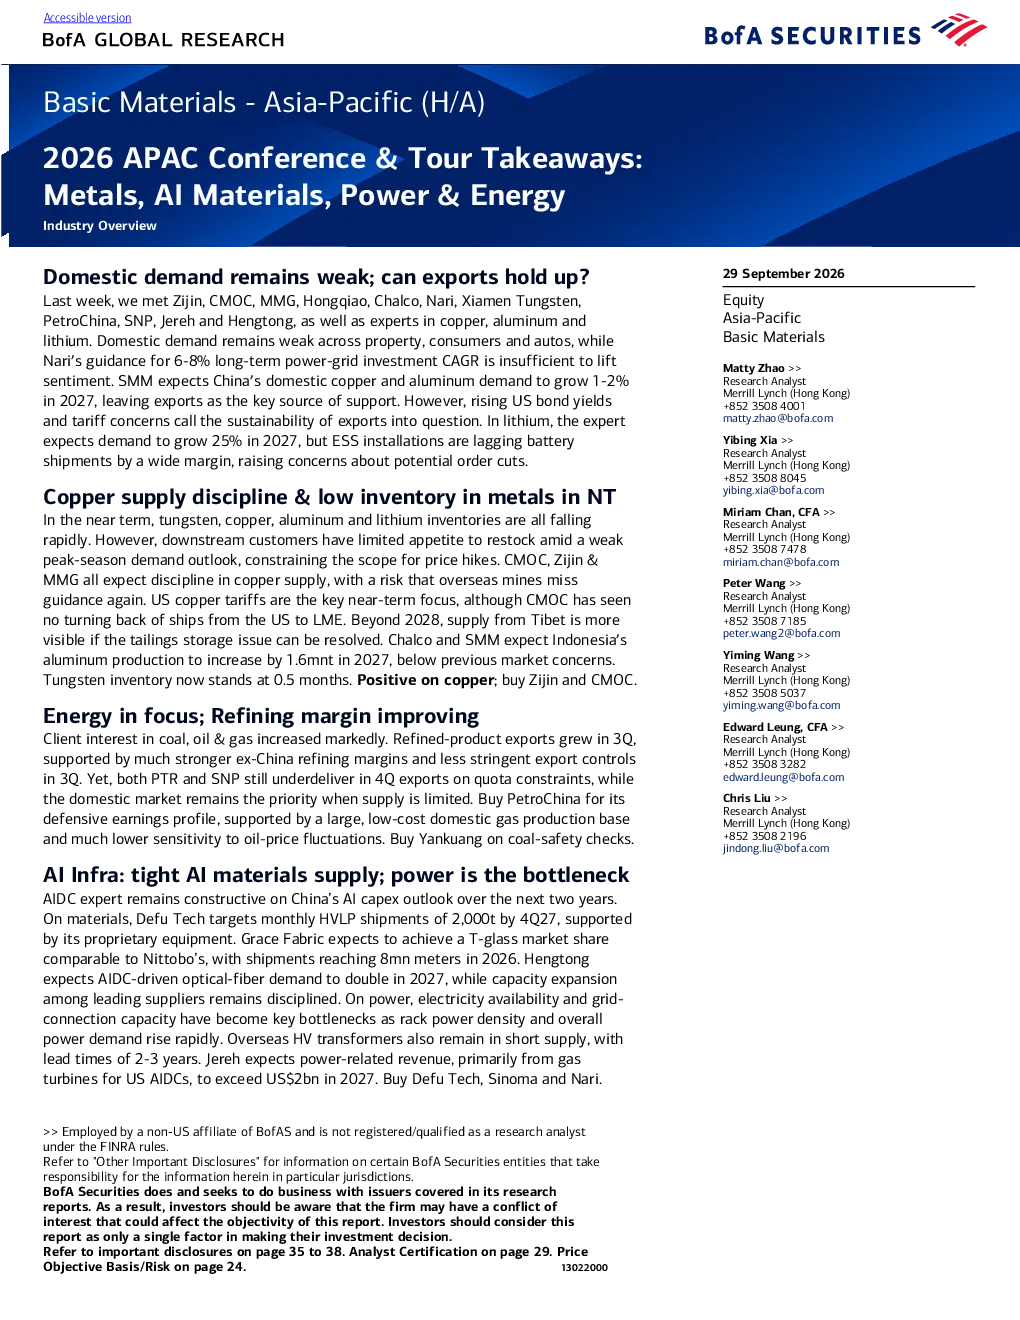
这份研报重点分析了金属、AI材料、电力与能源三大行业的发展趋势。在金属领域,报告关注了铜、铝、锂、钨等关键品种的供需关系、库存变化及价格走势,同时探讨了海外供应、关税政策等影响因素。AI材料方面,报告聚焦于人工智能基础设施所需材料的供应紧张情况及电力瓶颈问题。电力与能源部分则分析了煤炭、石油、天然气等传统能源的客户兴趣变化及成品油出口增长情况。整体来看,报告揭示了各行业在2026-2027年期间的发展机遇与挑战。
研报对有色金属行业的核心内容有哪些重点分析?
研报对有色金属行业的核心内容进行了多维度分析。首先,报告指出国内需求疲软但出口承压,钨、铜、铝、锂库存下降但下游补库意愿有限,限制了价格上涨空间。其次,铜供应保持纪律性,美国铜关税成为关键焦点,西藏供应潜力待释放。铝业方面,印尼产量增加低于预期,国内铝需求预计下降,海外供应增长主要来自印尼。锂市场供应量预测差异大,电池和储能需求持续增长。钨方面,中国钨矿供应下降,库存较低,价格反映成本。报告还分析了紫金矿业、CMOC、MMG等企业的产量指导及未来增长点。
报告重点分析了哪些方向的内容?
报告重点分析了有色金属、AI材料、电力与能源三大领域的行业现状与发展趋势。在有色金属方面,报告深入探讨了铜、铝、锂、钨等品种的供需平衡、库存动态、价格驱动因素及主要企业产量规划。AI材料部分则关注了高压无气喷涂、T玻璃等关键材料的供应紧张及电力瓶颈问题。电力与能源领域分析了煤炭、石油、天然气的客户兴趣变化,成品油出口增长情况,以及国内市场优先的出口策略。此外,报告还评估了各行业面临的风险因素及投资机会。
当前有色金属市场的现状如何判断?
当前有色金属市场呈现复杂多变的现状。一方面,国内需求疲软,房地产、消费和汽车领域需求不振,出口成为关键支撑但面临美国债券收益率上升和关税担忧的挑战。另一方面,钨、铜、铝、锂等品种库存快速下降,但下游补库意愿有限,限制了价格上涨空间。铜供应保持纪律性,美国铜关税是近期焦点。铝业方面,印尼产量增加低于预期,国内铝需求预计下降,海外供应增长主要来自印尼。锂市场供应量预测差异大,电池和储能需求持续增长。钨方面,中国钨矿供应下降,库存较低,价格反映成本。整体来看,市场供需关系紧张,价格波动受多重因素影响。
研报提示了哪些相关风险?
研报提示了有色金属、AI材料、电力与能源领域面临的多重风险。在有色金属方面,国内需求疲软可能持续,出口可持续性存疑,美国债券收益率上升和关税担忧可能加剧出口压力。铜供应方面,海外矿山再次错过指引的风险存在,美国铜关税政策的不确定性也是重要风险。铝业方面,印尼产量增长可能超出预期,国内铝需求下降可能抵消出口增长。AI材料领域面临材料供应紧张、电力瓶颈及海外高压变压器短缺等问题。电力与能源方面,传统能源需求增长可能放缓,新能源转型带来的电力结构调整也存在不确定性。这些因素都可能对行业发展和市场表现产生不利影响。