猜你想问
这份研报主要分析了什么内容?
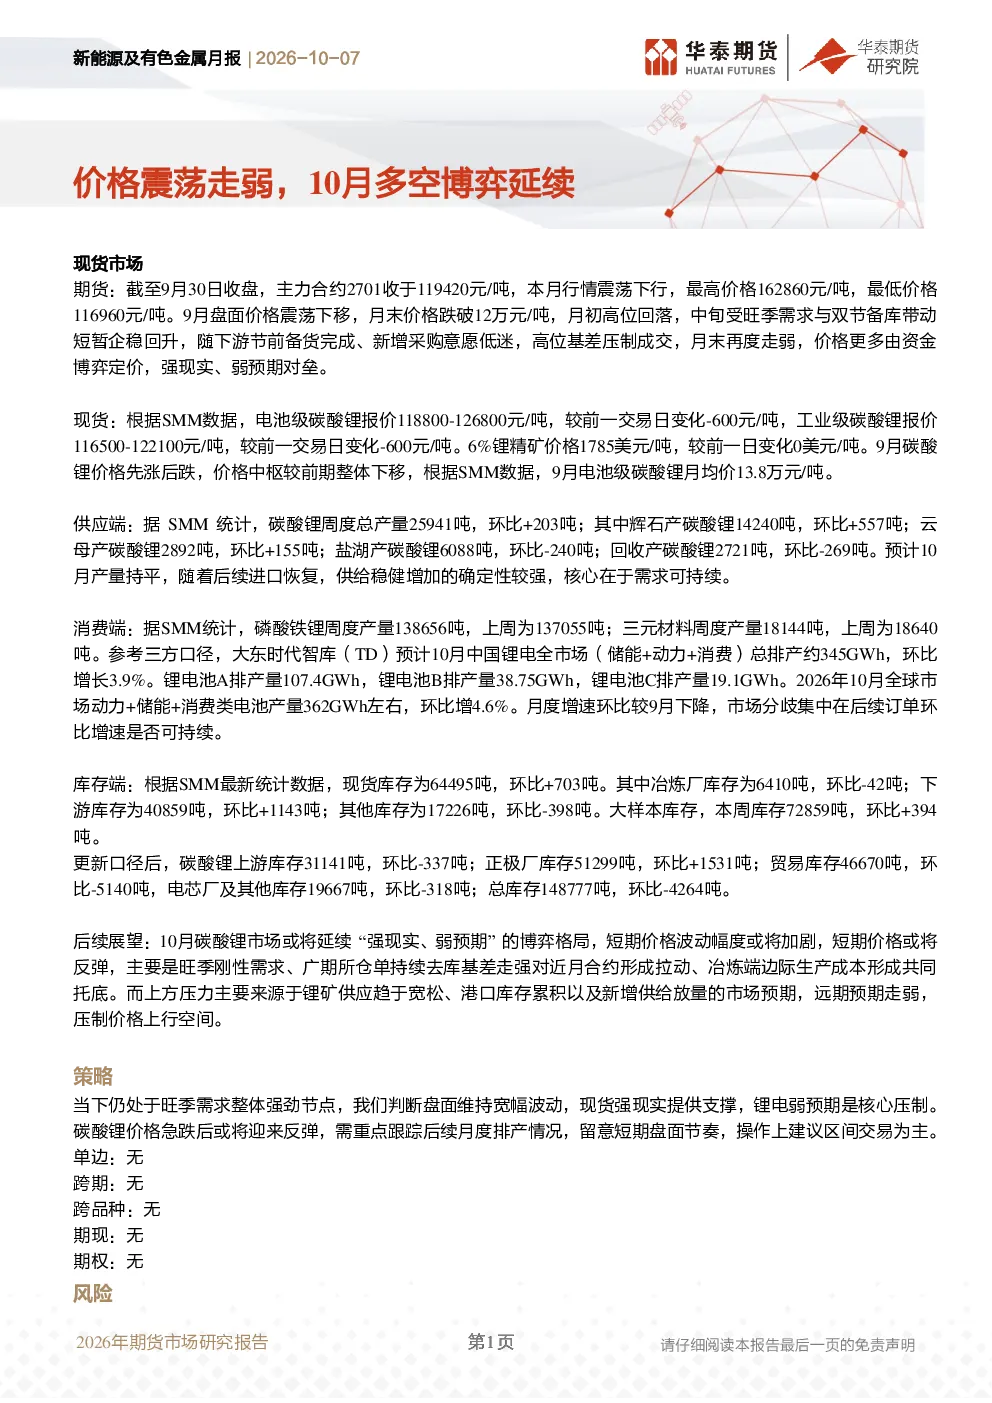
这份研报主要分析了新能源及有色金属市场在10月份的价格走势和供需情况。报告详细探讨了现货和期货市场的价格波动,特别是碳酸锂的价格变化。同时,报告还分析了供应端的碳酸锂产量情况,包括不同来源的产量数据以及未来产量的预期。消费端方面,报告关注了磷酸铁锂和三元材料的产量数据,以及中国锂电全市场的总排产量。此外,报告还分析了库存情况,包括现货库存和不同环节的库存数据。最后,报告展望了10月碳酸锂市场的博弈格局,提出了短期价格波动加剧的可能性,并指出了价格上行的压力来源。
新能源及有色金属行业未来发展趋势如何?
新能源及有色金属行业未来发展趋势受多种因素影响。从供应端来看,碳酸锂等关键原材料的产量预计将保持稳健增长,特别是进口恢复后供给将增加。消费端方面,锂电市场需求预计将持续增长,但市场对后续订单环比增速的可持续性存在分歧。价格方面,市场或将延续“强现实、弱预期”的博弈格局,短期价格波动幅度或将加剧。长期来看,锂矿供应趋于宽松、港口库存累积以及新增供给放量的市场预期将对价格形成压制。
研报重点分析了哪些方向?
研报重点分析了新能源及有色金属市场的供需关系和价格走势。在供应端,报告详细分析了碳酸锂的产量数据,包括不同来源的产量以及未来产量的预期。消费端方面,报告关注了磷酸铁锂和三元材料的产量数据,以及中国锂电全市场的总排产量。库存端方面,报告分析了现货库存和不同环节的库存数据。此外,报告还展望了10月碳酸锂市场的博弈格局,提出了短期价格波动加剧的可能性,并指出了价格上行的压力来源。
当前市场现状如何判断?
当前市场现状表现为新能源及有色金属价格震荡走弱,10月多空博弈延续。现货市场方面,期货和现货价格均呈现震荡下行趋势,月末价格跌破12万元/吨。供应端方面,碳酸锂产量环比增加,预计10月产量持平,进口恢复后供给稳健增加。消费端方面,磷酸铁锂和三元材料的产量环比有所增长,但市场对后续订单环比增速的可持续性存在分歧。库存端方面,现货库存环比增加,但更新口径后总库存环比下降。
研报提示了哪些风险?
研报提示了以下风险:消费端不及预期,可能导致市场需求下降;矿端减产时间较短,减产不及预期可能影响供应;宏观情绪及持仓变动可能对市场产生影响。此外,报告还指出,上方压力主要来源于锂矿供应趋于宽松、港口库存累积以及新增供给放量的市场预期,这些因素可能压制价格上行空间。