猜你想问
中远海能研报核心内容是什么?
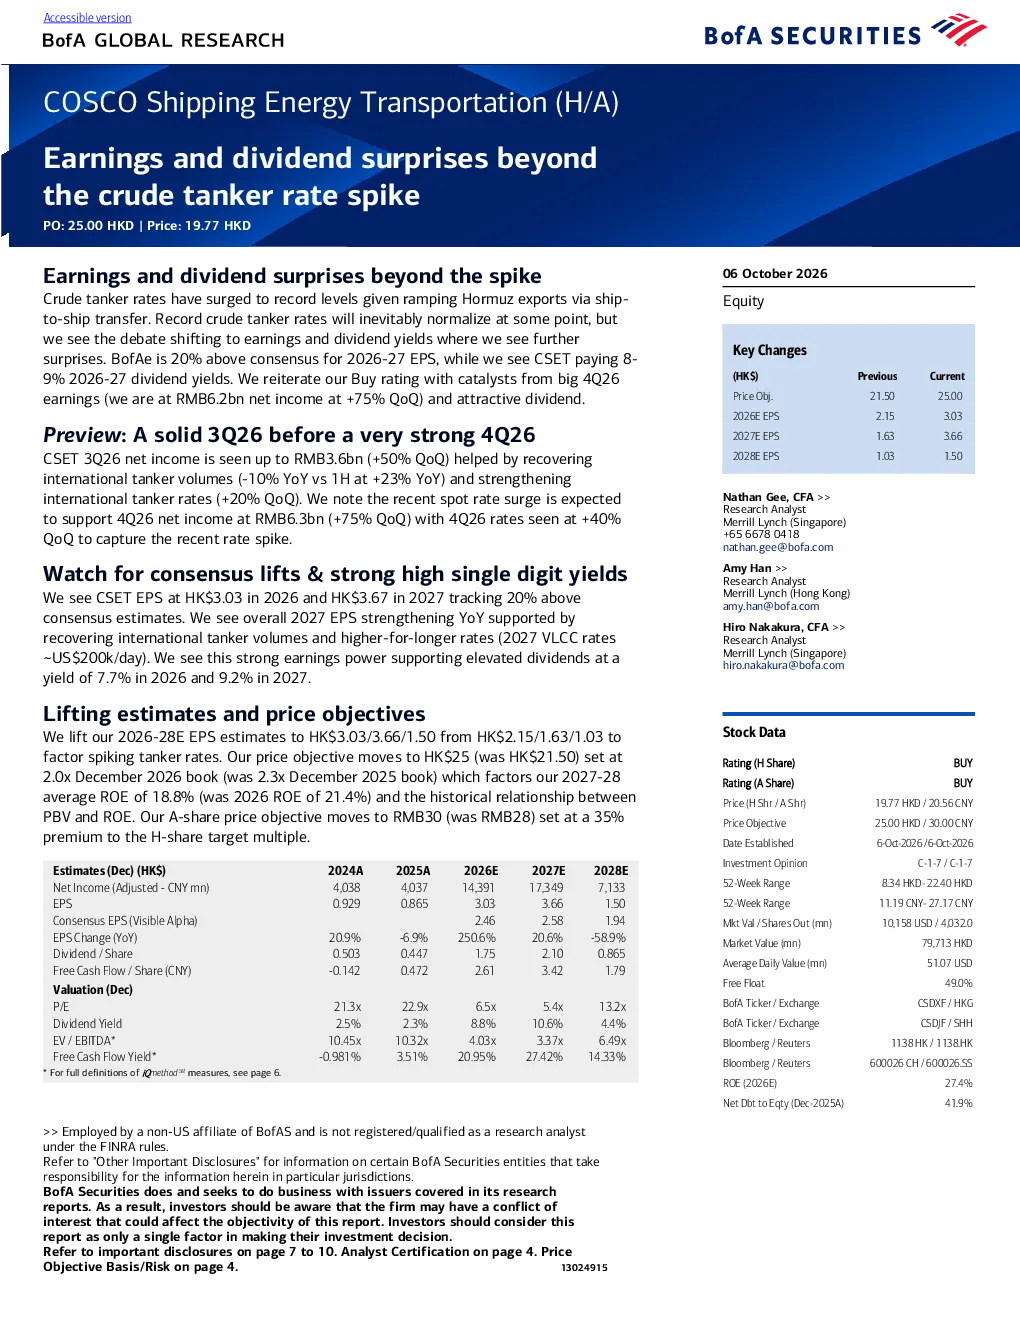
该研报指出,尽管近期油轮运费飙升,但市场尚未完全反映COSCO SHIPPING Energy Transportation (CSET)的长期盈利和股息潜力。报告预计2026-2027年EPS将分别达到HK$3.03和HK$3.67,高于市场预期,2026年净收入预计为RMB14.4bn。CSET作为中国最大航运公司,受益于油轮市场收紧,运费高位将支撑其盈利能力。
航运行业发展趋势如何?
报告分析,油轮运费飙升是短期现象,但长期来看,油轮市场存在超级周期,CSET作为主要受益者,盈利和股息潜力巨大。预计2027年国际油轮运费将保持高位,支撑公司持续增长。此外,全球石油产量变化、燃油成本波动等因素将影响行业整体表现。
研报重点分析了哪些方面?
研报重点分析了CSET的盈利和股息预期,预计2026年第三季度净收入同比增长50%,第四季度环比增长75%。报告上调了2026-2028年EPS预测,目标价上调至HK$25,A股目标价上调至RMB30。此外,报告还评估了公司运营的关键数据,如2027年VLCC运费预期等。
当前油轮市场现状如何?
当前油轮市场呈现供需紧张格局,运费显著上涨,CSET作为行业龙头,明显受益于这一趋势。报告指出,运费飙升是短期现象,但市场尚未完全消化长期盈利预期。预计2027年国际油轮运费将维持在较高水平,支撑公司业绩持续增长。
研报提示了哪些风险因素?
报告提示了上行和下行风险因素。上行风险包括油轮需求增加、燃油成本下降、政府支持政策变化、伊朗协议达成等;下行风险则涉及全球石油产量放缓、燃油价格上涨、全球疫情风险等。这些因素可能影响CSET的盈利能力和市场表现。
你可能感兴趣
2022年年报点评:盈利与分红皆优,现金流更多惊喜
民生证券2023-03-29
油运行业深度研究报告:全球能源安全视角下再论原油运输的供与需,继续强推中远海能与招商轮船
化石能源华创证券2026-05-21
数据周报:原油运价整体持平,黑海航线运价飙升
恒力期货2026-08-06
交通运输行业周报:航空量价快速上升,原油运价短期飙升
交通运输国泰君安证券2023-06-17
下半年盈利高速增长可见度高,全年分红有惊喜
交银国际2024-08-23
中远海能策略会交流要点1、欧洲不进口俄罗斯的原油,合规的船东目前
未知机构2022-12-25
美的盈利与估值趋势探讨:成熟之外、成长持续
家用电器中泰证券2020-12-15
原油早报:美元指数飙升打压疲弱的油价
广发期货2018-11-13
数论经济·系列三:汇率升贬之外的思考与指标应用
华创证券2019-05-27
路灯之外:美联储研究与统计司的经济计量(英)
信息技术美联储2025-03-31