猜你想问
这份研报主要分析了哪些豆类油脂品种?
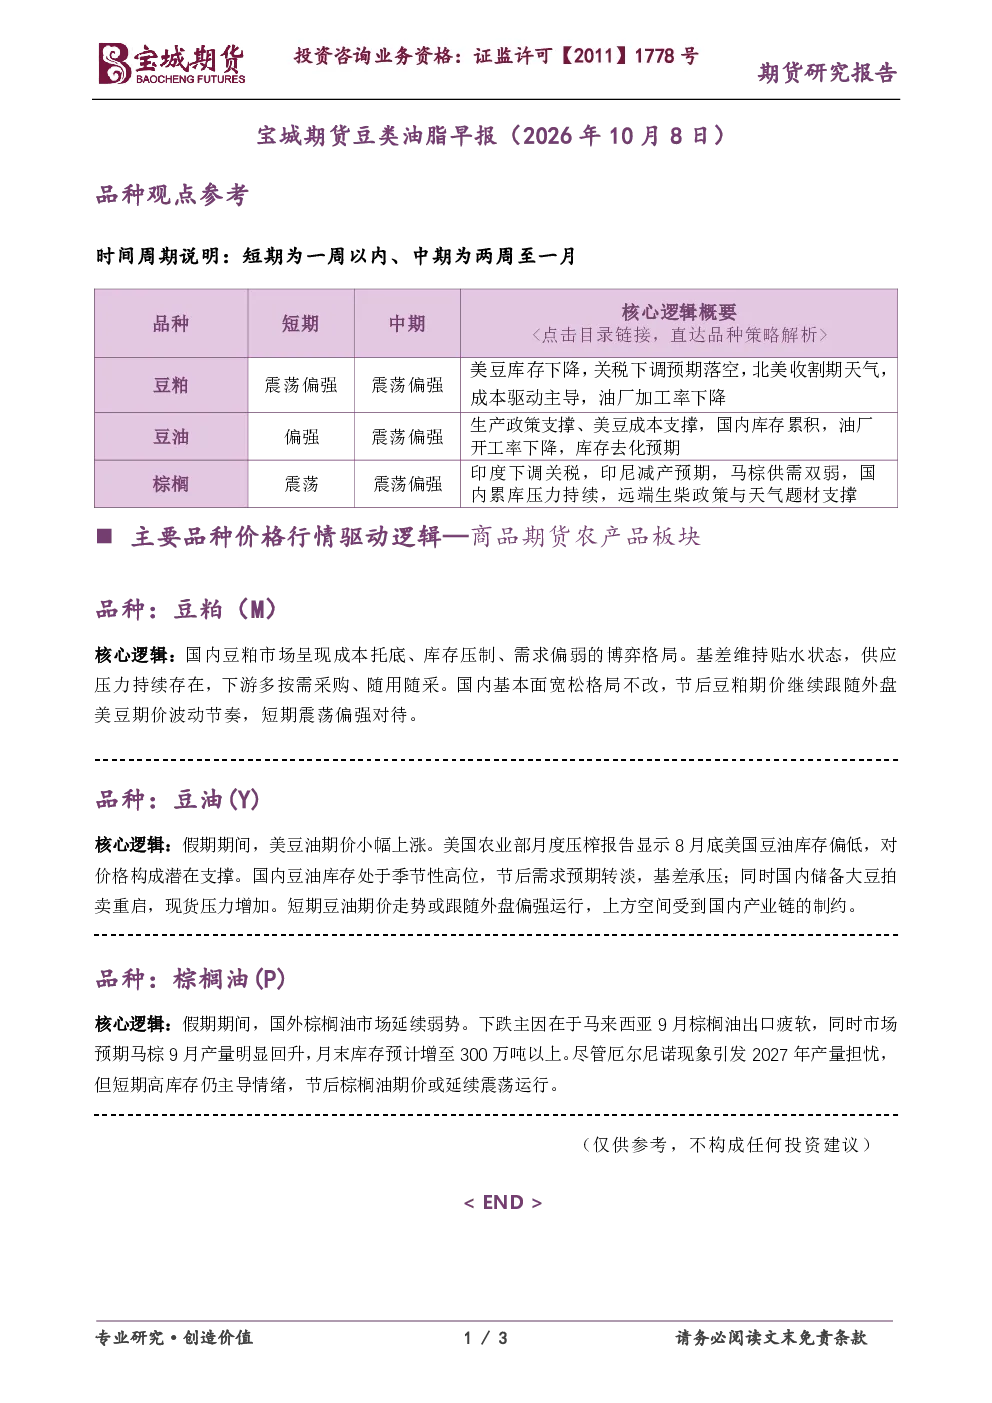
本研报主要分析了豆粕(M)、豆油(Y)和棕榈油(P)三种豆类油脂品种。豆粕市场呈现成本托底、库存压制、需求偏弱的博弈格局,基差维持贴水状态;豆油库存处于季节性高位,节后需求预期转淡,基差承压;棕榈油市场延续弱势,马来西亚9月出口疲软,产量预期回升导致月末库存增加。
豆类油脂行业未来发展趋势如何?
豆粕市场短期震荡偏强,但基本面宽松格局不改,期价或跟随外盘美豆期价波动;豆油短期走势或跟随外盘偏强,但上方空间受国内产业链制约;棕榈油期价或延续震荡运行,短期高库存主导市场情绪。美国农业部数据显示美国豆油库存偏低,对价格构成潜在支撑,但国内储备大豆拍卖重启增加现货压力。
研报重点分析了哪些方面?
本研报重点分析了国内豆粕市场的成本托底、库存压制与需求偏弱博弈,以及豆粕基差贴水、供应压力和下游按需采购的特点;豆油市场则关注了美国豆油库存偏低带来的潜在支撑,国内库存高位、需求预期转淡和基差承压,以及储备大豆拍卖对现货市场的影响;棕榈油市场则聚焦于马来西亚出口疲软、产量预期回升导致的高库存,以及厄尔尼诺现象对2027年产量可能引发的担忧。
当前豆类油脂市场现状如何?
当前豆粕市场处于成本托底与库存压制的博弈中,基差维持贴水,供应压力持续存在,下游采购谨慎;豆油市场库存处于季节性高位,需求预期转淡,基差承压,同时储备大豆拍卖增加现货压力;棕榈油市场延续弱势,马来西亚出口疲软,产量预期回升导致月末库存预计增至300万吨以上,短期高库存主导市场情绪。
研报提示哪些风险?
豆粕市场风险在于基本面宽松格局可能持续,期价或受外盘美豆期价波动影响;豆油市场风险在于国内产业链对期价上方的制约,以及储备大豆拍卖对现货市场的持续压力;棕榈油市场风险在于短期高库存主导市场情绪,尽管厄尔尼诺现象可能引发2027年产量担忧,但短期内仍需关注马来西亚产量回升对库存的影响。