猜你想问
这份研报主要分析了华润电力的哪些核心内容?
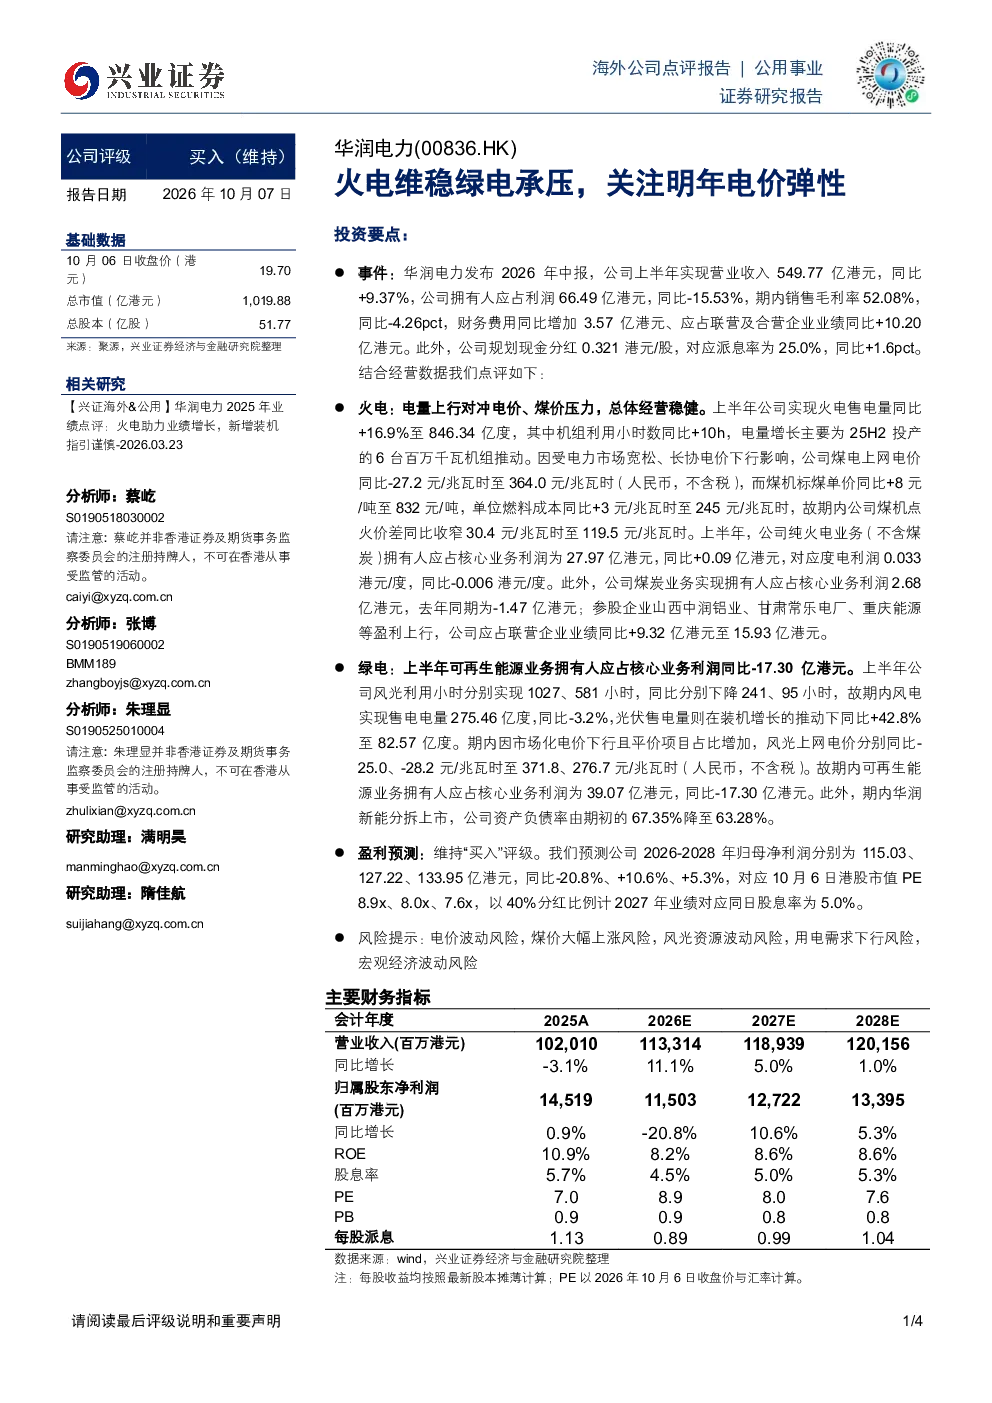
这份研报主要分析了华润电力2026年上半年的经营情况,包括营业收入、应占利润、销售毛利率等关键财务数据。火电业务方面,分析了售电量、机组利用小时数、煤电上网电价、煤机标煤单价、单位燃料成本、煤机点火价差等,指出电量上行对冲了部分压力但煤机价差收窄影响了利润。绿电业务方面,分析了风电和光伏的售电量和上网电价,指出市场化电价下行及平价项目占比增加导致盈利承压。此外,还分析了公司的分红政策、资产负债率变化以及参股企业盈利情况。
火电和绿电业务目前的发展趋势如何?
火电业务方面,华润电力上半年售电量同比增加16.9%,主要受新投产机组推动,机组利用小时数也有所提升,显示业务经营稳健。但煤电上网电价同比大幅下降,煤机标煤单价上涨,导致单位燃料成本增加,煤机点火价差收窄,对纯火电业务利润造成一定压力。绿电业务方面,风电售电量同比略有下降,而光伏售电量同比大幅增长,但受市场化电价下行及平价项目占比增加影响,可再生能源业务核心业务利润同比大幅下降。
研报重点关注了华润电力的哪些方面?
研报重点关注了华润电力火电和绿电业务的经营情况及盈利能力。在火电业务方面,重点分析了售电量、电价、煤价、燃料成本等关键指标,评估了电量增长与成本上涨之间的平衡。在绿电业务方面,重点分析了风电和光伏的发电量、上网电价变化,以及市场化电价对盈利的影响。此外,还关注了公司的分红政策、资产负债率变化以及参股企业的盈利贡献。
当前电力市场整体呈现怎样的状况?
当前电力市场呈现火电业务维稳但承压,绿电业务增长但盈利承压的态势。火电方面,售电量有所增长,但煤电上网电价下降、煤价上涨导致火电企业利润面临压力,煤机价差收窄是主要影响因素。绿电方面,风电售电量略有下降,光伏售电量大幅增长,但市场化电价下行及平价项目占比增加导致绿电业务盈利能力下降。整体来看,电力市场受到电价波动、煤价变化、资源波动等多重因素影响,企业盈利面临挑战。
研报提示了哪些主要风险?
研报提示了以下几个主要风险:一是电价波动风险,火电和绿电业务的上网电价波动可能直接影响企业盈利水平;二是煤价大幅上涨风险,煤价上涨将增加火电企业的燃料成本,压缩利润空间;三是风光资源波动风险,可再生能源发电量受天气等因素影响存在不确定性;四是用电需求下行风险,用电需求减少可能导致发电量下降,影响企业收入;五是宏观经济波动风险,宏观经济环境变化可能影响电力需求和企业投资决策。