猜你想问
黑色建材月报核心内容是什么?
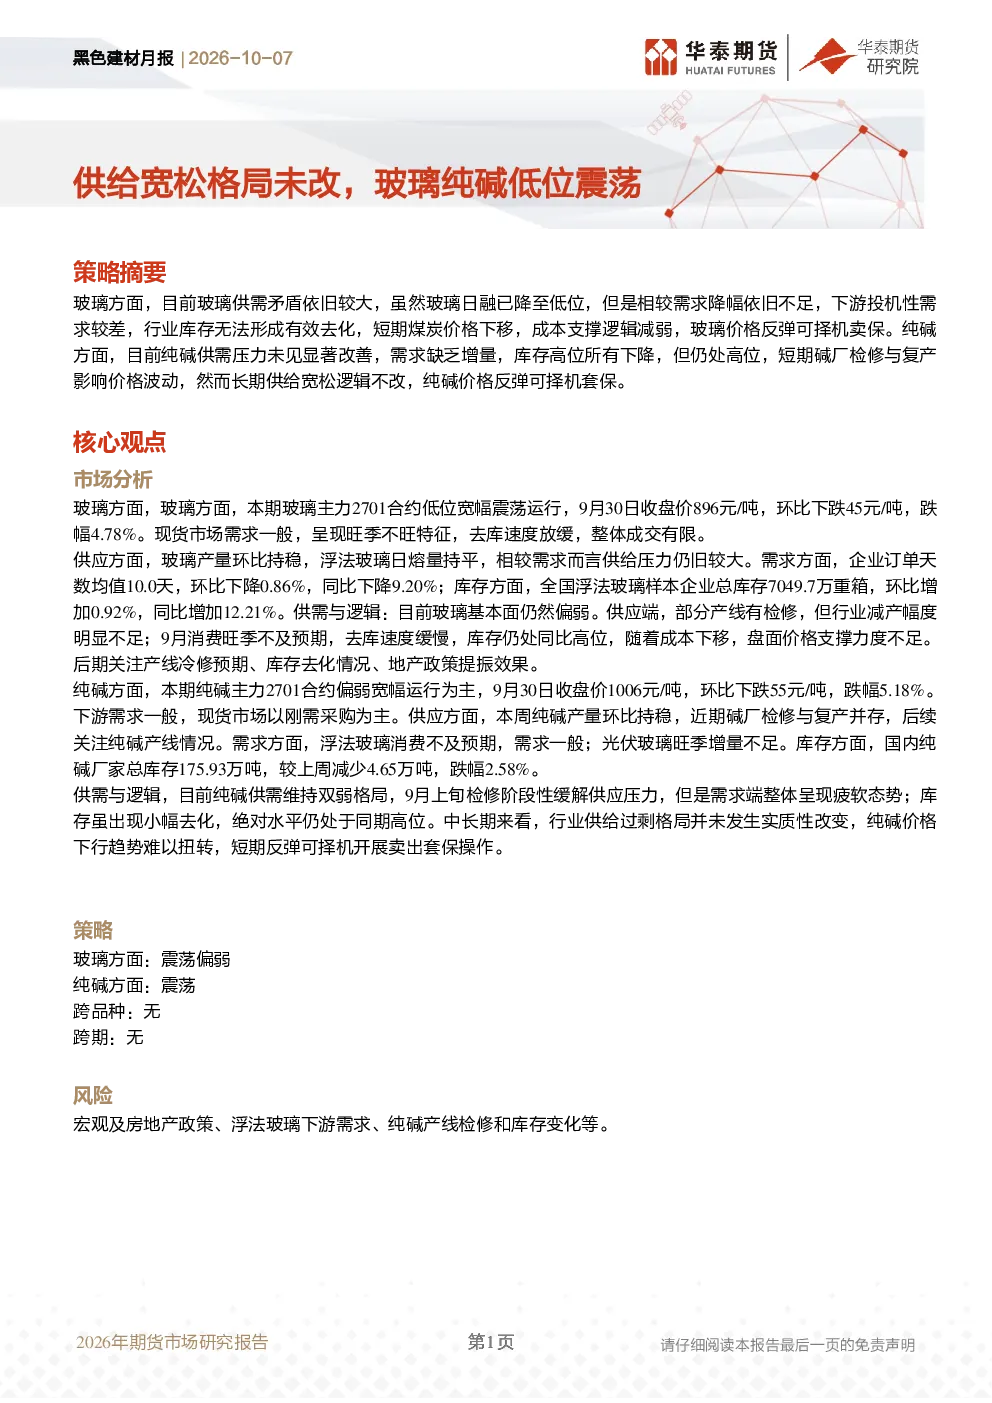
本报告分析黑色建材行业供给宽松格局未改,重点关注玻璃和纯碱的低位震荡行情。玻璃方面,供需矛盾依旧较大,日融降至低位但需求降幅不足,下游投机性需求差,库存无法有效去化,短期成本支撑减弱。纯碱方面,供需压力未见显著改善,需求缺乏增量,库存高位下降但仍处高位,短期碱厂检修与复产影响价格波动。报告建议关注产线冷修预期、库存去化、地产政策提振效果以及供需变化对价格的影响。
玻璃和纯碱行业发展趋势如何?
玻璃行业发展趋势显示供需矛盾持续存在,产量环比持稳但需求疲软,企业订单天数均值下降但同比仍显疲弱,库存同比增加明显。纯碱行业则面临供需双弱的局面,检修阶段性缓解供应压力但需求疲软,库存虽有所下降但绝对水平仍高。中长期来看,玻璃和纯碱的供给宽松格局未改,价格下行趋势难以扭转。投资者需关注行业供需变化及政策影响。
报告重点分析了哪些方向?
报告重点分析了玻璃和纯碱的供需关系及市场现状。玻璃方面,关注日融变化、下游需求、库存水平及成本支撑情况;纯碱方面,关注检修与复产动态、下游需求强度及库存变化。报告通过关键数据如日熔量、订单天数、库存量等,深入剖析了两个品种的市场表现及潜在影响因素,为投资者提供了行业分析视角。
当前玻璃和纯碱市场现状如何判断?
当前玻璃市场呈现供需矛盾突出、库存高企、需求疲软的特点。主力合约低位宽幅震荡,现货市场需求一般,旺季不旺,去库速度放缓。纯碱市场则面临供需双弱、库存高位下降但仍处高位的局面,主力合约偏弱运行,下游需求以刚需为主。整体来看,两个品种均处于基本面偏弱的阶段,价格缺乏明确支撑,市场波动较大。投资者需密切关注供需变化及政策影响。
研报提示哪些风险?
本报告提示的主要风险包括宏观及房地产政策变化、浮法玻璃下游需求波动、纯碱产线检修和库存变化等。宏观政策调整可能影响建材行业整体需求,地产政策变化将直接影响玻璃下游需求,而产线检修和库存变化则可能阶段性影响价格波动。投资者需关注这些因素对行业供需及价格走势的潜在影响,谨慎评估投资风险。