猜你想问
这份研报的核心内容是什么?
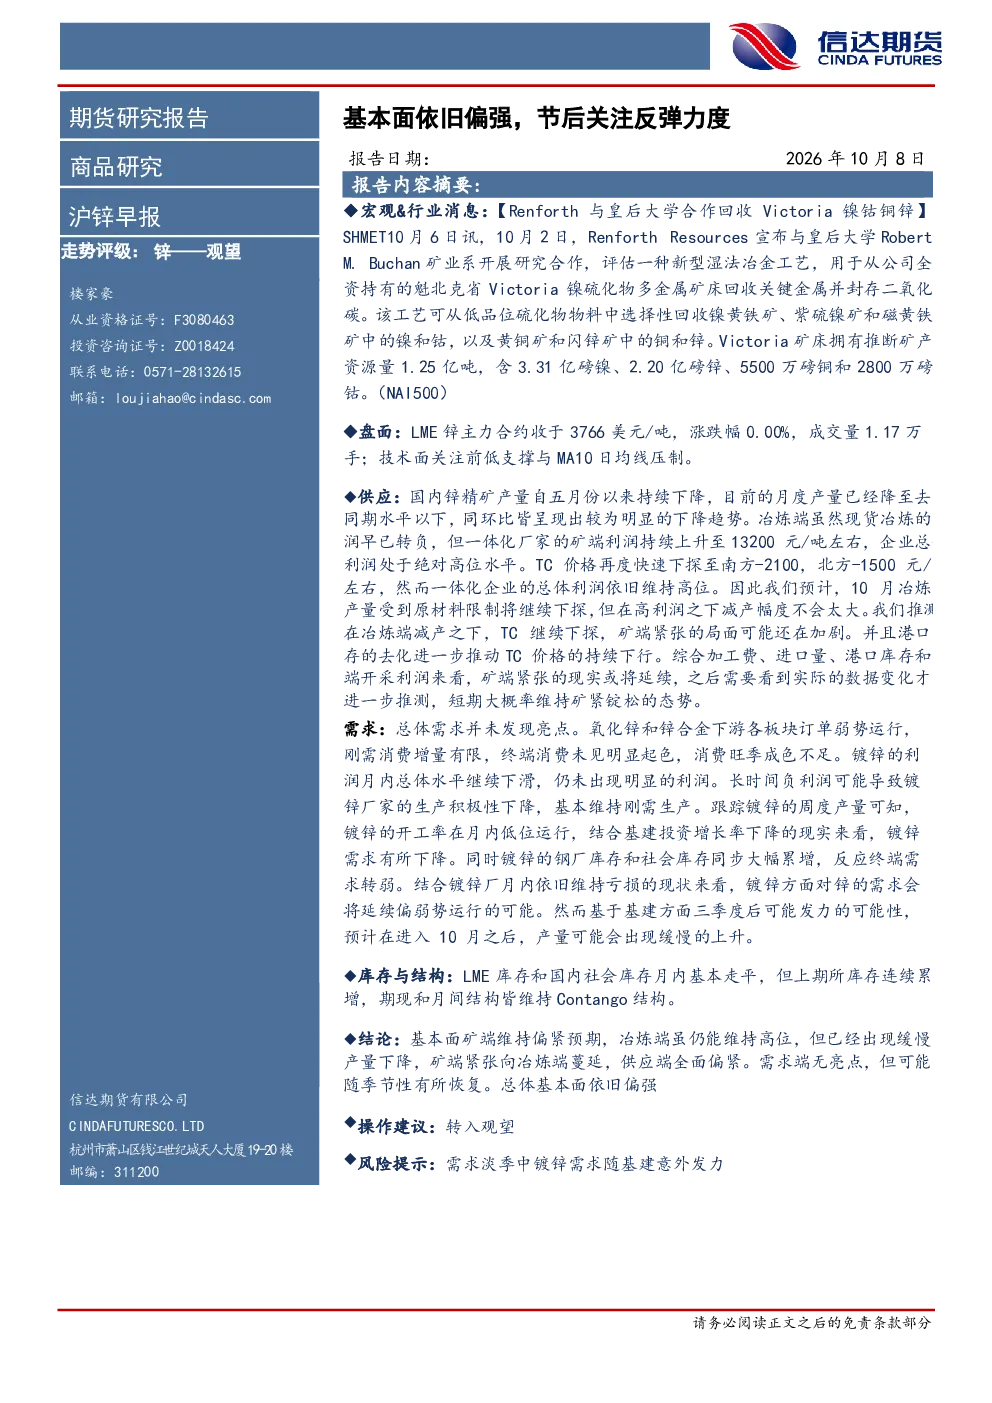
本报告分析锌基本面,指出矿端维持偏紧预期,冶炼端产量缓慢下降,供应端全面偏紧。需求端无亮点但可能随季节性恢复,总体基本面依旧偏强。报告建议转入观望,并提示需求淡季中镀锌需求随基建意外发力的风险。
锌行业的发展趋势如何?
锌行业发展趋势受供需两端影响。供应端,国内锌精矿产量持续下降,TC价格下探加剧矿端紧张,但一体化企业利润高位可能限制减产幅度。需求端,氧化锌和锌合金下游订单弱势,镀锌利润下滑导致开工率低位,基建投资下降反映终端需求转弱,但季节性因素可能带来需求恢复。
报告重点分析了哪些方向?
报告重点分析了锌的供应和需求两端。供应方面,关注国内锌精矿产量下降、冶炼端利润变化及TC价格走势;需求方面,考察氧化锌、锌合金下游订单,镀锌利润与开工率,以及基建投资对终端需求的影响。同时,报告也分析了LME和上期所库存变化及期现结构。
当前锌市场现状如何判断?
当前锌市场现状显示供应端全面偏紧,矿端维持偏紧预期,冶炼端产量缓慢下降,TC价格下探但一体化企业利润仍高位。需求端无亮点,氧化锌和锌合金下游订单弱势,镀锌利润下滑导致开工率低位,基建投资下降反映终端需求转弱。库存方面,LME库存和国内社会库存基本走平,上期所库存累增,维持Contango结构。
这份研报有哪些风险提示?
本报告提示需求淡季中镀锌需求可能随基建意外发力的风险。虽然当前镀锌利润下滑导致生产积极性下降,但若基建投资超预期增长,可能带动镀锌需求回升。此外,报告也指出供应端TC价格继续下探可能加剧矿端紧张,需关注一体化企业减产幅度及市场反应。
你可能感兴趣
沪锌早报 基本面依旧偏强,关注节前避险情绪
信达期货2026-09-29
沪锌早报:基本面依旧偏强,关注节前避险情绪
信达期货2026-09-30
沪锌早报:基本面依旧偏强,关注节前避险情绪
信达期货2026-09-29
沪锌早报:基本面依旧偏强,关注节前避险情绪
信达期货2026-09-28
沪锌早报:基本面偏强VS宏观压力
信达期货2026-06-23
铅锌镍不锈钢早报:不锈钢支撑偏强 沪锌关注下游复工
信达期货2024-02-29
沪铅原料支撑或有松动 沪锌基本面依旧偏弱
宏源期货2025-11-20
沪铅需求增量不及供给端 沪锌基本面短期依旧偏弱
宏源期货2024-10-24
国内炼厂计划加大减产力度,沪锌偏强运行
正信期货2024-08-26
外盘强势依旧,沪锌延续偏强震荡
瑞达期货2018-01-15