猜你想问
这份研报主要分析了什么内容?
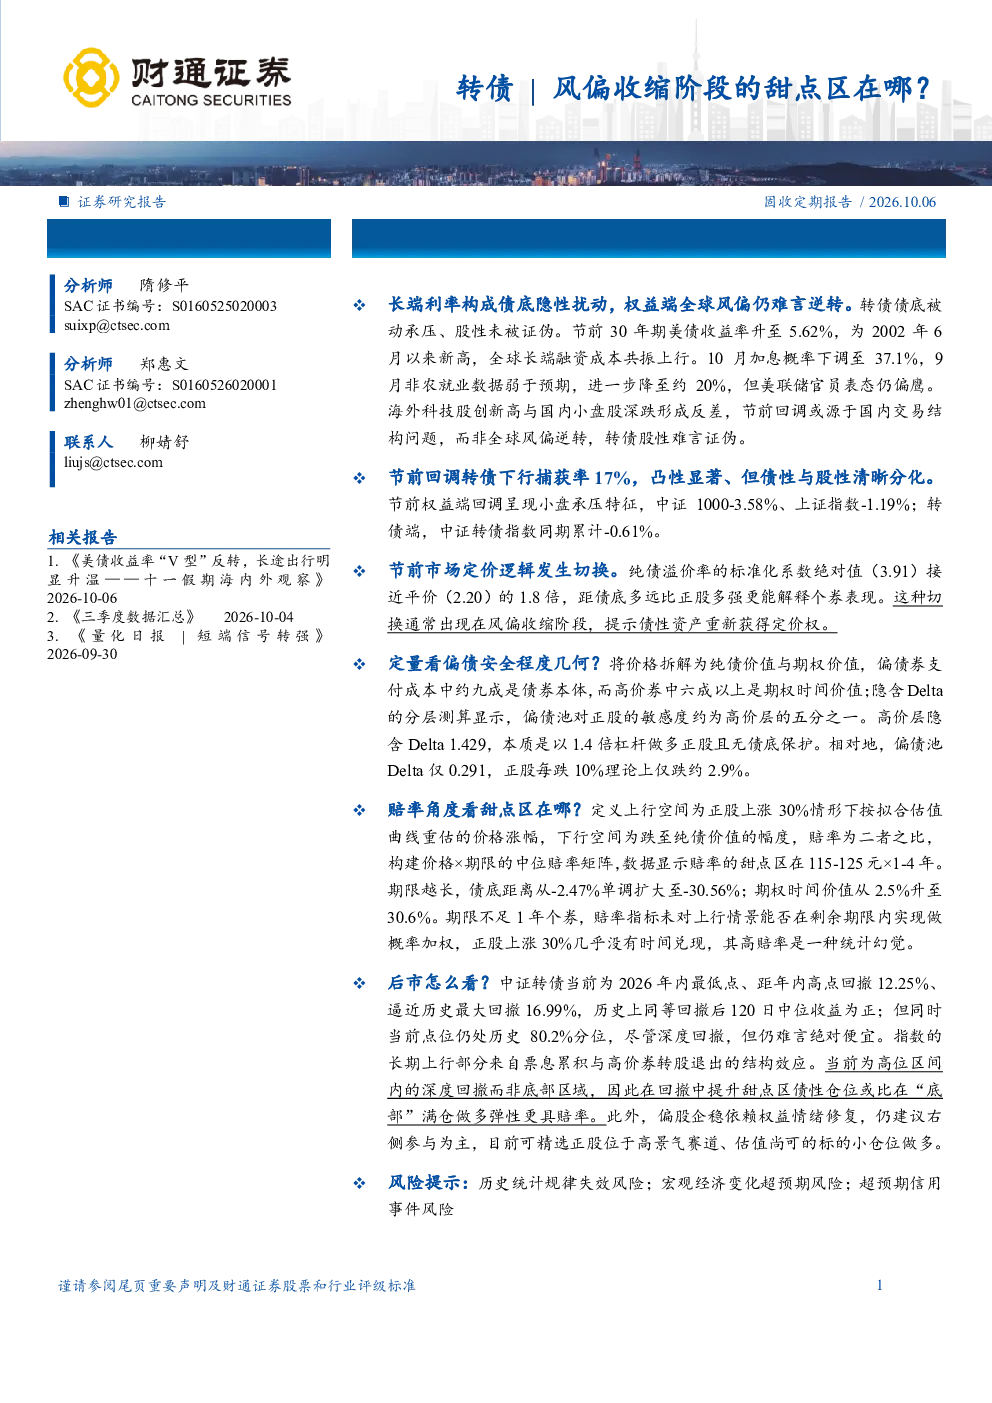
这份研报主要分析了可转债市场在风偏收缩阶段的定价逻辑和投资策略。报告指出,当前市场定价逻辑已从正股表现转向债底距离,偏债型转债因债性更强而表现更优。报告详细分析了不同价格区间的转债表现差异,特别是指出115-125元×1-4年的转债存在赔率甜点区。此外,报告还探讨了转债的股债属性分化、安全程度以及不同风格转债的估值表现。
可转债市场未来的发展趋势如何?
报告认为,可转债市场长期上行主要受益于票息累积和高价券转股退出的结构效应。当前市场处于高位区间内的深度回撤,而非底部区域。未来,投资者应关注正股所在赛道的高景气度与估值匹配度,并考虑在回撤中提升偏债型转债的仓位以增强投资弹性。转债的长期表现与票息累积、转股退出以及市场整体情绪密切相关。
研报重点分析了哪些方向?
研报重点分析了转债的赔率结构、股债属性分化以及不同价格区间的投资价值。报告通过构建赔率矩阵,识别出115-125元×1-4年的转债为赔率甜点区。同时,报告对比了偏债型与高价型转债的安全边际,指出偏债型转债对正股波动的敏感度较低。此外,报告还分析了不同评级、规模和风格的转债估值表现差异。
当前可转债市场处于什么状态?
当前可转债市场处于深度回撤状态,但整体仍处历史较高分位。报告指出,尽管回撤明显,但并非绝对便宜。市场定价逻辑已从正股表现转向债底距离,偏债型转债因债性更强而表现更优。转债的长期上行主要受益于票息累积和高价券转股退出的结构效应。当前市场为高位区间内的回撤,而非底部区域。
研报提到了哪些风险?
研报提示了三大风险:历史统计规律失效风险、宏观经济变化超预期风险以及超预期信用事件风险。报告指出,历史数据仅供参考,未来市场表现可能存在不确定性。宏观经济波动可能影响转债的债性和股性表现。此外,若出现重大信用事件,可能对转债市场整体造成冲击。投资者需关注这些潜在风险。
你可能感兴趣
转债:转债风偏收缩阶段的甜点区在哪?
财通证券2026-10-07
甜点区的胜负手策略周聚焦20250120
未知机构2025-01-20
从风偏交易到负债再平衡:债券连续调整,问题出在哪?
金融中泰证券2025-08-17
固收专题报告:债券连续调整,问题出在哪?——从风偏交易到负债再平衡
金融中泰证券2025-08-17
下阶段地产行业的机遇在哪
未知机构2026-01-21
经济数字仍没那么差,市场进入到修风偏阶段
华泰期货2019-07-17
海外加息利空落地,风偏阶段修复,把握A股震荡反弹机会—策略周报
华鑫证券2026-09-21
109页PPT看懂2024视频号利润区在哪
混沌大学2024-07-01
经济指标日报:12月中国制造业PMI落入收缩区间,欧元区PMI为近3年最低
华信期货2019-01-03