猜你想问
这份研报主要讲了什么内容?
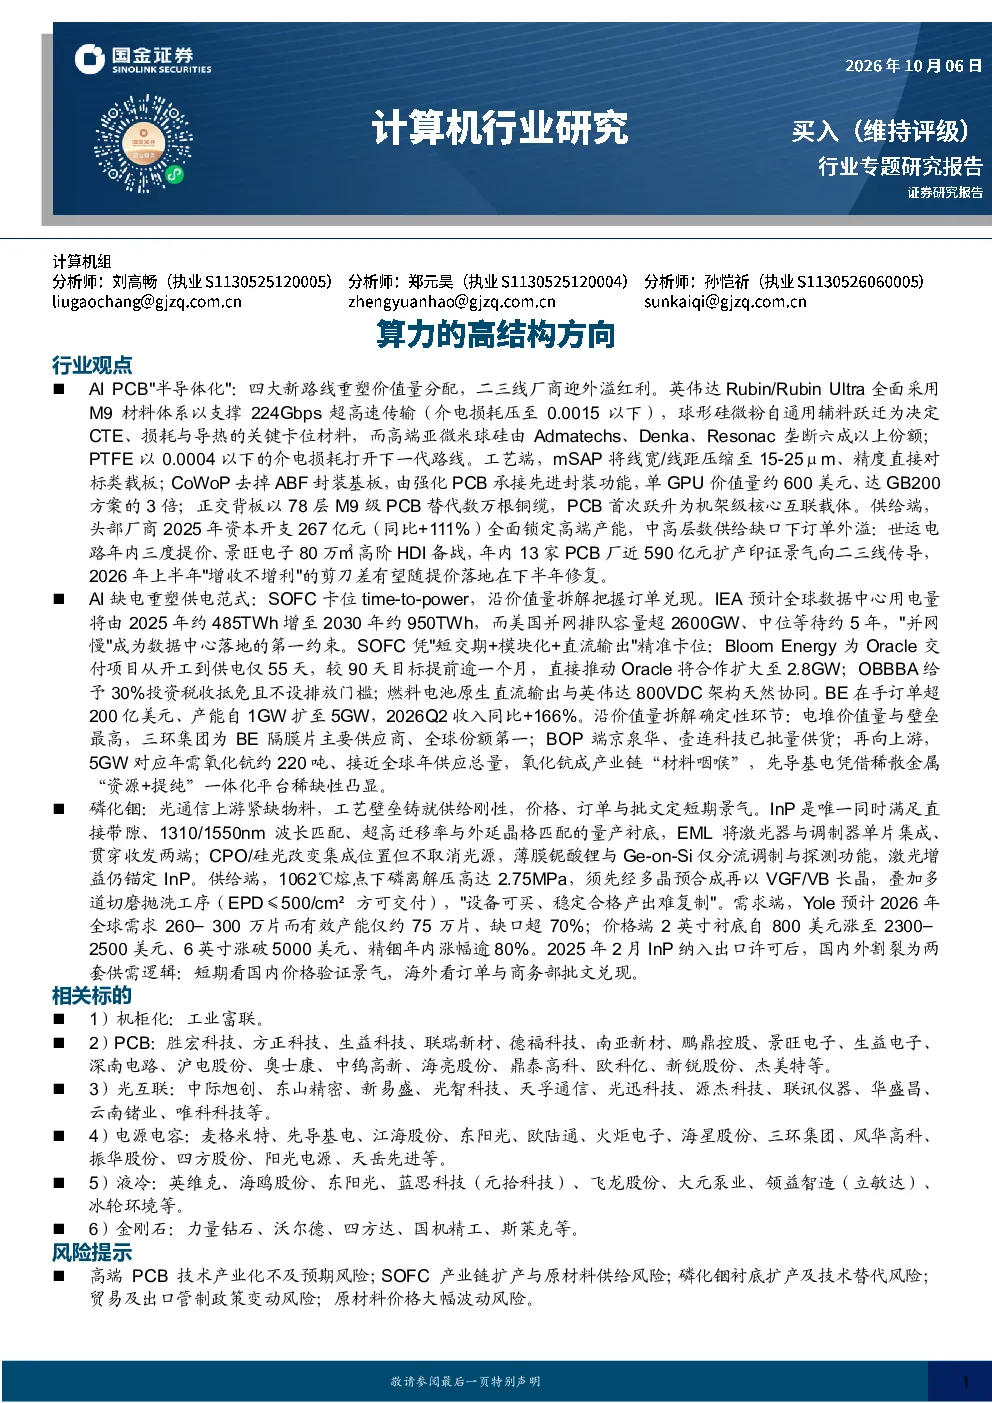
这份研报主要分析了计算机行业中算力高结构化方向的发展趋势,重点关注了PCB、电源和磷化铟三个细分领域的技术升级和产业竞争格局。PCB部分探讨了M9材料体系、mSAP工艺、CoWoP方案和正交背板等技术路线对PCB价值量的重塑;电源部分分析了SOFC技术及其在数据中心供电中的应用前景,并介绍了电解质隔膜片和金属铬材料的关键作用;磷化铟部分则阐述了其在光通信领域的应用价值和工艺壁垒。研报内容涵盖了技术路线演进、产业链分析、市场供需状况等多个维度。
算力高结构化方向未来发展趋势如何?
算力高结构化方向未来发展趋势主要体现在技术升级和产业整合加速。PCB领域将向更高层数、更小线距和更强物理性能方向发展,推动PCB从互联载体向算力封装和信号传输的核心节点演进;电源领域SOFC技术凭借其短交期、模块化和低排放等优势,有望在数据中心供电市场获得更广泛应用;磷化铟作为光通信上游关键材料,其需求将随AI高速互联发展而持续增长。同时,产业链整合趋势明显,头部企业通过外延并购和产业协同强化竞争优势,二三线厂商则受益于行业景气度提升迎来发展机遇。
研报重点分析了哪些方向?
研报重点分析了PCB、电源和磷化铟三个方向的技术路线演进和产业竞争格局。在PCB领域,重点关注了M9材料体系、mSAP工艺、CoWoP方案和正交背板等新技术路线对PCB价值量的重塑作用;在电源领域,聚焦SOFC技术在数据中心供电中的应用,并深入分析了电解质隔膜片和金属铬材料等关键环节的技术壁垒和供应链格局;在磷化铟领域,则详细阐述了其在光通信领域的应用价值和扩产壁垒,特别是多晶合成、装料配方和精密加工等关键工艺环节的技术难点。
当前市场现状如何判断?
当前市场现状呈现供需结构性矛盾和产业升级加速的特征。PCB领域二三线厂商订单外溢明显,中高层数、车规级和通用HDI产能出现供给缺口,行业景气度向二三线厂商传导;电源领域SOFC技术正处于起量阶段,但电解质隔膜片等核心材料供给集中度高,存在一定的供需缺口;磷化铟领域则面临全球产能不足和需求快速增长的局面,Yole预计2026年供需缺口将超过七成。总体来看,高结构化方向的技术升级推动了产业链各环节的价值量提升,但也加剧了部分关键材料的供需紧张状况。
研报提示哪些风险?
研报提示的主要风险包括技术路线快速迭代带来的不确定性、关键材料供给瓶颈以及政策法规变化风险。PCB领域新技术路线如M9材料体系的应用仍面临成本和良率挑战,可能影响厂商的快速布局;电源领域SOFC技术虽然前景广阔,但电解质隔膜片等核心材料认证周期长、供给集中度高,存在供应链断裂风险;磷化铟领域扩产壁垒高,国内外产能增长难以匹配需求增长速度,可能导致价格波动和市场竞争加剧。此外,出口许可和FCC规则等政策法规变化也可能影响相关产品的市场准入和供需格局。