猜你想问
这份研报主要分析了哪些内容?
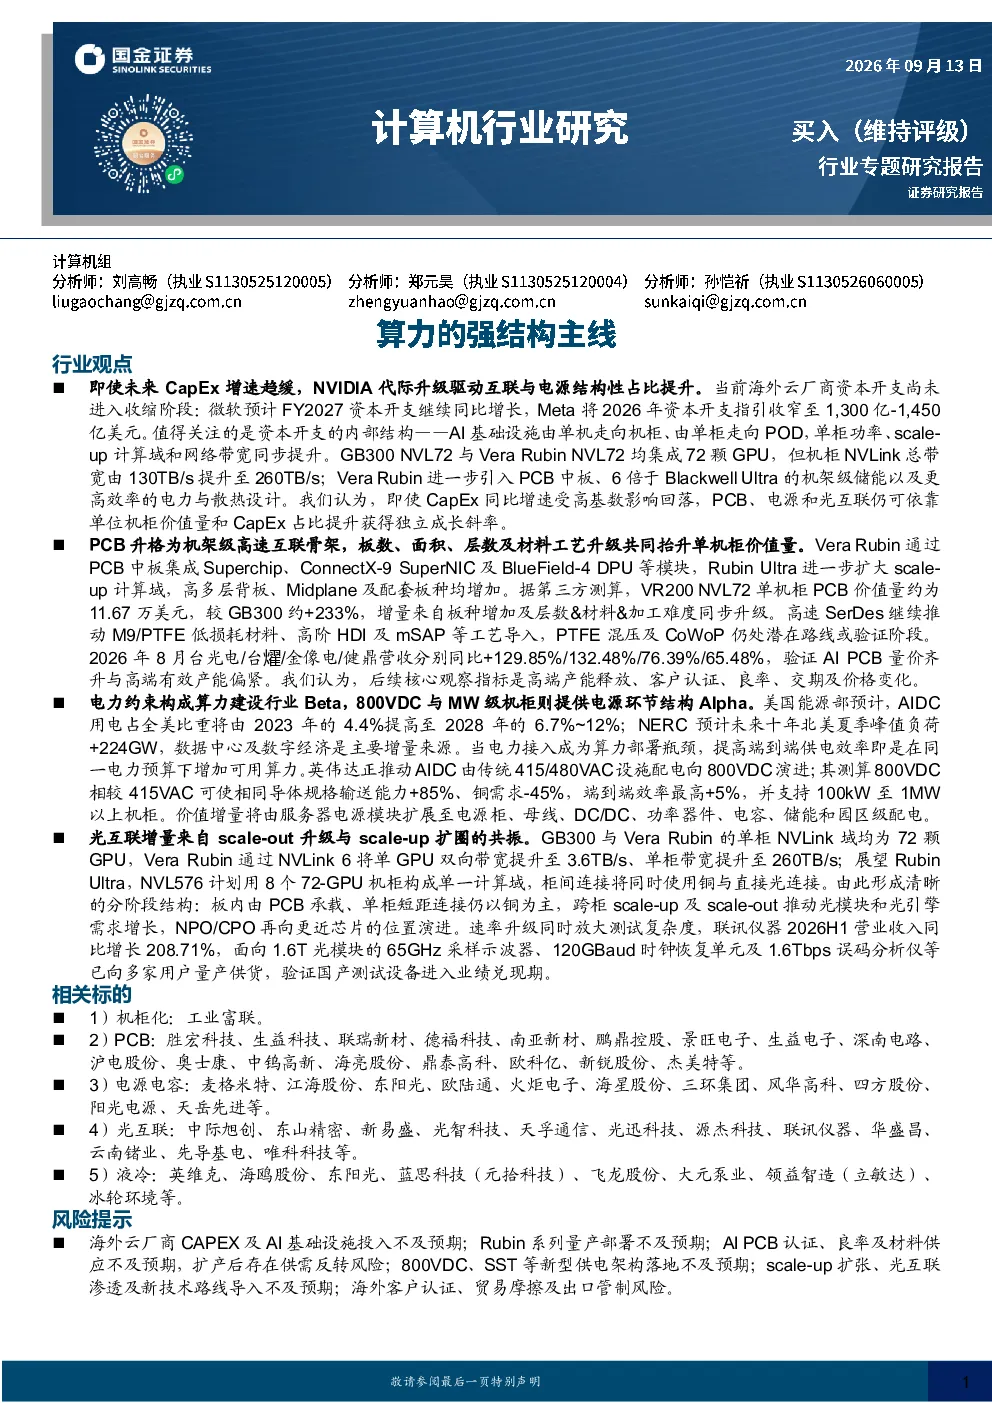
这份研报深入探讨了NVIDIA算力硬件的代际升级,从GB300到Vera Rubin及未来的Rubin Ultra,分析了单柜PCB、光互联和电源系统在结构升级中的价值量提升。报告重点解析了PCB如何从芯片承载平台升格为柜内高速互联骨架,以及800VDC电源架构和光互联技术如何应对算力需求增长带来的挑战。同时,研报还分析了相关产业链的景气度、材料工艺升级趋势以及市场供需格局。
AI算力赛道未来发展趋势如何?
AI算力赛道正从单芯片算力竞争转向全系统互联带宽竞争,PCB、光互联和电源技术成为关键增长点。随着Scale-up和Scale-out需求的提升,PCB层数和材料等级持续升级,光互联技术从柜间扩展至柜内,800VDC电源架构逐步替代传统方案。未来,AI算力将向更高功率密度、更高传输速率和更优能效比方向发展,相关产业链有望迎来历史性机遇。
研报重点分析了哪些技术方向?
研报重点分析了NVIDIA算力硬件的代际升级路径,包括Vera Rubin和Rubin Ultra的架构设计变化,以及PCB、光互联和电源技术的关键技术升级。PCB方面,报告解析了M9级高阶HDI材料、mSAP工艺和CoWoP封装技术如何提升互联性能;光互联方面,分析了近端铜光共存和远端光占比提升的趋势;电源方面,重点探讨了800VDC架构和SST固态变压器的应用前景。
当前AI算力市场现状如何?
当前AI算力市场正处于高速增长阶段,AI服务器需求持续攀升,带动PCB、光互联和电源等产业链环节景气度显著提升。PCB价值量大幅增长,高端供给受限,供需偏紧格局延续至2027年。电源领域,北美电力需求加速增长,推动800VDC架构应用。光互联方面,多柜Scale-up需求推动光连接向计算域内部渗透。整体来看,AI算力产业链各环节均呈现积极的发展态势。
研报提示了哪些投资风险?
研报提示了多项投资风险,包括海外云厂商CAPEX及AI基础设施投入不及预期、Rubin系列量产部署不及预期、AI PCB认证良率及材料供应问题、800VDC和SST等新型供电架构落地不及预期、Scale-up扩张和光互联渗透不及预期,以及海外客户认证、贸易摩擦和出口管制等风险。这些因素可能对AI算力产业链相关企业的业绩表现产生不利影响。