猜你想问
地平线机器人8月自动驾驶SoC出货量同比增长126%的具体表现如何?
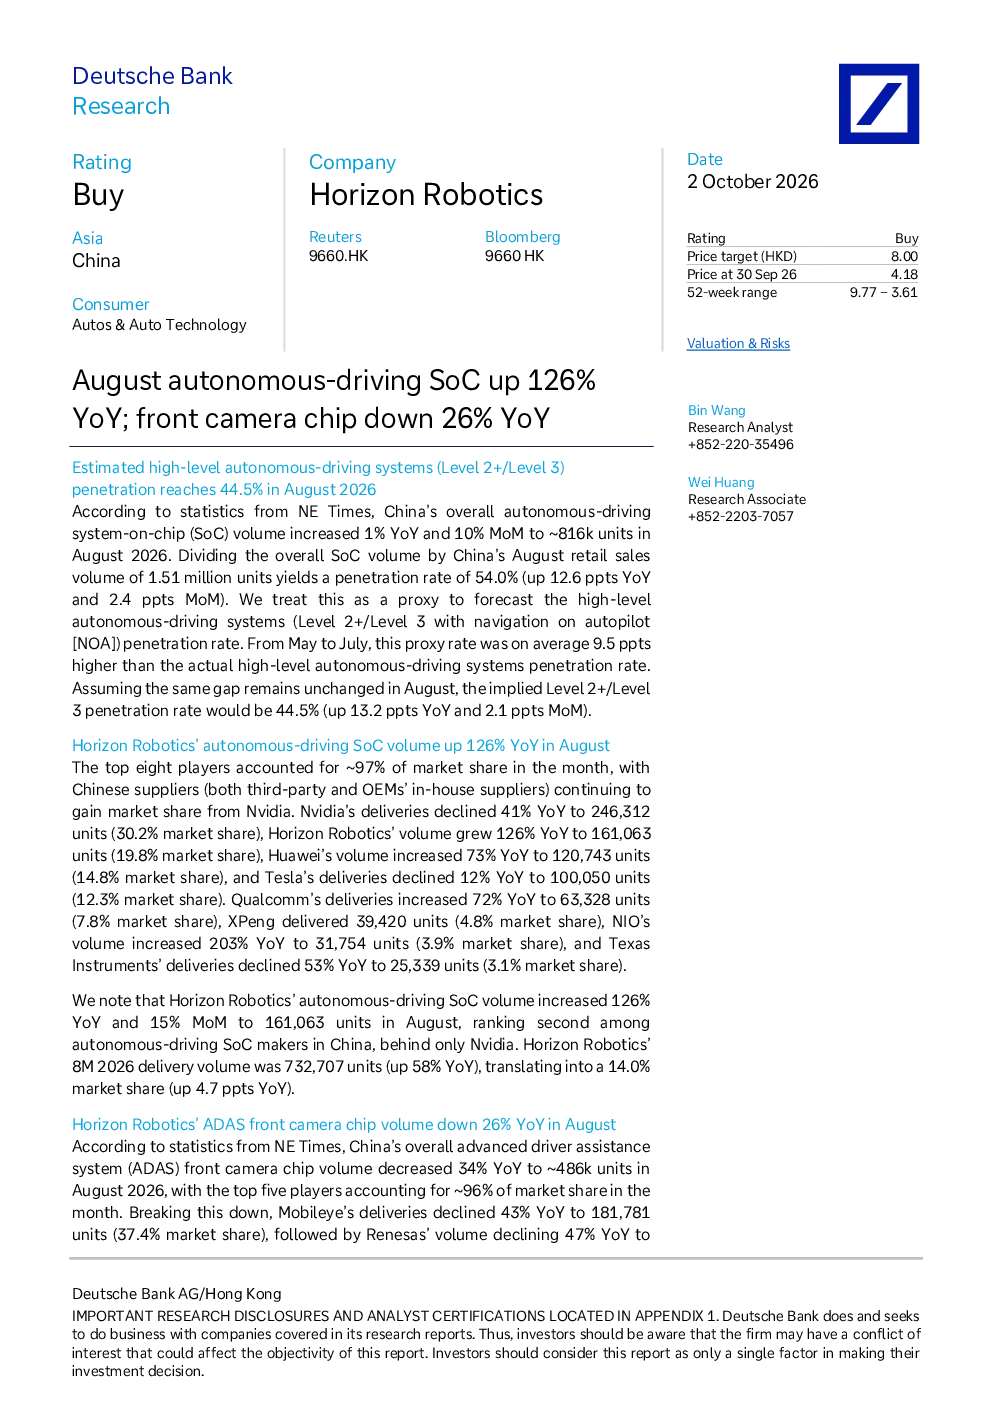
地平线机器人2026年8月自动驾驶SoC出货量同比增长126%,环比增长15%,达到161,063台,排名第二。这显示出其在自动驾驶芯片市场的强劲增长势头。公司预计2026年全年交付量732,707台,市场份额达到14.0%。这一增长主要得益于中国自动驾驶市场的快速发展,以及地平线机器人产品在性能和成本控制方面的优势。公司汽车级SoC出货量的提升,也反映出其在自动驾驶产业链中的重要地位。
中国自动驾驶系统级芯片(SoC)市场发展趋势如何?
中国自动驾驶系统级芯片(SoC)市场呈现稳步增长态势。2026年8月,中国整体SoC出货量同比增长1%,环比增长10%,达到约81.6万台。SoC出货量占零售销量的渗透率为54.0%,同比增长12.6个百分点,环比增长2.4个百分点,这一指标被视为衡量高级自动驾驶系统(L2+/L3)渗透率的代理指标。预计到2026年8月,高级自动驾驶系统的市场渗透率将达到44.5%。市场主要供应商包括英伟达、小鹏汽车、华为和特斯拉等,各厂商市场份额动态变化,市场竞争激烈。
地平线机器人汽车级SoC出货量在行业中的地位如何?
地平线机器人汽车级SoC出货量在行业中表现突出。2026年8月,其自动驾驶SoC出货量同比增长126%,达到161,063台,市场份额为14.0%,排名第二。这表明地平线机器人在自动驾驶芯片市场具有较强的竞争力。公司预计2026年全年交付量732,707台,显示出其稳定的市场表现和持续的增长潜力。与行业主要竞争对手相比,地平线机器人凭借其技术优势和创新产品,在市场中占据重要地位。
中国自动驾驶市场现状如何?
中国自动驾驶市场正处于快速发展阶段,市场渗透率逐步提升。2026年8月,高级自动驾驶系统(2级及以上/3级)的市场渗透率预计将达到44.5%。系统级芯片(SoC)市场方面,中国整体SoC出货量同比增长1%,环比增长10%,达到约81.6万台,渗透率为54.0%。市场主要供应商包括英伟达、小鹏汽车、华为和特斯拉等,各厂商市场份额动态变化。地平线机器人作为行业重要参与者,其SoC出货量和市场份额持续增长,显示出中国自动驾驶市场的活力和潜力。
地平线机器人面临哪些潜在风险?
地平线机器人面临的主要风险包括市场竞争加剧、技术更新迭代快以及供应链稳定性等。市场竞争方面,英伟达、小鹏汽车、华为和特斯拉等竞争对手实力强劲,市场份额变化频繁,可能对地平线机器人的市场地位造成冲击。技术更新迭代快要求地平线机器人持续投入研发,保持技术领先优势。供应链稳定性方面,全球芯片供应链波动可能影响公司产品交付和生产。此外,地平线机器人海外市场拓展和产品推广也面临一定的政策和文化差异风险。公司需密切关注市场动态,加强风险管理,以应对潜在挑战。