猜你想问
潮宏基2026年半年度报告核心内容有哪些?
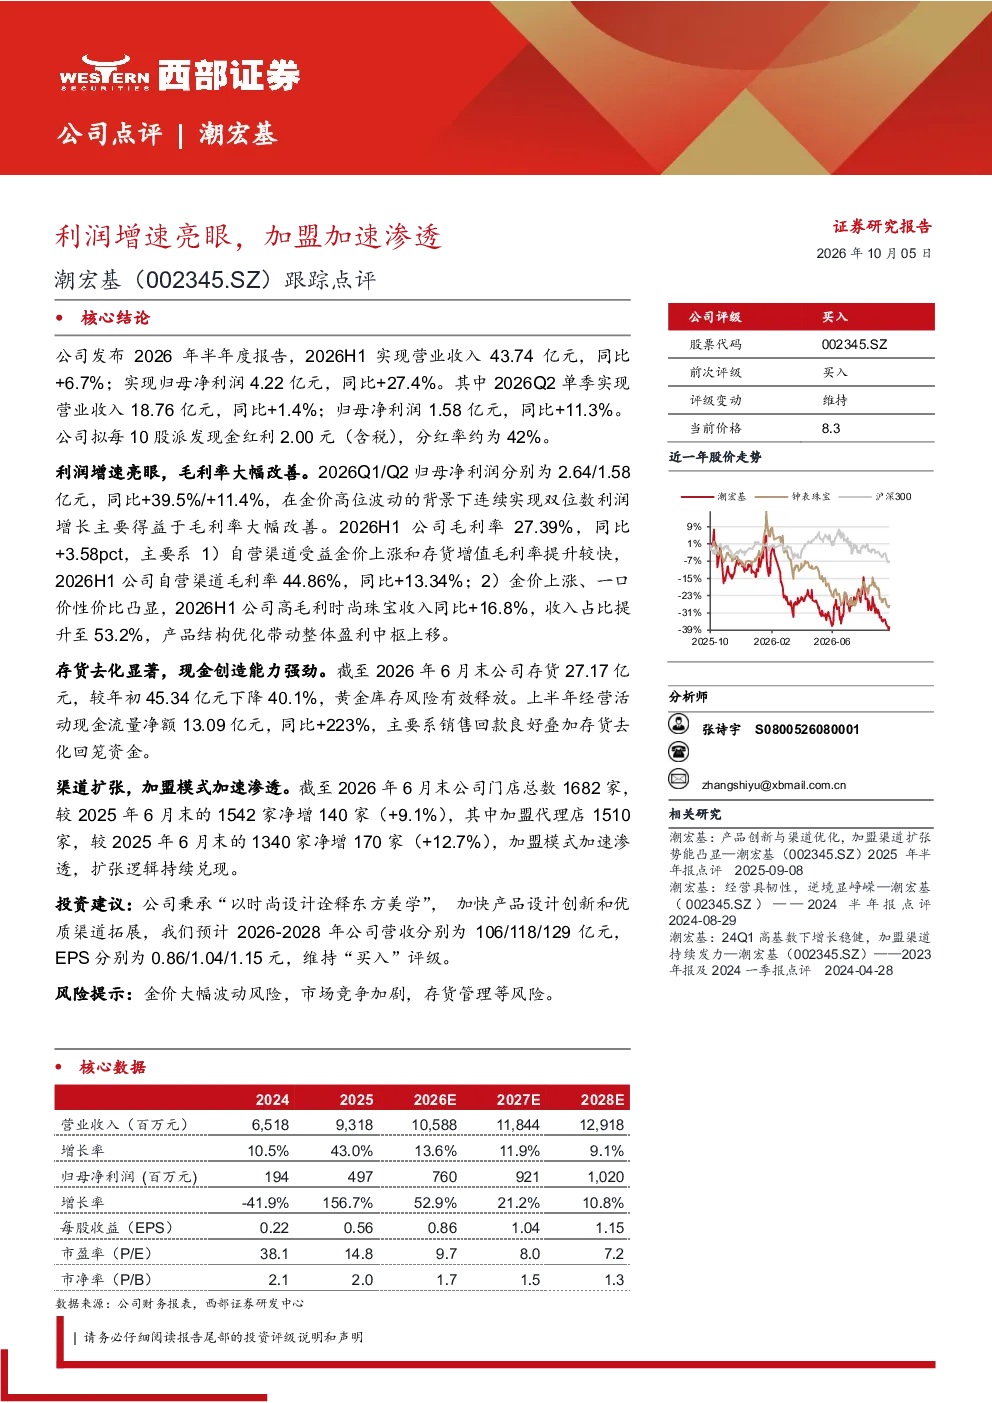
潮宏基2026年半年度报告显示,公司实现营业收入43.74亿元,同比增长6.7%;归母净利润4.22亿元,同比增长27.4%。其中,2026Q2单季营业收入18.76亿元,同比增长1.4%;归母净利润1.58亿元,同比增长11.3%。公司拟每10股派发现金红利2.00元(含税),分红率约为42%。报告还披露了毛利率大幅改善、存货去化显著、现金创造能力强劲等关键数据。
黄金珠宝赛道2026年发展趋势如何?
黄金珠宝赛道2026年发展趋势显示,金价高位波动下企业盈利能力受挑战,但通过产品结构优化和渠道模式创新,部分企业仍能实现双位数利润增长。潮宏基报告显示,高毛利时尚珠宝收入占比提升至53.2%,产品结构优化带动整体盈利中枢上移。同时,加盟模式加速渗透成为行业扩张新趋势,潮宏基加盟代理店数量同比增长12.7%,反映渠道扩张逻辑持续兑现。
潮宏基报告重点分析了哪些方面?
潮宏基报告重点分析了利润增速、毛利率改善、存货去化和渠道扩张四个方面。报告指出,在金价高位波动背景下,公司连续实现双位数利润增长主要得益于毛利率大幅改善,自营渠道和高毛利时尚珠宝收入增长显著。同时,公司存货去化效果显著,黄金库存风险有效释放,经营活动现金流量净额同比增长223%。此外,加盟模式加速渗透,门店总数同比增长9.1%,扩张逻辑持续兑现。
当前黄金珠宝市场现状如何判断?
当前黄金珠宝市场现状呈现金价波动与消费结构分化并存特征。一方面,金价高位运行对行业盈利能力构成压力,但消费者对时尚设计珠宝的需求增长,推动产品结构升级。潮宏基报告显示,高毛利时尚珠宝收入占比提升至53.2%,反映市场消费趋势变化。另一方面,企业渠道扩张加速,加盟模式渗透率提高,成为行业扩张主要方式,但市场竞争也相应加剧。
研报提示了哪些主要风险?
研报提示了金价大幅波动风险、市场竞争加剧、存货管理等主要风险。金价大幅波动直接影响黄金珠宝企业盈利稳定性,市场竞争加剧则压缩企业利润空间,需要关注品牌差异化竞争能力。此外,存货管理也是行业普遍面临的风险点,潮宏基报告显示公司存货去化效果显著,但仍需关注行业整体存货水平变化对现金流的影响。