猜你想问
速腾聚创2026年第一季度经营状况如何?
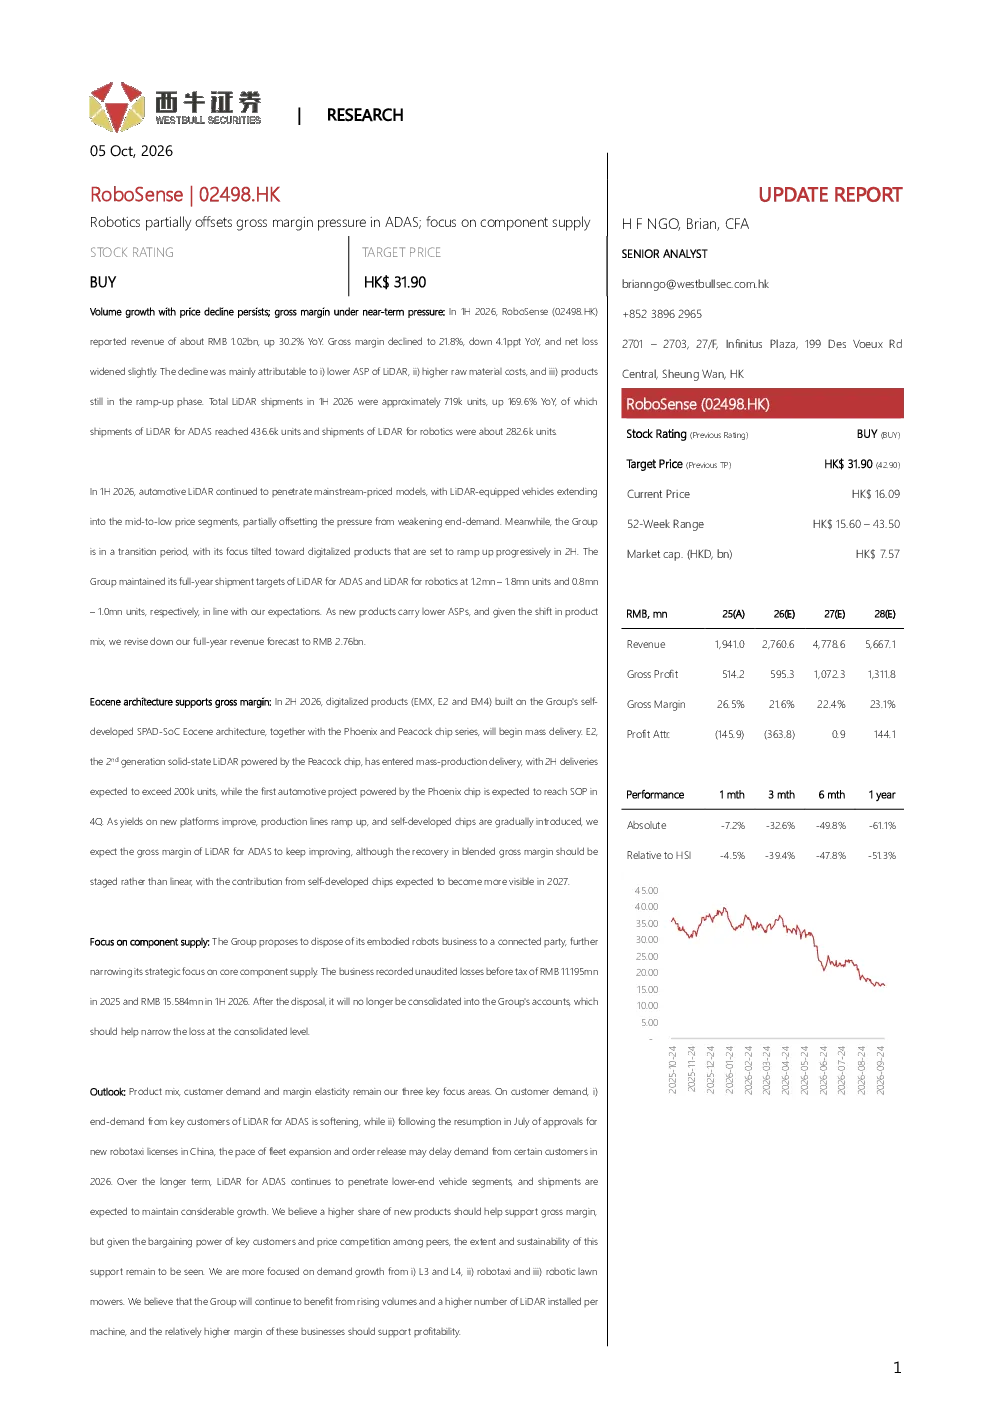
速腾聚创2026年第一季度营收约10.2亿元,同比增长30.2%,但毛利率降至21.8%,净亏损略有扩大。主要原因是激光雷达(LiDAR)平均售价(ASP)下降、原材料成本上升及产品放量。期内激光雷达总出货量约71.9万台,同比增长169.6%,其中ADAS用激光雷达43.66万台,机器人用激光雷达28.26万台。
激光雷达行业发展趋势如何?
2026年上半年,汽车激光雷达向主流价位车型渗透,部分抵消终端需求疲软压力。长期看,ADAS用激光雷达向低端汽车渗透,出货量预计显著增长。新产品占比提高应支持毛利率,但客户议价能力和价格竞争仍需观察。更关注L3/L4级别、自动驾驶出租车和自动割草机需求增长,这些业务单台激光雷达数量上升且利润率较高,应支持盈利能力。
速腾聚创报告重点分析了哪些方向?
报告重点分析了速腾聚创的产品组合、客户需求及利润率弹性。集团重心转向数字化产品,预计2026年下半年逐步放量。基于自主研发的SPAD-SoC始新世架构的数字化产品(EMX、E2和EM4)将在2026年下半年大规模交付。第二代固态激光雷达E2预计下半年交付量超20万台,首款由凤凰芯片赋能的汽车项目预计2026年第四季度量产。集团拟出售嵌入式机器人业务,以专注核心组件供应。
当前激光雷达市场现状如何?
期内激光雷达总出货量约71.9万台,同比增长169.6%,其中ADAS用激光雷达43.66万台,机器人用激光雷达28.26万台。汽车激光雷达向主流价位车型渗透,部分抵消终端需求疲软压力。但激光雷达价格持续下降、低端价格竞争加剧,ADAS用激光雷达关键客户终端需求趋缓。
速腾聚创报告提示了哪些风险?
报告提示的风险因素包括:激光雷达价格持续下降、低端价格竞争加剧、自研芯片量产进度不及预期、自动驾驶出租车复苏进度不及预期。ADAS用激光雷达关键客户终端需求趋缓和自动驾驶出租车牌照审批恢复可能延迟,2026年部分客户需求数量可能减少。自主研发芯片贡献预计2027年更凸显。