猜你想问
速腾聚创2026年毛利率下滑的主要原因是什么?
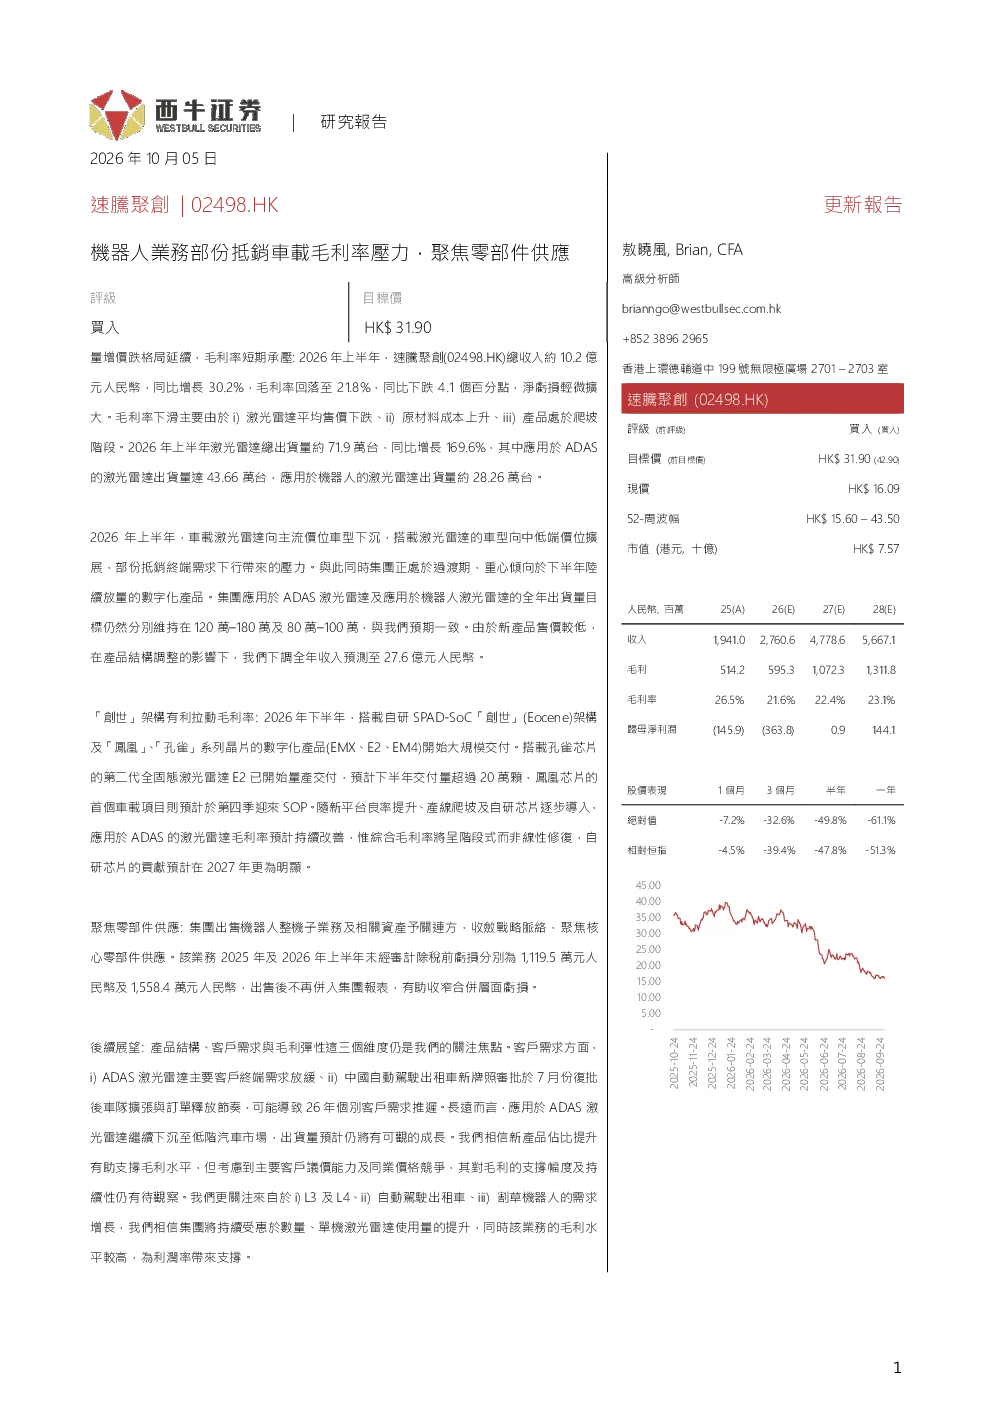
速腾聚创2026年上半年毛利率下滑主要由于激光雷达平均售价下跌、原材料成本上升及产品处于爬坡阶段。车载激光雷达向主流价位车型下沉,搭载激光雷达的车型向中低端价位扩展,部分抵销终端需求下行带来的压力。集团正处于过渡期,重心倾向於下半年陆续放量的数字化产品。
速腾聚创未来产品结构有何变化?
速腾聚创正聚焦核心零部件供应,出售机器人整机子业务及相关资产,重心倾向於下半年陆续放量的数字化产品。搭载自研SPAD-SoC「创世」(Eocene)架构及「凤凰」、「孔雀」系列晶片的数字化产品(EMX、E2、EM4)开始大规模交付。搭载孔雀芯片的第二代全固态激光雷达E2已开始量产交付,预计下半年交付量超过20万颗。
激光雷达行业发展趋势如何?
激光雷达行业正经历向主流价位车型下沉的趋势,搭载激光雷达的车型向中低端价位扩展,部分抵销终端需求下行带来的压力。ADAS激光雷达出货量达43.66万台,应用于机器人的激光雷达出货量约28.26万台。未来,ADAS激光雷达将继续下沉至低阶汽车市场,出货量预计仍将有可观的成长。
速腾聚创2026年市场现状如何?
速腾聚创2026年上半年总收入约10.2亿元人民币,同比增长30.2%,但毛利率回落至21.8%,同比下跌4.1个百分点,净亏损轻微扩大。激光雷达总出货量约71.9万台,同比增长169.6%,其中应用于ADAS的激光雷达出货量达43.66万台,应用于机器人的激光雷达出货量约28.26万台。集团应用于ADAS激光雷达及应用于机器人激光雷达的全年出货量目标分别维持在120万–180万及80万–100万。
速腾聚创研报存在哪些风险?
速腾聚创研报提示的风险因素包括:激光雷达价格持续下行、低价产品竞争加剧导致议价能力下降、自研芯片量产进度慢于预期拖累毛利率修复、自动驾驶出租车复苏未如理想。此外,客户需求方面,ADAS激光雷达主要客户终端需求放缓,中国自动驾驶出租车新牌照审批后车队扩张与订单释放节奏可能导致2026年个别客户需求推迟。