猜你想问
泡泡玛特盈利能力如何?
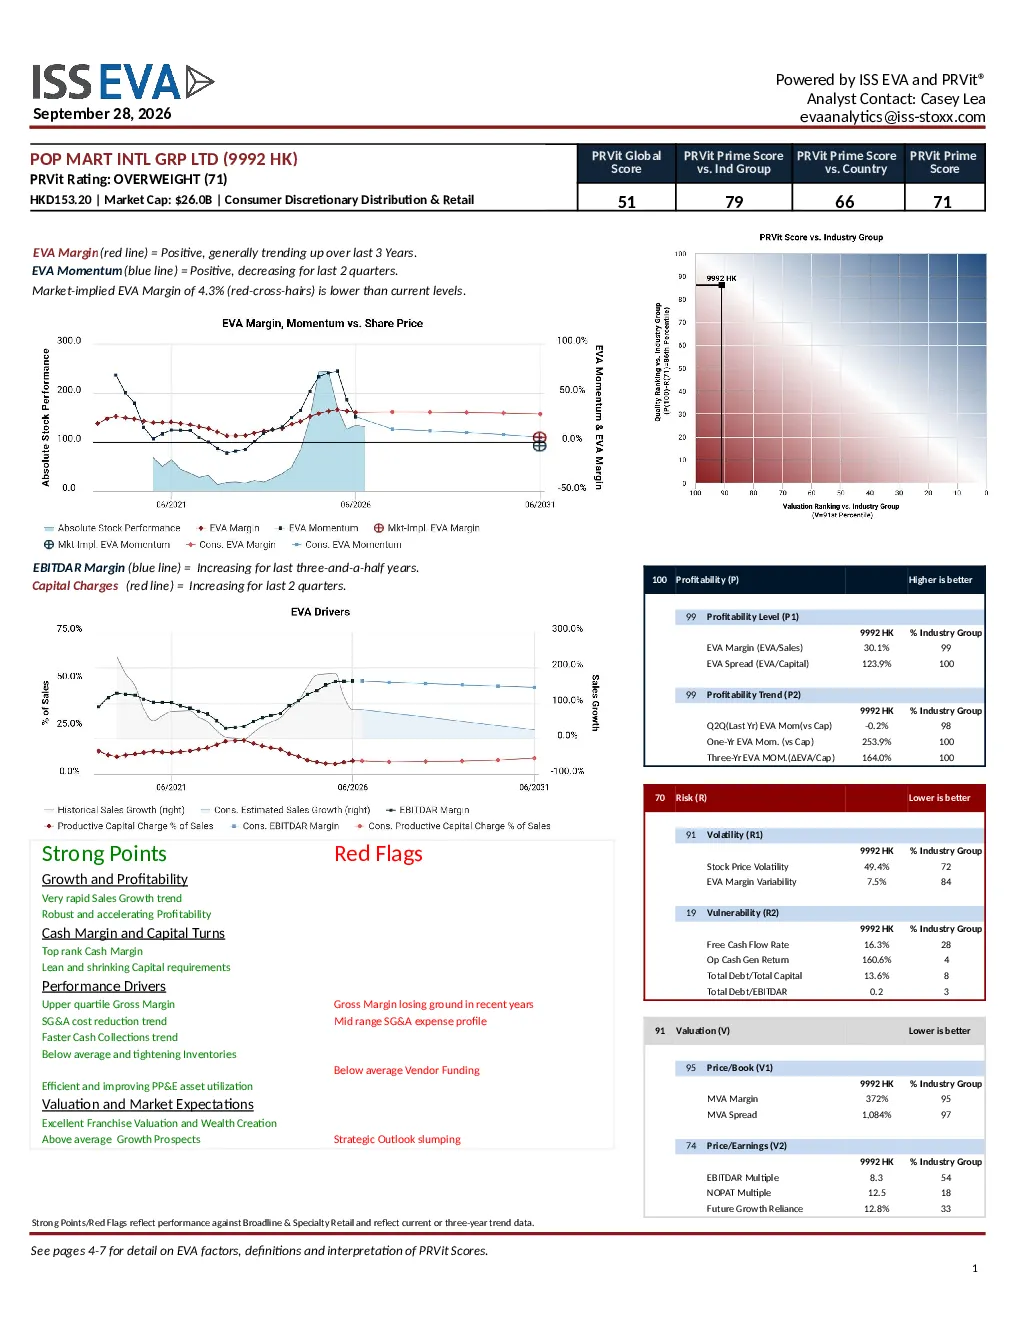
根据报告,泡泡玛特EBITDAR利润率在过去三年半持续增长,显示强劲且加速的盈利能力。公司销售增长迅猛,现金利润率高,资本周转率领先行业。上游毛利率保持高位,SG&A成本控制有效,但近年来毛利率有所下滑,整体成本控制趋势向好。
泡泡玛特行业发展趋势如何?
报告显示,泡泡玛特展现出强劲的销售增长和盈利能力,资本效率高,风险较低。公司销售增长迅猛,资产利用率高效且持续改善,现金回收加快,存货管理优于行业平均水平。但需关注未来增长依赖度对估值的影响,以及行业整体竞争格局变化。
报告重点分析了哪些方面?
报告重点分析了泡泡玛特的盈利能力与增长趋势、优势分析、风险因素及估值与市场预期。核心观点包括EBITDAR利润率持续增长、销售增长迅猛、资本效率提升、品牌价值估值高、未来价值增值为正等。同时指出毛利率下滑、需关注FGR对估值影响等风险。
当前市场对泡泡玛特的评价如何?
市场预期泡泡玛特将持续创造经济价值,调整后的“Prime”评级显示股票具有吸引力。股票实际估值显著低于内在价值,但需剔除国家和行业板块的系统性溢价影响。公司展现出强劲的销售增长和盈利能力,资本效率高,风险较低,但市场可能低估其长期增长潜力。
泡泡玛特报告有哪些风险提示?
报告提示,泡泡玛特近年来毛利率有所下滑,但整体成本控制趋势向好。需关注未来增长依赖度(FGR)对估值的影响。同时,需剔除国家和行业板块的系统性溢价影响,买入评级需结合板块因素综合判断。公司需持续提升盈利能力和资产利用效率以应对潜在风险。
你可能感兴趣
新股快讯:泡泡玛特国际集团有限公司
致富证券2020-12-01
中泰国际-新股报告:合景悠活集团控股有限公司(03913.HK)评分:76分,评级:申购-201019
中泰国际2020-10-19
泡泡玛特(09992.HK):1H25利润率超预期 IP孵化与品类创新双轮驱动
财通证券2025-08-21
泡泡玛特(09992.HK):25H1增长靓丽,全球化空间广阔
东兴证券2025-08-22
泡泡玛特(09992.HK)2025年半年报点评
华创证券2025-08-29
泡泡玛特(09992.HK):中国韧性增长,海外短期调整,星星人表现验证IP平台化能力
国盛证券2026-08-25
泡泡玛特(09992.HK):2026年收入增长24%,中国市场表现亮眼
国信证券2026-09-07
泡泡玛特(09992.HK)2026年收入增长24%,中国市场表现亮眼
国信证券2026-09-02
授予肥城市城市资产经营集团有限公司‘BBB’的国际长期发行人评级,展望稳定
联合评级国际2023-06-19