猜你想问
西门子2027财年业绩指引有何亮点?
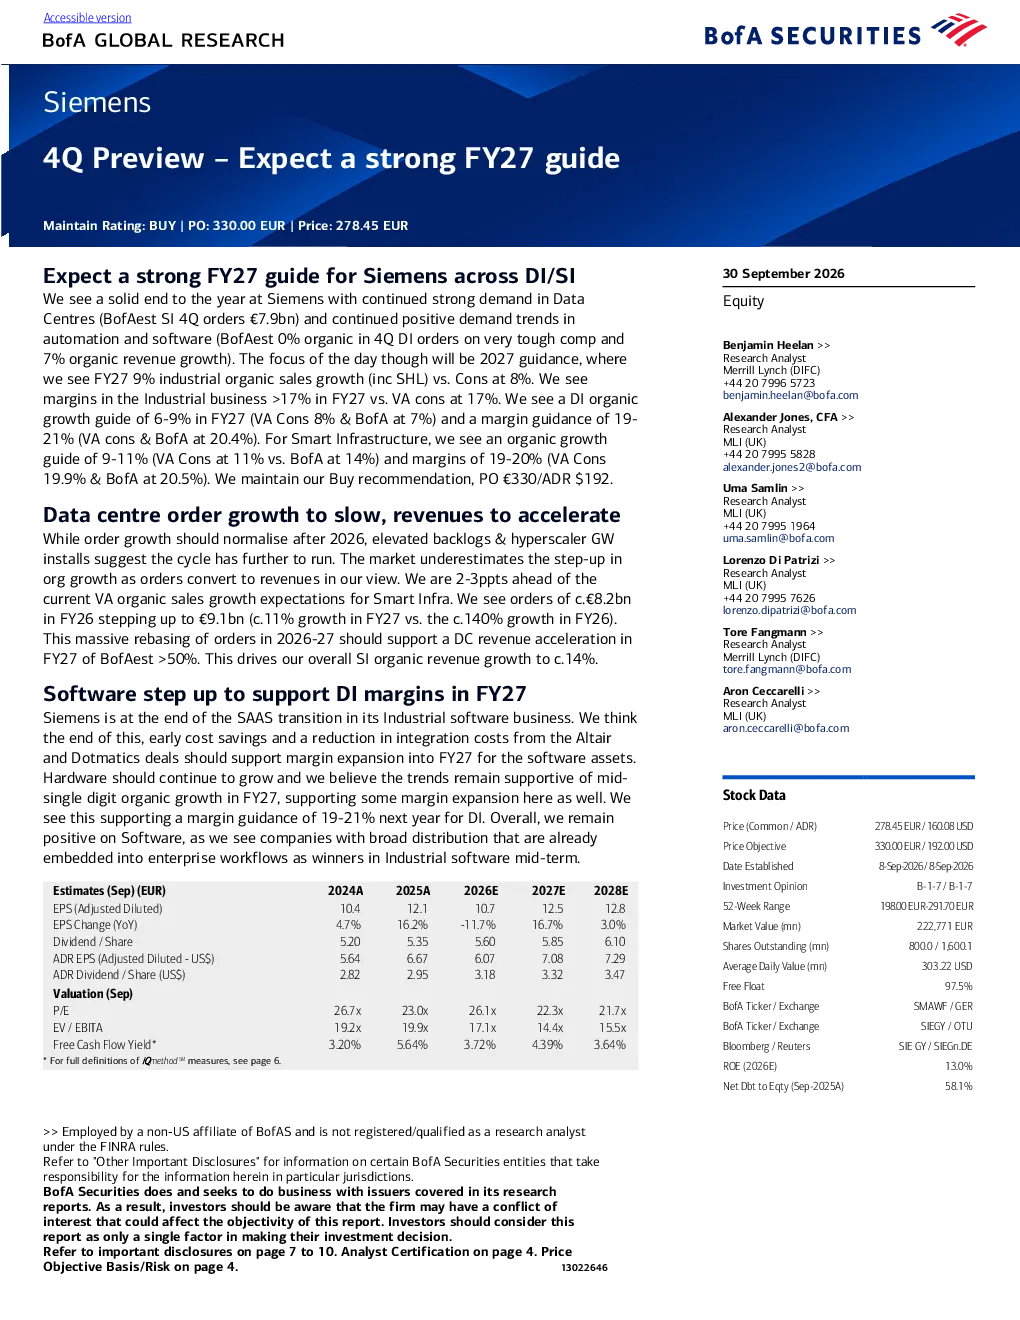
研报预计西门子在2027财年将发布强劲的业绩指引,数字工业和智能基础设施业务将保持稳健增长,软件业务前景依然强劲,硬件业务受中国和北美市场反弹支撑,预计实现中个位数有机增长。数据中心订单增长将正常化,但高库存和超大规模企业安装表明周期仍有空间。数字工业2027年有机收入增长预计为6-9%,利润率19-21%;智能基础设施2027年有机增长预计为9-11%,利润率19-20%;软件业务结束SaaS转型,2027年利润率将提升至19-21%。
数字工业和智能基础设施业务发展趋势如何?
数字工业和智能基础设施业务将保持稳健增长。数字工业2026年第四季度有机收入增长预计为0%,但2027年将实现6-9%的有机增长,利润率预计为19-21%。智能基础设施2027年有机增长预计为9-11%,利润率预计为19-20%。数据中心订单增长将正常化,但高库存和超大规模企业安装表明周期仍有空间,预计数据中心订单额为82亿欧元,2027年将增长约11%,推动整体智能基础设施有机收入增长约14%
报告重点分析了哪些业务板块?
报告重点分析了数字工业、智能基础设施和软件业务。数字工业2027年有机收入增长预计为6-9%,利润率19-21%;智能基础设施2027年有机增长预计为9-11%,利润率19-20%;软件业务结束SaaS转型,2027年利润率将提升至19-21%。硬件业务预计保持中个位数有机增长,支撑软件整体增长。
当前市场对西门子的整体判断是什么?
报告预计西门子在2027财年将发布强劲的业绩指引,数字工业和智能基础设施业务将保持稳健增长,软件业务前景依然强劲,硬件业务受中国和北美市场反弹支撑,预计实现中个位数有机增长。数据中心订单增长将正常化,但高库存和超大规模企业安装表明周期仍有空间。数字工业2027年有机收入增长预计为6-9%,利润率19-21%;智能基础设施2027年有机增长预计为9-11%,利润率19-20%;软件业务结束SaaS转型,2027年利润率将提升至19-21%
研报提示了哪些风险因素?
研报提示了自动化和建筑市场复苏不及预期、自由现金流转化不及预期、资本纪律缺失、恢复前景不明朗影响短期盈利动能等风险因素。上行风险包括自动化市场改善加速、组合出现重大变化。报告采用分部估值法,对数字工业、智能基础设施和交通业务分别应用不同市盈率,反映各自增长和利润率差异。数字工业2027年有机收入增长预计为6-9%,利润率19-21%;智能基础设施2027年有机增长预计为9-11%,利润率19-20%;软件业务结束SaaS转型,2027年利润率将提升至19-21%