猜你想问
这份研报主要分析了哪些内容?
这份研报主要分析了9月纸浆市场的行情回顾、供应分析、需求分析以及文化纸市场的行情回顾、供应分析、库存分析、利润分析、需求分析、市场展望和策略建议。具体包括纸浆品种价格变化、供需关系、库存情况、下游需求表现以及文化纸价格走势、产量变化、库存水平、利润状况、进出口情况等。同时,还展望了10月纸浆和文化纸市场的价格走势,并提出了相应的期货交易策略。
纸浆市场的供需趋势如何?
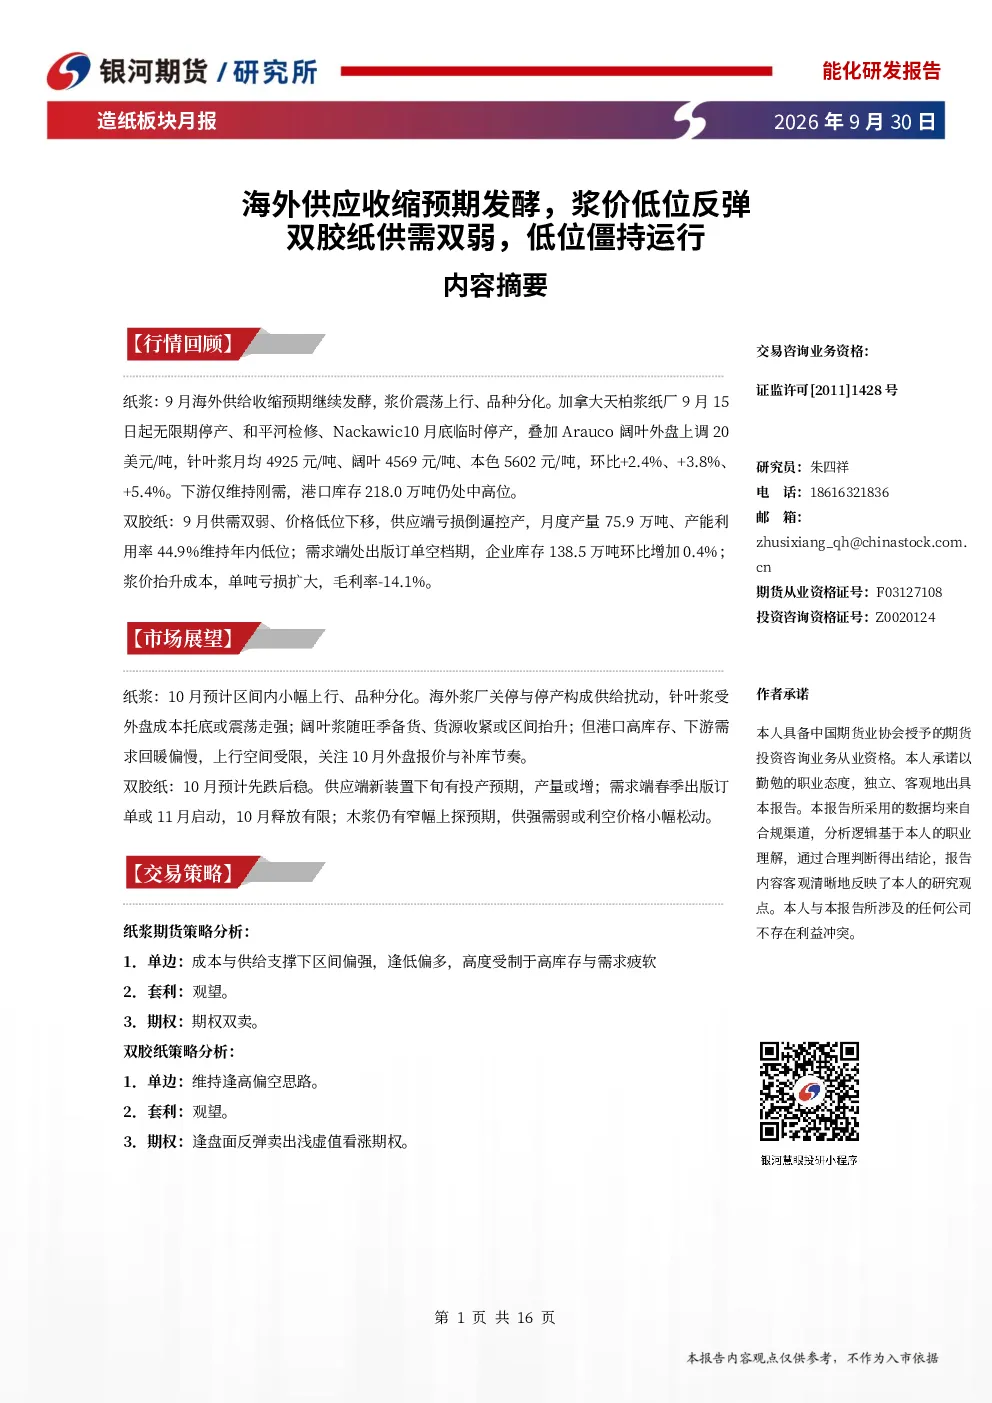
纸浆市场方面,9月海外供给收缩预期发酵,导致针叶浆、阔叶浆和本色浆价格均环比上涨。进口端总量企稳,针叶进口下滑、阔叶大幅回补,供给收缩预期强化。国产端平稳增产,各品类无供应缺口。需求端受淡季刚需主导,终端疲软压制补库,浆耗整体偏弱。文化纸市场方面,双胶纸和铜版纸价格弱势下跌,纸企挺价但下游接受度低,实单让利。供应端行业控产,但10月下旬新装置存在投产预期。库存方面,双胶纸和铜版纸库存均环比增加,同比增加明显,库存高位仍是压制纸价的核心约束。
报告对文化纸市场的分析重点是什么?
报告对文化纸市场的分析重点包括价格走势、供应情况、库存水平和利润状况。9月双胶纸和铜版纸价格弱势下跌,纸企“明挺价、暗让利”。供应端双胶纸产量环比下降,产能利用率下降,铜版纸产量环比下降更多,产能利用率同样下降,亏损倒逼转产减产。库存方面,双胶纸和铜版纸库存均处于高位,环比和同比均有所增加。利润方面,浆价上涨挤压利润,亏损再度扩大。需求端出口维持高增,但国内过剩,下游需求疲软,出版订单空档期,社会印刷持续走弱。
当前纸浆和文化纸市场的现状如何?
当前纸浆市场现状是海外供给收缩预期发酵,价格低位反弹,品种分化明显。针叶浆、阔叶浆和本色浆价格均环比上涨,但下游仅维持刚需,港口库存仍处中高位。文化纸市场现状是价格弱势下跌,纸企挺价但下游接受度低,实单让利。双胶纸和铜版纸产量环比下降,产能利用率下降,库存高位,亏损扩大。需求端出口高增,但国内过剩,下游需求疲软,出版订单空档期,社会印刷持续走弱。
研报提示了哪些市场风险?
研报提示的市场风险包括纸浆市场需关注10月外盘报价、港口去库节奏及节后补库兑现情况,以及文化纸市场10月下旬新装置投产可能带来的产量增加风险。此外,报告还指出库存高位仍是压制纸价的核心约束,浆价上涨挤压利润,亏损扩大。下游需求方面,出版订单空档期,社会印刷持续走弱,市场化订单稀少,终端消费低迷,刚需小单为主。这些因素都可能对纸浆和文化纸市场的价格走势和供需关系产生不利影响。