猜你想问
这份报告主要分析了什么内容?
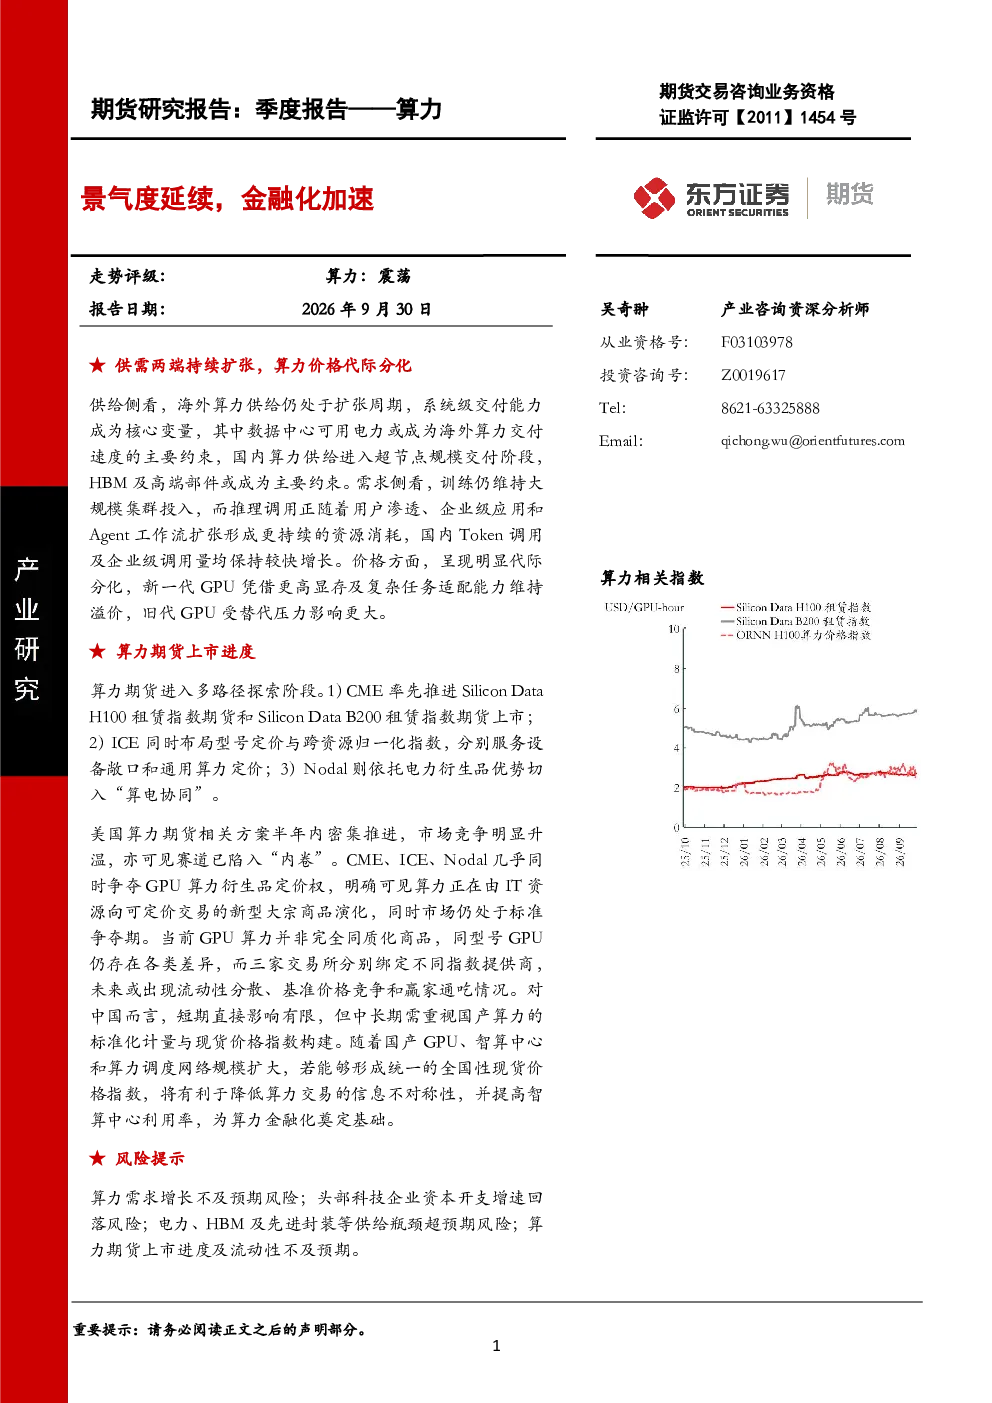
本报告深入分析了算力市场的供需两端持续扩张现状,重点探讨了算力价格的代际分化现象。从供给侧看,海外算力供给仍处于扩张周期,系统级交付能力成为核心变量,数据中心可用电力成为主要约束;国内算力供给则进入超节点规模交付阶段,HBM及高端部件成为主要约束。需求侧方面,训练仍维持大规模集群投入,推理调用随用户渗透、企业级应用和Agent工作流扩张形成持续资源消耗。价格方面,新旧GPU呈现明显代际分化,新一代GPU凭借更高显存及复杂任务适配能力维持溢价,旧代GPU受替代压力影响更大。
算力赛道未来发展趋势如何?
算力赛道未来发展趋势呈现多路径探索和市场竞争升温的特点。CME推进SiliconDataH100和B200租赁指数期货上市,ICE布局型号定价与跨资源归一化指数,Nodal依托“算电协同”体系切入市场,共同争夺GPU算力衍生品定价权。算力正由IT资源向可定价交易的新型大宗商品演化,市场仍处于标准争夺期,未来或出现流动性分散、基准价格竞争和赢家通吃情况。对中国而言,短期直接影响有限,但中长期需重视国产算力的标准化计量与现货价格指数构建,形成统一的全国性现货价格指数,有利于降低信息不对称性,提高智算中心利用率,为算力金融化奠定基础。
报告重点分析了哪些方向?
报告重点分析了算力市场的供需两端持续扩张现状,以及算力价格的代际分化现象。从供给侧看,海外算力供给仍处于扩张周期,系统级交付能力成为核心变量,数据中心可用电力成为主要约束;国内算力供给则进入超节点规模交付阶段,HBM及高端部件成为主要约束。需求侧方面,训练仍维持大规模集群投入,推理调用随用户渗透、企业级应用和Agent工作流扩张形成持续资源消耗。价格方面,新旧GPU呈现明显代际分化,新一代GPU凭借更高显存及复杂任务适配能力维持溢价,旧代GPU受替代压力影响更大。此外,报告还分析了算力期货上市进度及市场竞争态势,以及对中国算力市场发展的影响。
当前算力市场现状如何判断?
当前算力市场现状呈现供需两端持续扩张和价格代际分化的特点。从供给端看,海外算力供给仍处于扩张周期,但受限于系统级交付能力和数据中心可用电力;国内算力供给则进入超节点规模交付阶段,但受限于HBM及高端部件。需求端方面,训练仍维持大规模集群投入,推理调用随用户渗透、企业级应用和Agent工作流扩张形成持续资源消耗,国内Token调用及企业级调用量保持较快增长,推理成为更具持续性的增长来源。价格方面,新旧GPU呈现明显代际分化,新一代GPU凭借更高显存及复杂任务适配能力维持溢价,旧代GPU受替代压力影响更大。算力期货市场则处于多路径探索阶段,CME、ICE、Nodal等机构正争夺GPU算力衍生品定价权,市场竞争升温。
研报提示了哪些风险?
研报提示了以下四类主要风险:一是算力需求增长不及预期风险,可能导致算力资源闲置或利用率下降;二是头部科技企业资本开支增速回落风险,可能影响算力市场的投资和扩张;三是电力、HBM及先进封装等供给瓶颈超预期风险,可能制约算力供给能力的提升;四是算力期货上市进度及流动性不及预期风险,可能影响算力金融化进程和市场定价效率。这些风险需引起关注,并采取相应措施进行管理和应对。