猜你想问
这份报告主要分析了石蜡行业的哪些核心内容?
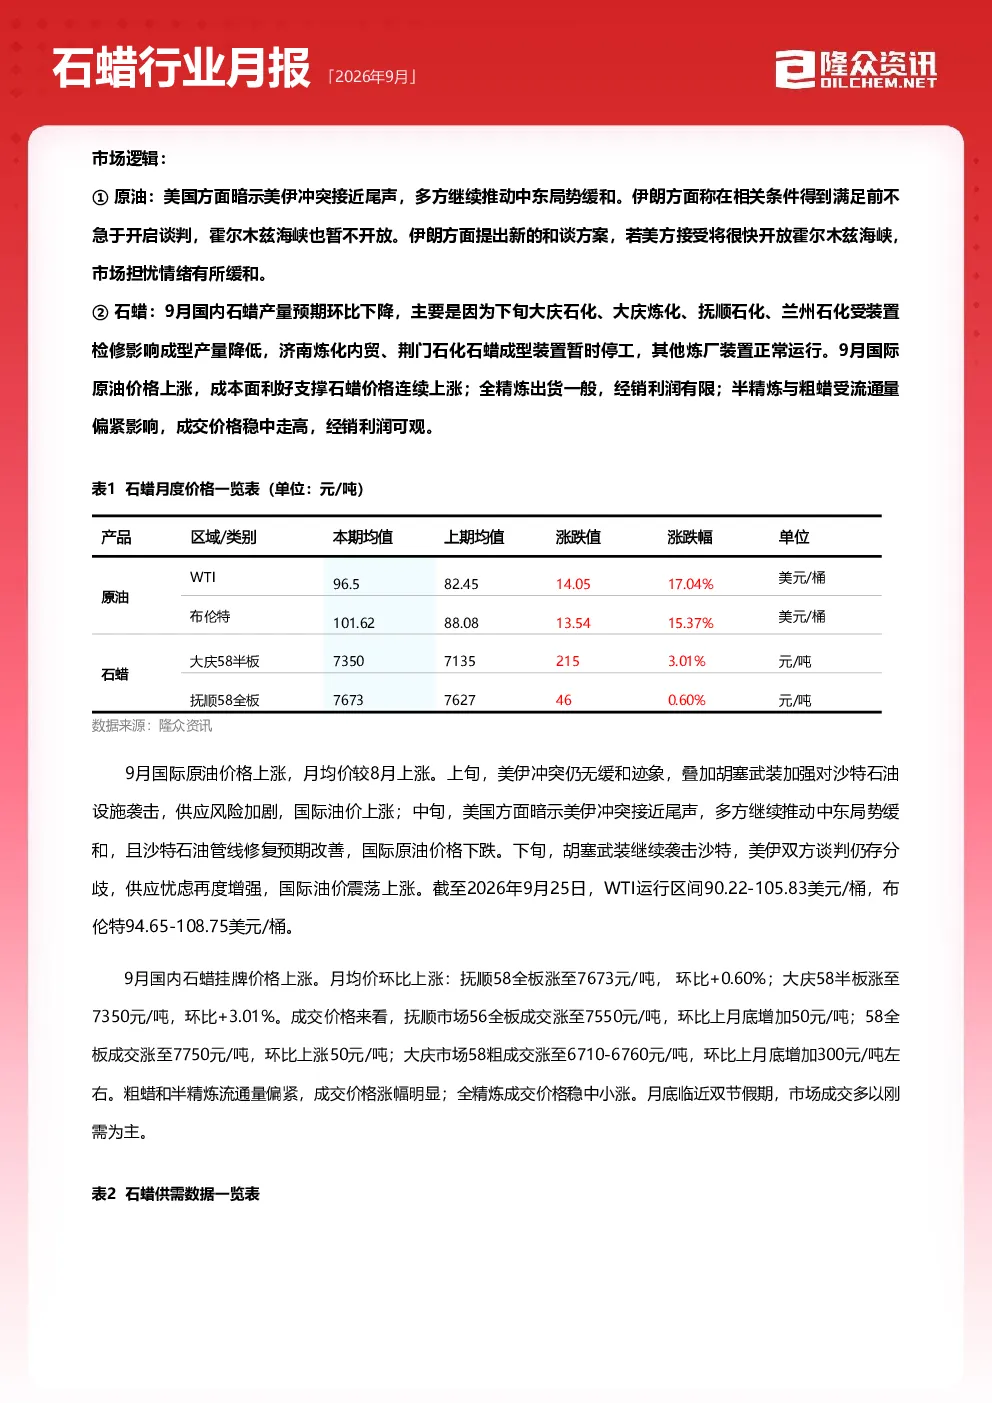
本报告深入分析了2026年9月中国石蜡行业的市场逻辑、供需平衡、成本利润、供应需求及进出口情况。报告指出,受装置检修影响,9月国内石蜡产量环比下降,国际原油上涨推动成本面利好,全精炼出货一般,半精炼与粗蜡价格稳中走高。供需差负向增大,炼厂库存低位运行,供不应求。9月总供应量预计13.27万吨,环比下降4.74%,出口量预计6万吨左右。本期石蜡生产利润为1846元/吨,环比增加。报告还分析了费托蜡、液蜡、氯化石蜡等细分产品的市场表现,并展望了10月及未来三个月的市场走势。
石蜡行业未来的发展趋势如何?
石蜡行业未来发展趋势呈现结构性分化。从供需角度看,9月供小于需的局面利好价格,但10月供需差预计由负转正,市场观点看跌与看稳各占50%。供应端,荆门石化装置检修导致9月产量下降,预计10月供应量环比窄幅增加。需求端,PVC制品企业产能利用率提升,轮胎企业产能利用率下降,下游需求小幅回升但改善有限。成本端,国际油价高位支撑原料价格,利润预计继续小幅增长。出口方面,墨西哥和越南是主要出口市场。未来需关注下游开工、原料价格、石蜡厂提价意愿、出口及前沿库成交价格走势,以及各牌号生产库存变化。
报告中重点分析了石蜡行业的哪些方面?
报告重点分析了石蜡行业的供需平衡、成本利润、供应需求及进出口情况。在供需平衡方面,报告指出9月供小于需,价格利好,炼厂库存低位运行。具体数据上,9月总供应量预计13.27万吨,环比下降4.74%,出口量预计6万吨左右。成本利润方面,本期石蜡生产利润为1846元/吨,环比增加,预计下期利润为1900元/吨。供应方面,9月产量预估12.38万吨,环比下降,主要受荆门石化装置检修影响。需求方面,PVC制品企业产能利用率提升,轮胎企业产能利用率下降,下游需求小幅回升。进出口方面,进口量波动较小,主要贸易伙伴为日本,出口量预计6万吨左右。
当前石蜡市场的现状如何判断?
当前石蜡市场呈现供需偏紧、价格稳中有升的态势。9月国内产量环比下降,主要受装置检修影响,而国际原油上涨推动成本面利好。供需差负向增大,炼厂库存低位运行,供不应求。具体到产品,全精炼出货一般,半精炼与粗蜡成交价格稳中走高,挂牌价格上涨,月均价环比上涨,但成交价格稳中走弱,月底临近双节刚需为主。费托蜡挂牌价格先跌后涨,后市价格稳定为主。液蜡市场宽幅上行,需求端支撑强劲。氯化石蜡市场价格持续推涨,原料价格宽幅上行成本支撑强劲,但需求端整体表现一般。总体来看,市场处于成本支撑与需求温和回升的平衡状态。
投资石蜡行业需要注意哪些风险?
投资石蜡行业需关注以下风险:一是地缘政治风险,如美伊冲突缓和预期虽减轻市场担忧,但霍尔木兹海峡暂不开放,伊朗未急于谈判,仍存在不确定性。二是供应端风险,荆门石化装置检修导致9月产量下降,未来若装置重启或检修计划变化,可能影响市场供应。三是需求端风险,下游PVC制品和轮胎企业产能利用率变化,以及行业开工率波动,将直接影响石蜡需求。四是成本端风险,国际油价波动可能导致原料成本大幅变化,影响生产利润。五是进出口政策风险,贸易伙伴关系变化或关税调整可能影响出口量。此外,需关注各牌号生产库存变化,以及石蜡厂提价、出口及前沿库成交价格走势,这些因素可能对市场产生短期冲击。