猜你想问
加氢苯9月市场表现如何?
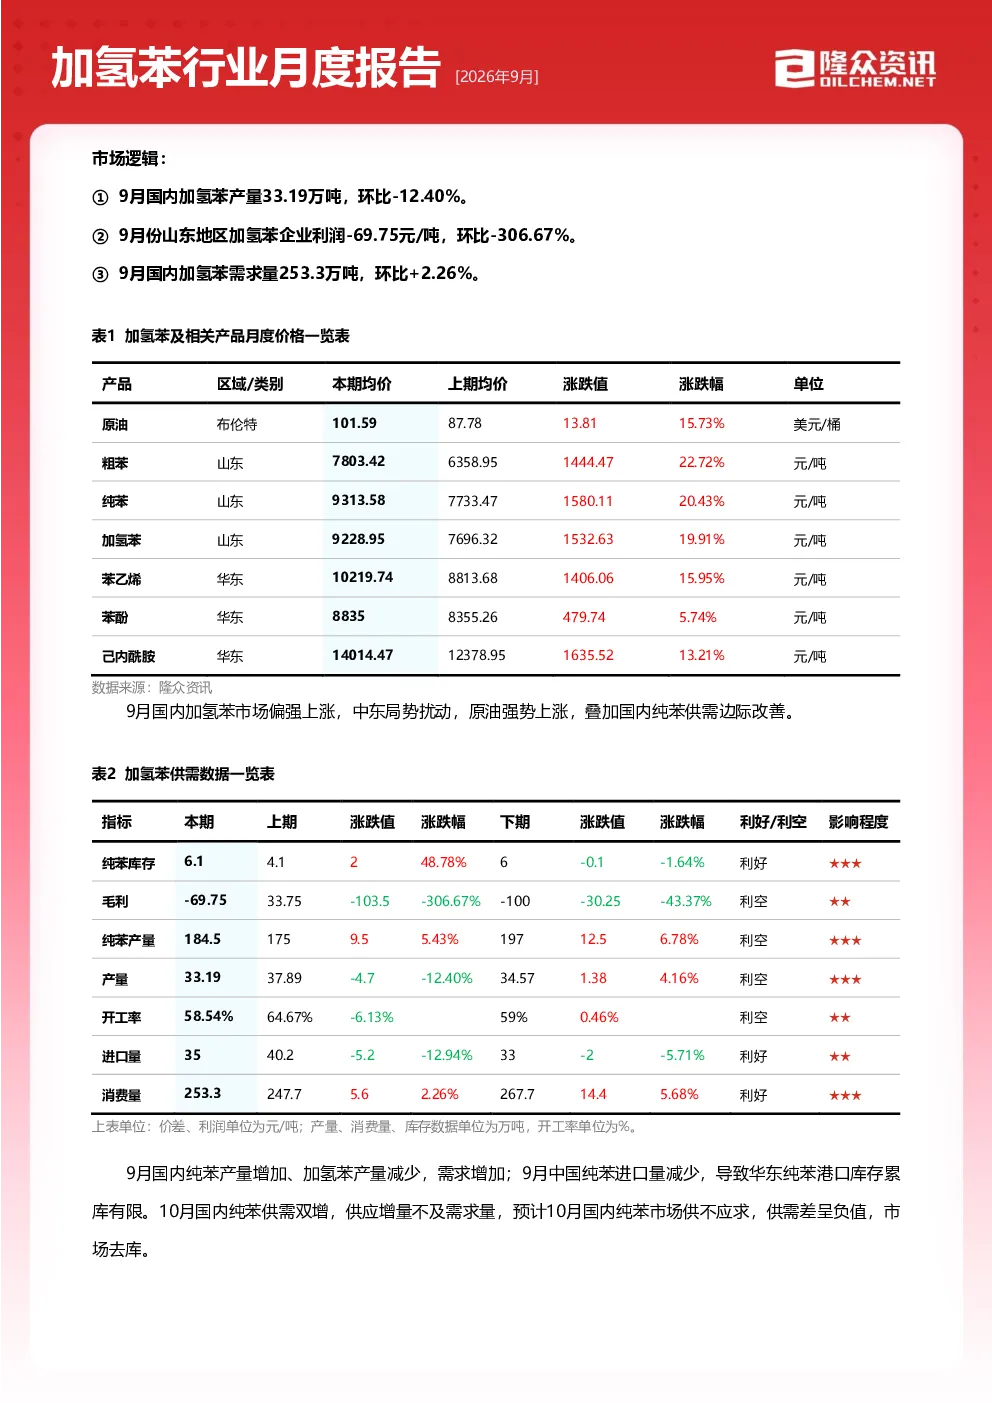
9月国内加氢苯产量环比下降12.40%,至33.19万吨,主要因检修损失增加。价格以涨为主,涨幅5-23%,受国际原油上涨及纯苯供需边际改善推动。山东地区加氢苯企业利润环比下降306.67%,至-69.75元/吨,由盈转亏。华东港口库存创近几年来低位,部分空单回补。
加氢苯行业未来趋势是什么?
10月加氢苯供需双增,但供应增量不及需求增量,价格预计高位回落,下跌空间有限。成本端,国际原油存回落预期,WTI运行区间预计在85-96美元/桶,布伦特在98-109美元/桶。下游产品成本大幅增加,但涨幅不及纯苯和加氢苯,苯乙烯涨幅最大(15.95%),苯酚涨幅最小(5.74%)。
本报告重点分析了哪些方面?
本报告重点分析了加氢苯产业链供需平衡、成本利润、供应、需求及库存情况。9月国内纯苯总体供应量略有减少,需求量环比增长2.26%。主力下游苯乙烯、苯酚、苯胺产能负荷提升,实际消费量增加。华东港口纯苯商业库存总量收于6.1万吨,较8月增加1.5万吨。
当前加氢苯市场处于什么状态?
当前加氢苯市场处于供需边际改善阶段,价格上涨但企业利润由盈转亏。山东加氢苯价格运行区间在8350-9900元/吨,华东加氢苯-山东价差150元,套利窗口开启。10月纯苯供需差为负值,且绝对值扩大,对纯苯和加氢苯现货价格有利好支撑。
本报告提示哪些风险?
需关注美伊谈判动向及其可能带来的政策变化,监测下游装置变化对市场的影响,跟踪焦化厂、加氢苯行业利润和开工情况。未来三个月国际油价或先跌后涨,对纯苯成本端形成阶段性扰动。国内加氢苯市场价格或高位回落,需警惕成本端波动风险。
你可能感兴趣
加氢苯行业月度报告
基础化工隆众资讯2026-07-30
加氢苯产业月度报告
基础化工隆众资讯2021-08-02
加氢苯产业月度报告
基础化工隆众资讯2021-07-02
“苯心聚力,期开得胜”纯苯期货上市系列报告:中国纯苯供应格局:石油苯快速增加,加氢苯产量达峰
国泰君安期货2025-07-01
加氢苯市场周度报告
隆众资讯2020-01-16
加氢苯市场周度报告
隆众资讯2019-12-13
加氢苯行业2018年周报
基础化工隆众资讯2018-07-13
加氢苯行业2018年周报
基础化工隆众资讯2018-09-21
加氢苯行业2018年周报
基础化工隆众资讯2018-07-21
加氢苯行业2018年周报
基础化工隆众资讯2018-09-14