猜你想问
9月双氧水行业报告核心内容是什么?
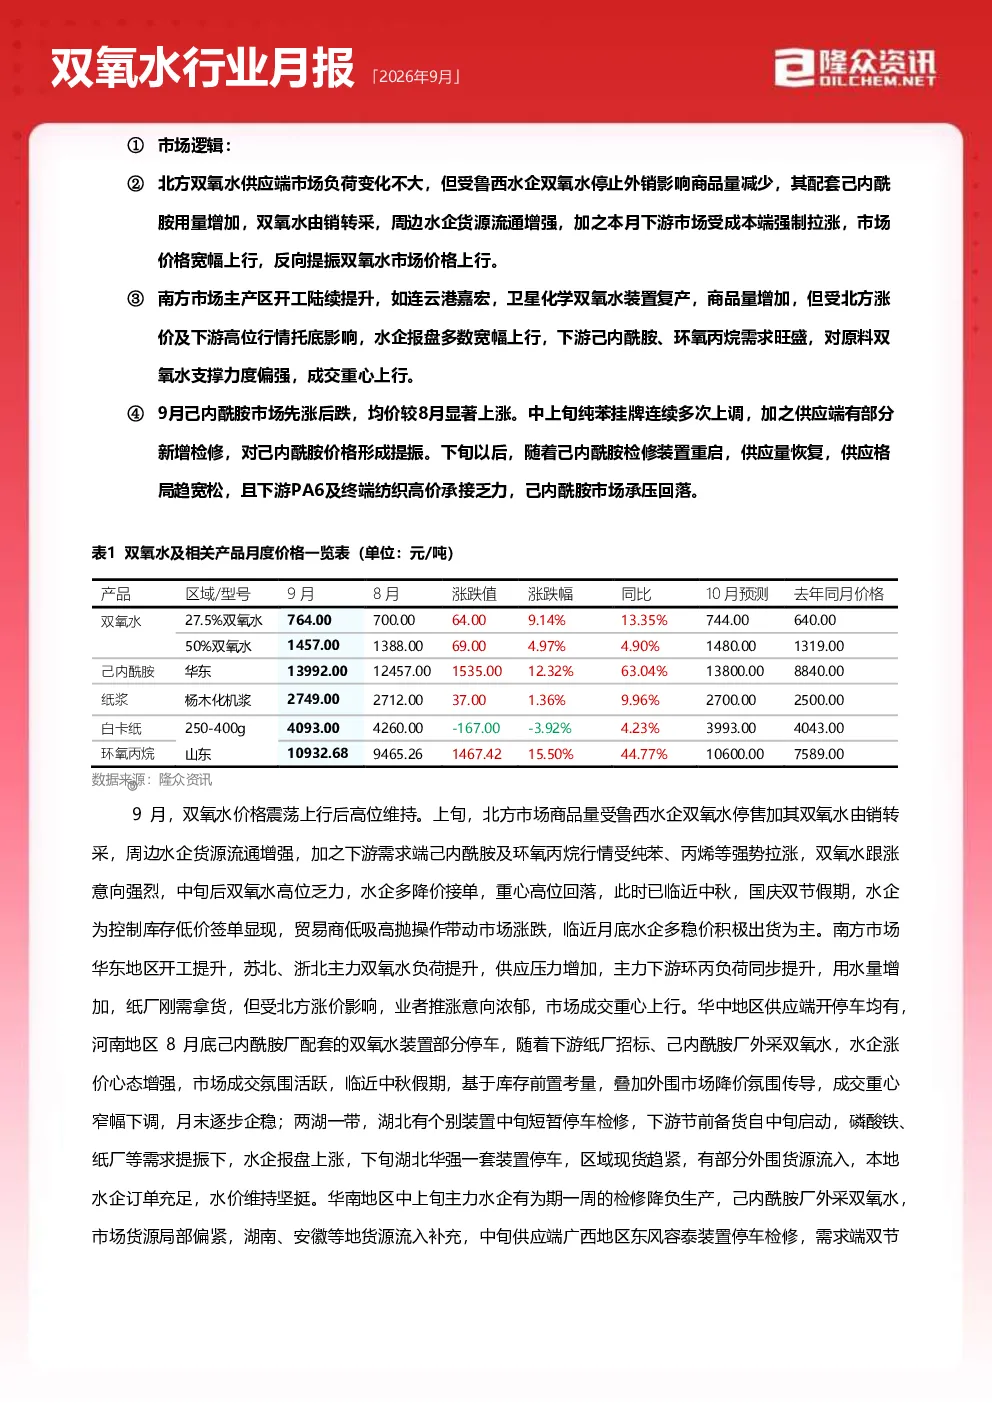
本报告分析了2026年9月双氧水行业的市场逻辑与价格走势,包括北方市场因鲁西水企停止外销导致商品量减少,但下游己内酰胺用量增加使双氧水由销转采;南方市场因连云港嘉宏、卫星化学等装置复产增加商品量,但受北方涨价及下游高位行情托底影响,水企报盘多数宽幅上行。供需平衡分析显示供需紧平衡,供应端9月总供应量环比上涨2.88%,需求端己内酰胺用量提升支撑原料价格。成本利润分析指出本期国内27.5%双氧水利润环比上涨86.96%,产业链价值传导显示双氧水利润上涨86.96%,己内酰胺利润上涨14.62%,白卡纸利润下跌66.08%,环氧丙烷利润上涨66.65%。下月市场展望预计10月供需差转为正值,供应端商品量增加,市场价格预计整体变化不大。
双氧水赛道未来发展趋势如何?
双氧水赛道未来发展趋势需关注供需格局变化及产业链上下游动态。从供需平衡看,当前供需紧平衡状态可能因新装置投产而改变,未来需关注供应端商品量变化及下游需求稳定性。成本利润方面,双氧水利润上涨可能带动行业投资,但需警惕产业链传导不畅风险。市场展望显示10月供应端商品量预计增加,市场价格预计整体变化不大,未来三个月多数装置开工中高位,下游维持刚需,新装置投产成为主要影响因素。关注点包括环氧丙烷、己内酰胺主力企业开工情况,双氧水新装置落实进度,这些因素将共同影响行业未来走向。
本报告重点分析了哪些方向?
本报告重点分析了双氧水行业的市场逻辑与价格走势、供需平衡格局、成本利润变化及未来市场展望。在市场逻辑与价格走势方面,报告详细解析了北方和南方市场的价格驱动因素,如北方鲁西水企外销停止导致的供应减少,及南方装置复产带来的供应增加。供需平衡分析部分,报告指出供需紧平衡状态及影响因素,包括下游己内酰胺、环氧丙烷需求增加及节前备货导致水企库存下滑。成本利润分析部分,报告量化了双氧水装置利润上涨幅度,并分析了产业链各环节利润传导情况。未来市场展望部分,报告预测了10月及未来三个月的市场供需变化及价格走势,并提出了需关注的行业风险点。
当前双氧水市场现状如何判断?
当前双氧水市场现状呈现供需紧平衡状态,供应端因部分装置提负导致商品量环比上涨,但下游需求旺盛支撑价格。北方市场因鲁西水企停止外销导致供应减少,但下游己内酰胺用量增加使双氧水由销转采;南方市场因连云港嘉宏、卫星化学等装置复产增加商品量,但受北方涨价及下游高位行情托底影响,水企报盘多数宽幅上行。成本利润方面,双氧水装置利润大幅上涨,产业链各环节利润传导明显。市场心态调查显示看涨者因己内酰胺需求增加,看稳者因下游行情不稳定,看跌者因银十价格稳中下降。供需格局及价格走势显示10月供应端商品量预计增加,市场价格预计整体变化不大。
本报告提示哪些相关风险?
本报告提示双氧水行业相关风险需关注供需格局变化及产业链传导风险。首先,新装置投产可能改变现有供需平衡,导致供应端商品量增加,市场价格承压。其次,下游需求稳定性存疑,如己内酰胺、环氧丙烷需求波动可能影响双氧水价格。此外,产业链各环节利润传导不畅可能导致行业整体盈利能力下降,如白卡纸利润下跌66.08%所示。市场心态调查显示看跌者因银十价格稳中下降,提示需警惕季节性价格波动风险。最后,需关注环氧丙烷、己内酰胺主力企业开工情况,双氧水新装置落实进度,这些因素可能对行业未来走向产生重大影响。