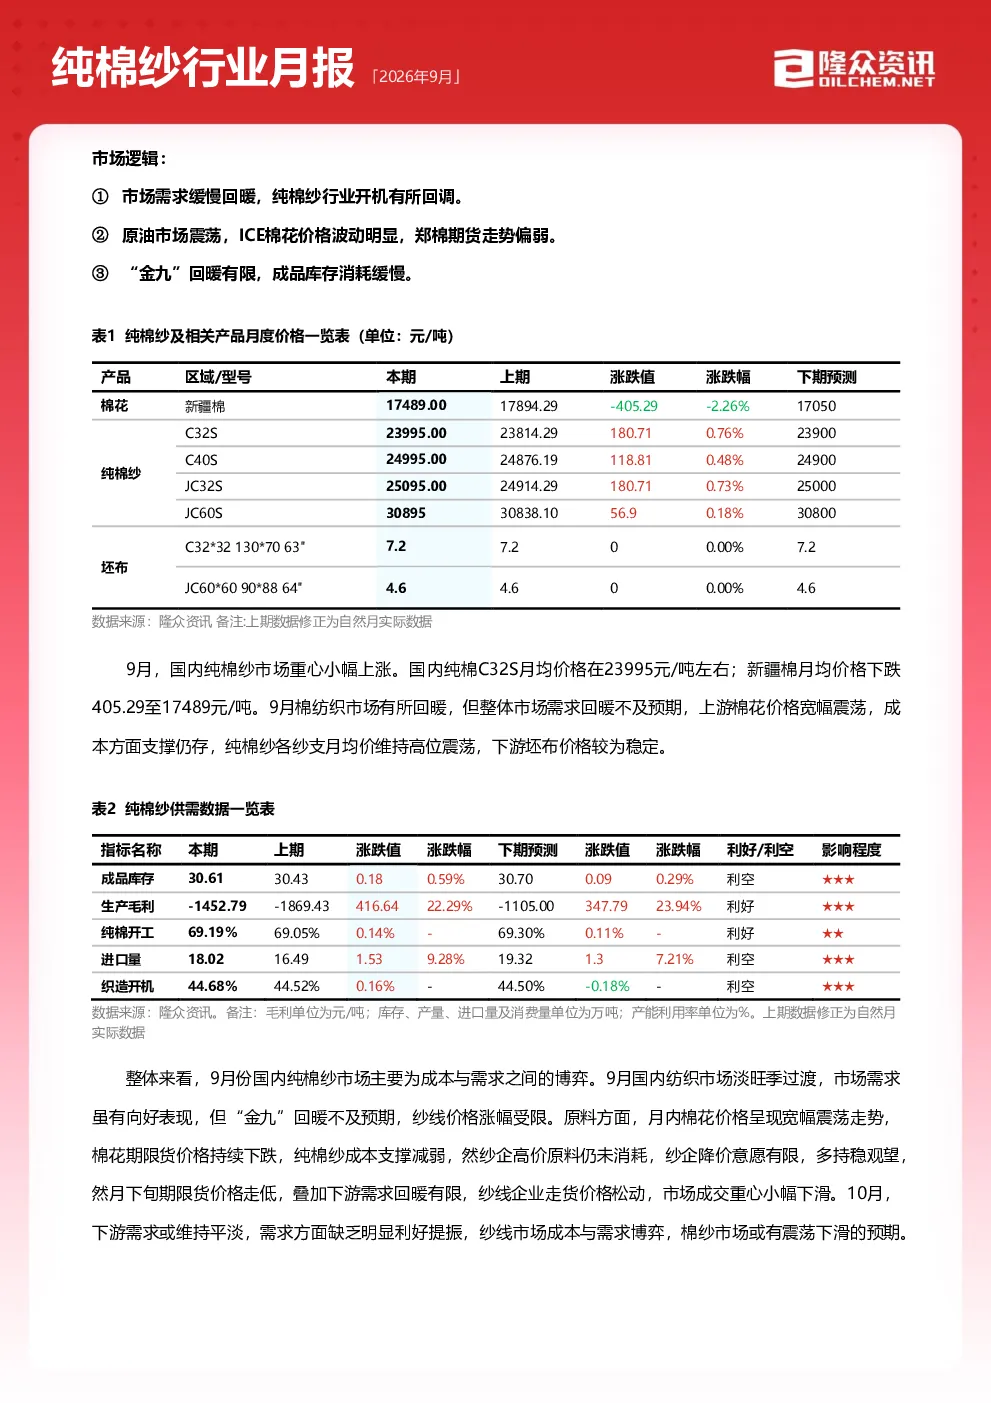
市场逻辑
- 市场需求缓慢回暖,纯棉纱行业开机有所回调。
- 原油市场震荡,ICE棉花价格波动明显,郑棉期货走势偏弱。
- “金九”回暖有限,成品库存消耗缓慢。
9月,国内纯棉纱市场重心小幅上涨。国内纯棉C32S月均价格在23995元/吨左右;新疆棉月均价格下跌405.29至17489元/吨。9月棉纺织市场有所回暖,但整体市场需求回暖不及预期,上游棉花价格宽幅震荡,成本方面支撑仍存,纯棉纱各纱支月均价维持高位震荡,下游坯布价格较为稳定。
整体来看,9月份国内纯棉纱市场主要为成本与需求之间的博弈。9月国内纺织市场淡旺季过渡,市场需求虽有向好表现,但“金九”回暖不及预期,纱线价格涨幅受限。原料方面,月内棉花价格呈现宽幅震荡走势,棉花期限货价格持续下跌,纯棉纱成本支撑减弱,然纱企高价原料仍未消耗,纱企降价意愿有限,多持稳观望,然月下旬期限货价格走低,叠加下游需求回暖有限,纱线企业走货价格松动,市场成交重心小幅下滑。
第一章 本期市场概述
- 本期纯棉纱市场重心涨跌互现,纯棉C32S均价23995元/吨,环比上涨0.8%,纯棉C40S均价24995元/吨,环比上涨0.5%。
- 9月纯棉纱市场价格稳中微降,原料棉花价格震荡下滑,成本支撑减弱,ICE棉花及郑棉在供需及原油价格的影响下,整体价格维持宽幅震荡。
- 9月份纺织市场淡季虽有消退,但整体市场需求回暖有限,纱线企业出货情况不及预期,纱线企业在供需博弈下,月内下旬价格有下调表现,市场成交价格出现下行趋势。
第二章 月度供需平衡分析及预测
- 本期的供需平衡关系为供大于需格局,供需差保持正值,对行情形成拖曳。
- 供应方面,9月份市场需求缓慢回暖,行业开机小幅上调;传统纺织市场淡季逐渐消退,需求偏暖震荡,纯棉纱9月进口量或将对比8月小幅增加,纯棉纱总体供应量波动不大。
- 需求方面,旺季回暖缓慢,市场需求或维持偏稳震荡,市场需求增量有限,交投氛围或维持稳定,综合来看,纯棉纱行业供需差仍处正值区间。
第三章 成本利润分析
- 纯棉纱成本利润及价格的影响逻辑:综合近十年的数据波动来看,纯棉纱成本利润的变化取决于纯棉纱与棉花的价格的变化。棉花作为纯棉纱的原料,当棉花价格较高时,纯棉纱的利润会降低。纯棉纱的价格也会影响到利润,当纯棉纱价格高时,利润较大。当棉花价格高,纯棉纱价格也高时,利润的变化取决于两者的价差,如图所示,价差与利润成正比。
- 利润分析:9月C32S利润均值-1242.9元/吨,环比上涨33.51%,同比下滑14.67%;C40S利润均-1667.57元/吨,环比上涨25.7%,同比下滑24.8%;JC32S利润均值-3042.02元/吨,环比上涨17.8%,同比下跌69.94%;紧密JC60S利润均值-4139.38元/吨,环比上涨13.25%,同比下滑8.69%。
- 综合来看,本月棉花均价上涨,纯棉纱价格震荡上涨,不同工艺棉纱利润趋势基本一致,纯棉纱利润在月份均呈震荡下滑趋势。
第四章 供应分析
- 4.1纯棉纱开工率分析:本月纯棉纱开工率小幅上涨,开机率为69.19%,较上期上涨0.14个百分点。9月份处于淡季逐渐消退,市场需求缓慢回暖,纱线市场交投氛围尚可,部分纱企开机有上涨表现,到9月下旬,棉纱市场跟随原料价格下调,纱企开机暂未有明显调整,多维持正常生产为主。
第五章 需求分析
- 5.1国内下游需求分析:9月,纯棉纱总消费量环比上涨;数据来看,国内棉纺织造开机率为44.68%,环比上涨0.16%;印染开机率为55.03%,环比上涨4.69%。
- 棉纺织造开工率44.68%,环比上涨0.16个百分点。纺织行业旺季缓慢回暖,棉纺织造厂开机率较上月小幅增长,然秋冬订单还未批量下达,新单增量有限,厂家多以消化现有库存为主,整体开机率提升有限。
- 印染开工负荷上涨至55.03%,环比上涨4.69个百分点。染厂多以秋冬订单为主,市场需求尚可,但整体来看,今年“金九”预期不及往年,叠加染料、染费上涨,染厂开机上涨受限。
第六章 库存分析
- 9月,国内纯棉纱成品库存收于30.61天,环比增加0.18天,涨幅0.59%。月内纺织淡季虽有消退,然市场需求回暖不及预期,叠加棉花价格震荡下滑,下游及终端补货心态谨慎,纱厂常规品类走货速度较为平缓,高支纱走货尚可,纱厂成品库存压力仍存。
第七章 进出口分析
- 7.1进口分析:8月,纯棉纱进口量为18.02万吨,进口量增加1.53万吨,环比上涨9.28%。传统纺织市场淡季影响有所减弱,市场需求量缓慢回暖,故8月纯棉纱进口量增加。9月进口量或增至19.32万吨,主要原因在9月市场需求缓慢回暖,市场对纯棉纱需求量或存一定增量空间。
- 从8月的贸易伙伴对比来看,我国纯棉纱进口的主要国家及地区为越南、印度及巴基斯坦等。由于这些国家纯棉纱生产稳定,且资源丰富,运输方便,价格低廉,符合国内下游需求,所以我国长期且稳定的从以上国家进口纯棉纱,与其他国家与地区体量差异明显。
- 7.2出口分析:8月,纯棉纱出口量为2.59万吨,出口量增加0.2万吨,环比上涨8.37%。8月国内终端需求出现回暖迹象,对纯棉纱需求量增加,故纯棉纱出口量有所增长。预计9月出口量增至2.85万吨左右,主要原因为淡季氛围逐渐消退,市场需求存增量空间。
- 从8月的贸易伙伴对比来看,出口以中国香港及巴基斯坦为主。由于纯棉纱出口量较小,贸易伙伴多取决于贸易公司订单签订情况。
第八章 下月市场展望
- 8.1纯棉纱心态调查:截至2026年9月28日,对国内纯棉纱市场参与者10月心态调研的结果显示,10月市场观点:50%看稳,25%看跌,25%看涨。
- 看涨者心态为:原料端价格存上涨空间,成本支撑坚挺,其次,“银十”预期仍存,市场需求或有回暖,纱厂对后市行情谨慎乐观;看跌者心态为:10月,纺织旺季回暖不及预期,纱厂成品库存仍维持较高水平,纱企或有降价抛货表现;看稳者心态为:10月份纯棉纱成本及需求持续博弈,市场上下空间有限,整体偏稳运行。
- 8.2后市预测:10月预测:预计下期纯棉纱市场或将稳中下滑。棉花价格维持宽幅震荡,或呈现偏弱走势,新棉上市,棉花减产预期减弱,叠加外棉价格震荡等多重因素影响,棉花价格或将维持宽幅震荡走势。供应方面来看,市场对于“银十”预期减弱,需求好转有限的情况下,纱厂开机提负谨慎;需求方面来看,需求回暖或不及预期,纱企成品库存压力仍存,在成本及需求的影响下,纱厂或有降价出货表现。后续需紧密关注棉花价格变化以及下游需求的变化情况。
- 未来三月预测:2026年10月-2026年12月,成本端支撑长期存在,纯棉纱价格维持区间震荡为主,10月份纱企对于旺季期待减弱,纯棉纱下游需求回暖有限,纯棉纱价格存下滑预期,预计纯棉纱价格整体或呈现下跌的趋势。
- 下期关注点:
- 市场需求回暖成都,10月纯棉纱整体开工率变化。
- 关注消息层面变动,棉花或将对纯棉纱的价格影响较大。
- 关注10月份纱线市场成交情况,下游需求的变化紧密影响着纱线价格。
第九章 方法论
- 9.1价格标准:隆众资讯纯棉纱市场现货价格反映在中国市场以人民币计价的现货价格,代表了国内生产工厂、贸易商以及下游工厂的可交易的价格。该价格的样本包括生产企业、市场招标、国内纯棉纱交易平台的交易以及贸易商和下游工厂之间的成交、可成交及询报盘价格等。价格单位为人民币元/吨,现汇出罐含税价,最小价格变动单位为1元/吨,市场最小交易量为30吨。
- 月均价:是指截至报告发送日期,当月内发布价格的算数平均值。
- 9.2数据标准:月报发送日为每月倒数第三个工作日,故本月数据为自然月预估值,下期月报会自动更新并修复。
- 月生产毛利:生产企业生产并销售产品的毛利,统计范围为自然月。
- 月生产毛利率:生产毛利率=生产毛利/产品收入,统计范围为自然月。
- 月产量:一般是指生产企业在一段时间内实际生产出的符合相关标准的商品数量,既实际产量,统计范围为自然月。
- 月进口量:是指从别的国家、地区购进商品的量,统计范围为自然月。
- 月出口量:是指企业将生产的成品从本国出口至其他国家或地区的量,统计范围为自然月。
- 月国内消费量:是指实际消费量,统计范围为自然月。
- 月需求量:一种产品或服务的需求量是指消费者在某一既定时期内愿意且能够购买的商品数量。商品的需求量随着商品自身价格的变化而变化。需求量=当期实际消费量+当期出口量,统计范围为自然月。
- 月检修损失量:企业装置因检修导致的产量的损失情况,统计范围为自然月。
- 月产能利用率:指的是企业产能的利用程度,也叫开工负荷,一般以“产量/产能”或“加工量/加工能力”进行核算,统计范围为自然月。
- 港口库存:指在一定周期内,港口实际存放于仓库或储罐内的特定商品物理总库存,包含在保税区内的商品,不包含在港船舶的货量。港口出货量指在一定周期内,港口实际出货量,不包含已签单尚未离港的货量,统计时间为月内最后一个工作日。
- 港口月度入库量:货物进入港口仓库/储罐的量,不区分内外贸和运输方式。统计范围为月内最后一个工作日。
- 港口月度出库量:货物调出港口仓库/储罐的量,不区分内外贸和运输方式。统计范围为月内最后一个工作日。
- 其中,数据标准中的样本生产企业数量为80家(全样本)。
第十章 声明
- 本报告仅供山东隆众信息技术有限公司(隆众资讯)的客户使用,未经隆众资讯授权许可,严禁任何形式的转载、翻版、复制或传播。如引用、刊发,须注明出处为隆众资讯,且不得对本报告进行任何有悖原意的引用及修改。
- 本报告所载信息为隆众资讯认为可信的公开信息或合法获取的调研资料,隆众资讯力求但不保证所载信息的准确性和完整性。
- 本报告中的内容仅供客户参考,不构成任何投资、法律、会计或税务的最终操作建议,任何人根据本报告作出的任何投资决策与隆众资讯及本报告作者无关。
- 若对本报告有疑议,请致信tianqj@oilchem.net.cn邮箱,我们将及时反馈处理。
- 编辑:许畅
- 邮箱:tianqj@oilchem.net.cn
- 电话:0533-7026329