猜你想问
招商轮船2026年H1业绩主要数据有哪些?
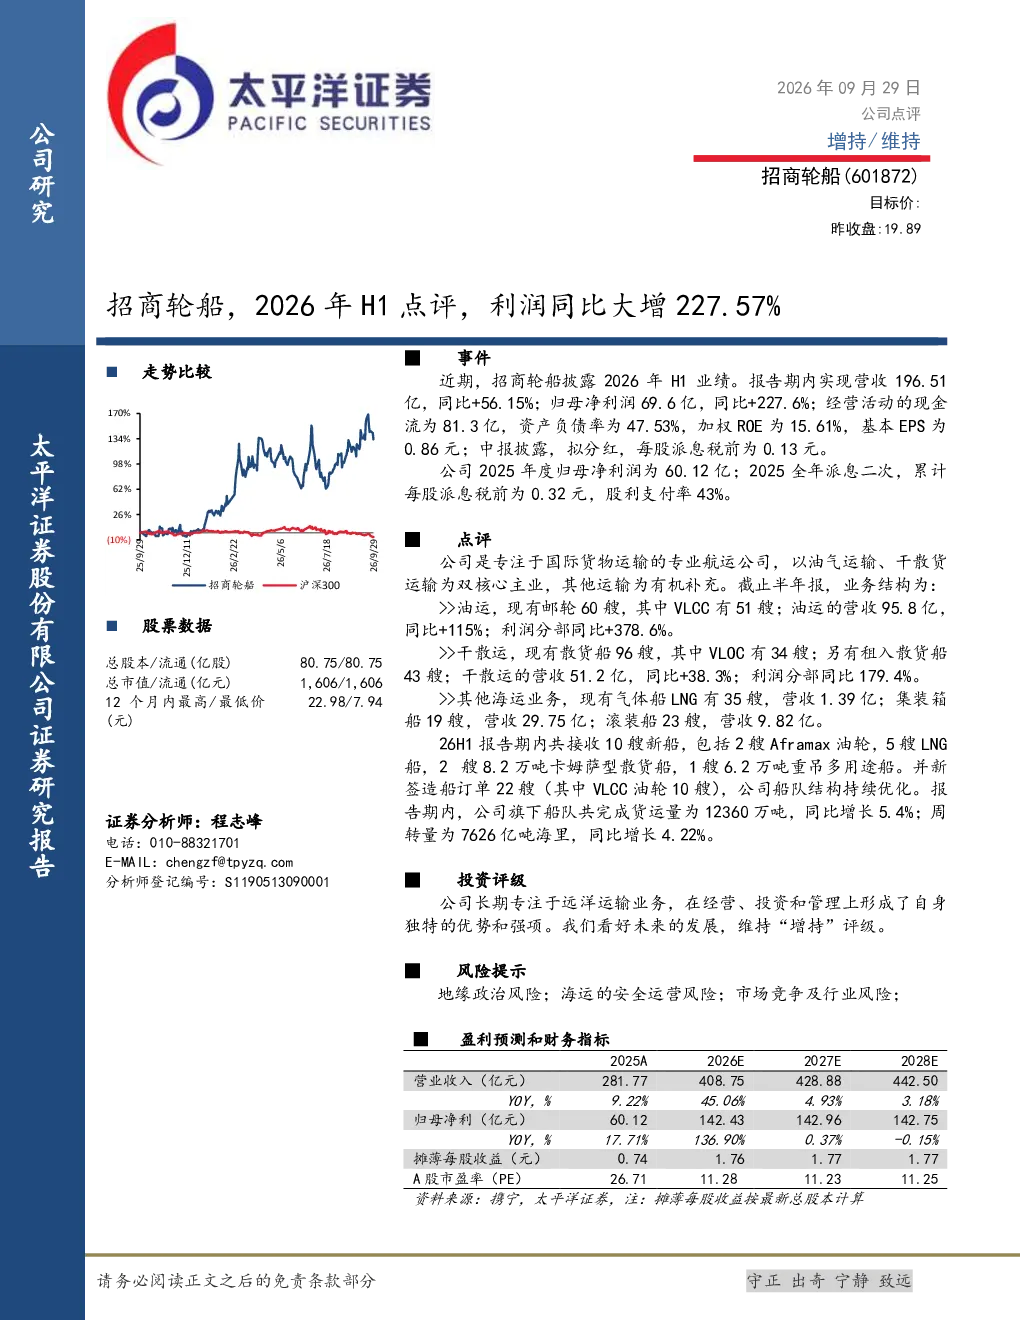
招商轮船2026年H1实现营收196.51亿,同比增长56.15%,归母净利润69.6亿,同比增长227.6%。经营活动现金流81.3亿,资产负债率47.53%,加权ROE15.61%,基本EPS0.86元。公司拟每股派息税前0.13元,2025年累计派息税前0.32元,股利支付率43%。
招商轮船2026年H1业务结构及表现如何?
招商轮船2026H1业务结构中,油运营收95.8亿,同比增长115%,利润分部同比大幅增长378.6%;干散运营收51.2亿,同比增长38.3%,利润分部同比增长179.4%;其他海运业务营收41.12亿。船队持续优化,2026H1完成货运量12360万吨,同比增长5.4%,周转量7626亿吨海里,同比增长4.22%。报告期内接收10艘新船,新签造船订单22艘(VLCC油轮10艘)。
招商轮船2026年H1报告分析重点是什么?
招商轮船2026年H1报告显示公司油气运输和干散货运输业务表现突出,尤其是油运利润大幅增长,主要得益于市场行情向好和公司船队结构优化。公司持续加强船队建设,新船交付和新订单签订显示其长期发展布局。报告期内,公司财务状况稳健,现金流充裕,资产负债率可控,加权ROE表现良好。
当前海运行业市场现状如何?
当前海运行业市场整体呈现景气度提升态势,油气和干散货运输需求持续增长,带动相关船公司业绩改善。招商轮船作为行业龙头,凭借其专注远洋运输的定位和持续优化的船队,在市场竞争中具备优势。但行业仍面临地缘政治、安全运营及市场竞争等挑战,需关注行业周期性波动影响。
招商轮船2026年H1报告提示哪些风险?
招商轮船2026年H1报告提示的主要风险包括:地缘政治风险可能引发市场波动;海运安全运营风险需持续关注;市场竞争加剧可能影响运价和利润水平;行业周期性波动带来业绩不确定性。此外,造船订单执行和资金链管理也是需关注的方面。
你可能感兴趣
2026年H1点评利润增速同比超20%
太平洋证券2026-09-24
业务量及营业外收入增长,H1利润同比大增
交通运输国金证券2025-08-21
2024年半年报点评:销量持续增长,H1业绩同比大增
民生证券2024-08-10
2023H1业绩预告点评:需求维持高景气,H1业绩同比大增
民生证券2023-07-12
公司2022年中报点评:H1业绩同比大增,资产注入&煤化工&绿电多亮点
化石能源开源证券2022-09-04
2026年H1点评:业绩呈现韧性,净利同比增长
交通运输太平洋证券2026-08-29
航空行业2026年6月数据点评:油价承压,三大航H1预告增亏;6月春秋吉祥运力同比保持增长,其余航司有所减投
交通运输华创证券2026-07-16
2026年H1点评:抓住机会,Q2利润同比增29%
交通运输太平洋证券2026-09-01
2026年H1点评:利润有韧性,坛百路继续改扩建
交通运输太平洋证券2026-09-05
公司事件点评报告:H1利润同比提升,AI驱动电子及电池材料销量稳步增长
华鑫证券2025-08-19