猜你想问
中远海控2026年H1业绩表现如何?
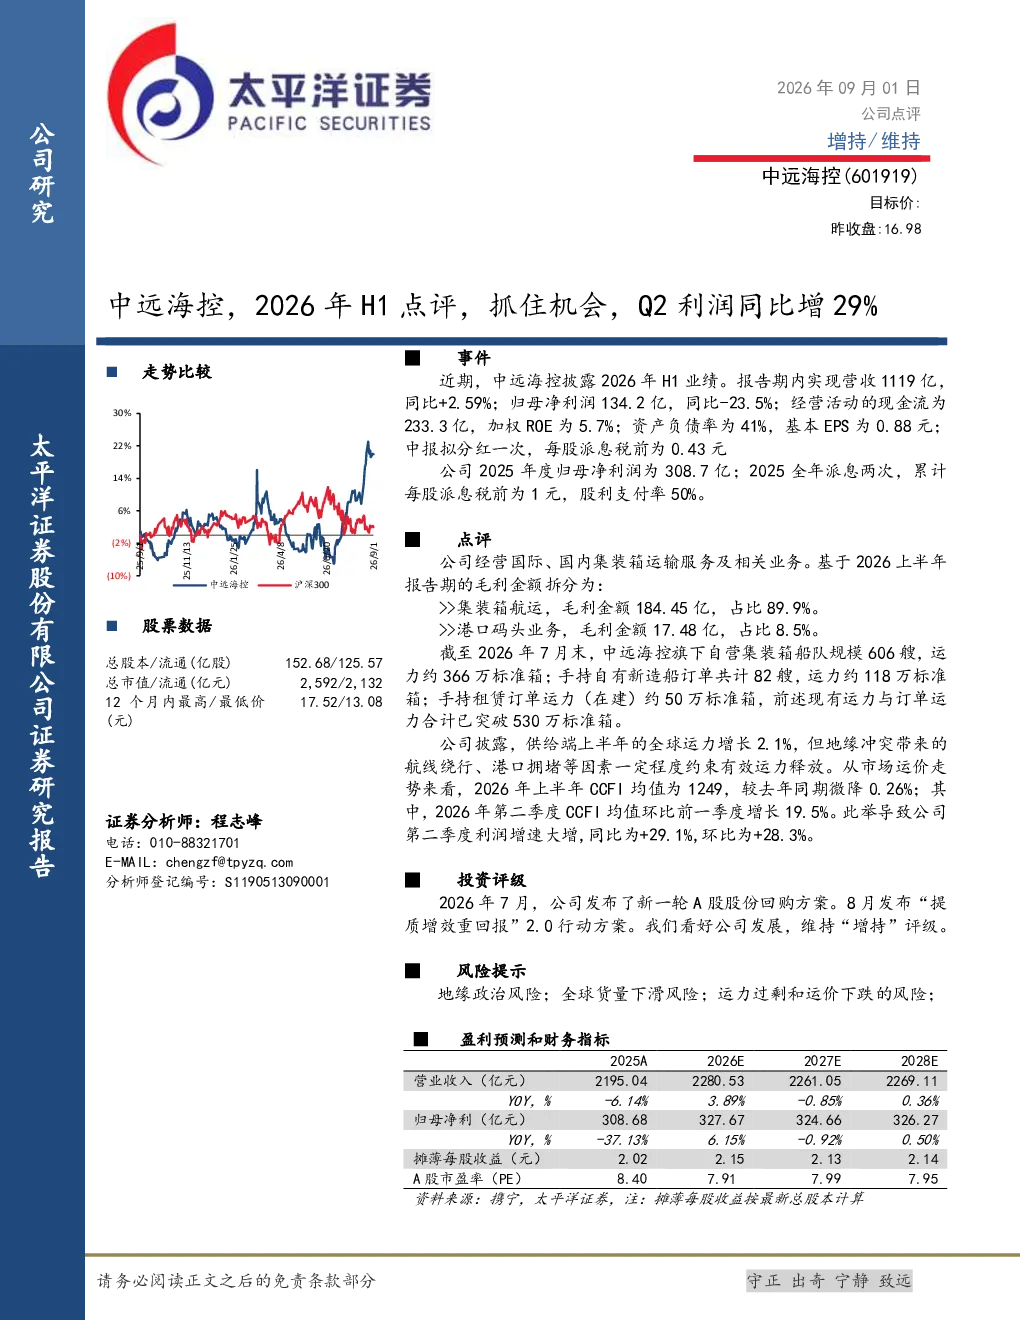
中远海控2026年上半年实现营收1119亿,同比增长2.59%,但归母净利润为134.2亿,同比下滑23.5%。公司经营活动现金流达233.3亿,加权ROE为5.7%,资产负债率41%。中报拟每股派息税前0.43元,全年累计派息税前1元,股利支付率50%。主要收入来源为集装箱航运,毛利占比89.9%
集装箱运输行业发展趋势如何?
全球运力上半年增长2.1%,但地缘冲突、港口拥堵等因素限制有效运力释放。2026上半年CCFI均值微降0.26%,Q2环比增长19.5%,推动Q2利润同比增29.1%。中远海控旗下运力达530万标箱,手持新造船订单82艘,总运力含订单持续扩张
研报对中远海控的核心分析点是什么?
报告聚焦中远海控集装箱运输业务,分析其营收结构、运力布局及现金流状况。公司自营船队规模领先,新造船订单充足,但需关注运力增长与市场需求匹配度。报告强调公司“提质增效重回报”2.0行动方案,关注其执行效果
当前集装箱运输市场状况怎样?
2026上半年全球有效运力受限,CCFI指数微降后Q2环比显著提升,反映市场需求改善。中远海控Q2利润大幅增长主要得益于运价回升,但行业整体仍受地缘政治、港口效率等因素影响,波动性较高
研报提示的主要风险有哪些?
报告提示需关注地缘政治风险,如冲突可能引发的供应链中断;全球货量下滑风险,经济下行可能影响集装箱需求;运力过剩风险,新船交付加速可能加剧市场竞争,导致运价下跌
你可能感兴趣
快递行业2021年7月数据点评:行业业务量同比增29%,顺丰业务量增速连续三个月领跑、单票收入环比两连升,韵达单票收入转正
交通运输华创证券2021-08-19
Meta(META.US)2026年Q2业绩会要点:营收同比增28% AI成增长核心
未知机构2026-07-30
2026年中报点评:Q2利润同比高增,高端工业母机与核心部件协同推进
机械设备东吴证券2026-09-01
国泰航空(0293.HK)2026年上半年初步利润显示整体单位收入同比增约14%
花旗2026-07-22
中国宏桥(1378.HK)2026年上半年初步税后利润同比增39%,小幅超预期,维持买入评级
花旗2026-07-12
腾讯控股:预计次季收入同比增29%,评级跑赢大市
瑞士信贷2018-07-10
2018年机械行业周报8月第3期:江苏省激光制造项目列入PPP试点,7月动力电池装机同比增29%
机械设备新时代证券2018-08-18
2023年中报业绩快报点评:Q2归母净利润同比增13.75%,毛利率环比改善
民生证券2023-07-09
2023年半年报点评:Q2归母净利0.6亿,同比增11%,看好公司作为行业领航者,份额持续提升
华创证券2023-08-03