猜你想问
国机汽车2026年H1业绩表现如何?
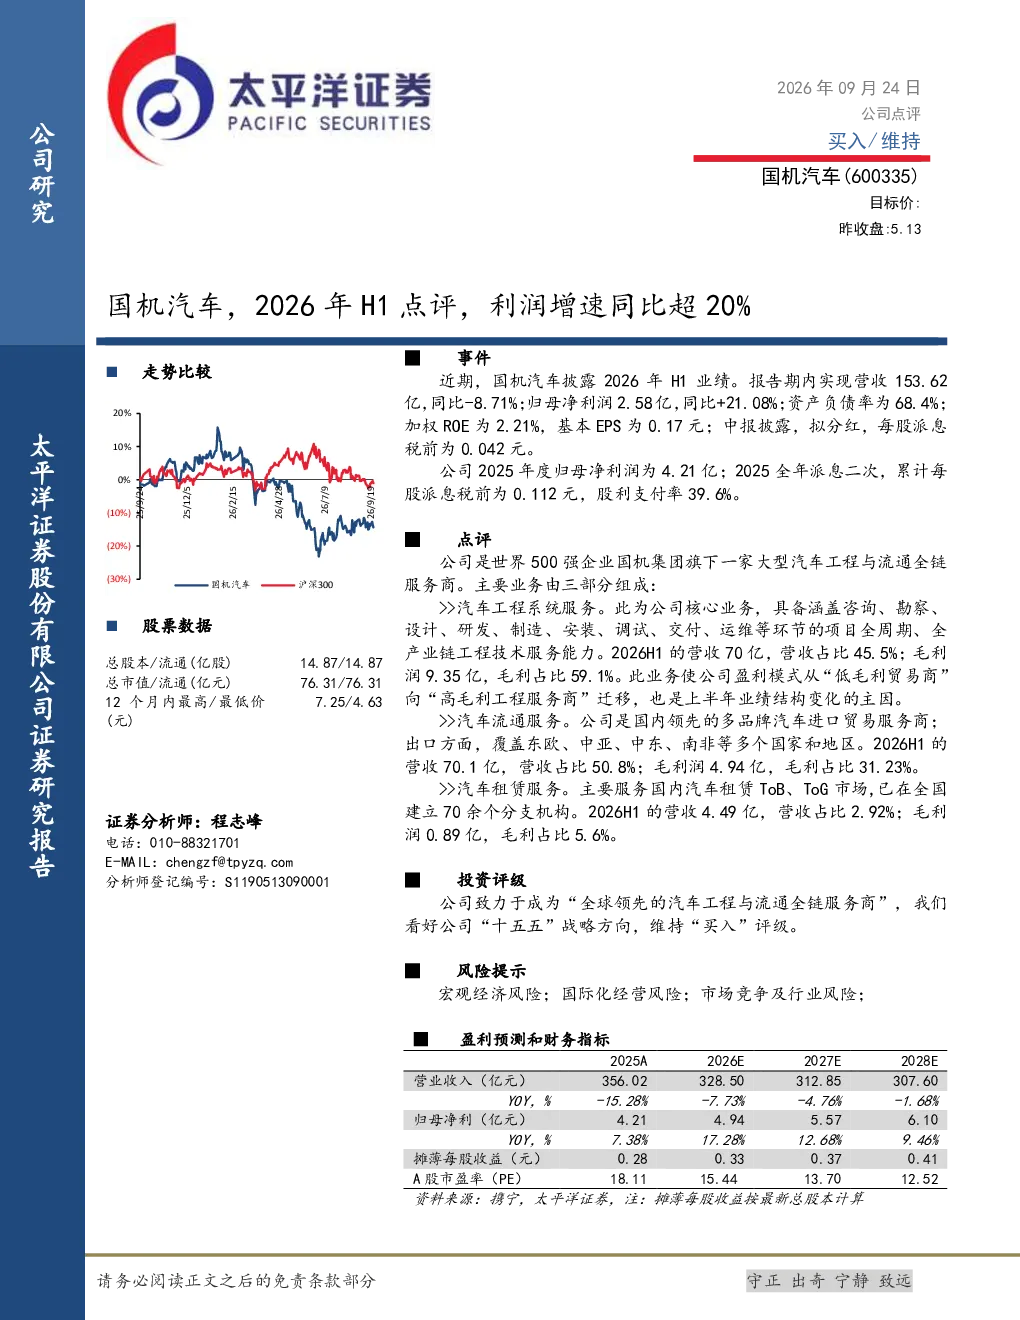
国机汽车2026年H1营收153.62亿,同比-8.71%;归母净利润2.58亿,同比+21.08%。公司资产负债率68.4%,加权ROE为2.21%,基本EPS为0.17元,拟每股派息税前0.042元。业务分三大板块:汽车工程系统服务(营收占比45.5%,毛利占比59.1%),汽车流通服务(营收占比50.8%,毛利占比31.23%),汽车租赁服务(营收占比2.92%,毛利占比5.6%)。
汽车工程系统服务板块有何特点?
汽车工程系统服务是国机汽车核心业务,营收占比45.5%,毛利占比59.1%。该板块涵盖项目全周期工程技术服务,推动公司盈利模式向高毛利工程服务商转型。
汽车流通服务板块发展情况怎样?
汽车流通服务是国机汽车主要板块,营收占比50.8%,毛利占比31.23%。作为国内领先的多品牌汽车进口贸易服务商,覆盖东欧、中亚等出口市场,具有显著的市场地位。
国机汽车当前市场状况如何?
国机汽车当前市场表现稳健,2026年H1归母净利润同比增长21.08%,但营收有所下滑。公司业务多元化,涵盖工程服务、汽车流通及租赁,资产负债率68.4%,需关注财务风险。
研报提示哪些风险因素?
研报提示的风险因素包括宏观经济波动、国际化经营不确定性、市场竞争加剧以及汽车行业固有风险。需关注这些因素对公司未来业绩的潜在影响。
你可能感兴趣
25Q2业绩同比+24%超预期,H1业绩同比+20%,存在预期差的低估值红利资产-2025年中报点评
华创证券2025-08-29
2021年一季报点评:VR/AR市场火爆拉动公司业绩高速增长,公司指引21年H1业绩同比增速有望超100%
电子设备华创证券2021-04-22
2024年中报业绩点评:毛利率进一步提升,实际经营利润增速超20%
信息技术民生证券2024-08-25
业绩大超预期金股国药现代Q2业绩强超预期H1利润同比99117
未知机构2024-07-09
件量增速超行业,H1净利同比增长
交通运输国金证券2025-08-28
23年H1利润增速超预期,看好公司下半年业绩持续兑现
电气设备信达证券2023-08-19
H1扣非利润增速超80%,CXO龙头持续高增长
金融德邦证券2022-07-26
2025年中报点评:业绩大幅回暖,利润同比增速超20倍
电子设备东吴证券2025-07-27
一季报点评:业绩同比增长79%,扣汇利润增速依旧两位数增长,超市场预期,强调“强推”评级
交通运输华创证券2018-04-27
航空行业2026年6月数据点评:油价承压,三大航H1预告增亏;6月春秋吉祥运力同比保持增长,其余航司有所减投
交通运输华创证券2026-07-16