猜你想问
五洲交通2026年H1业绩表现如何?
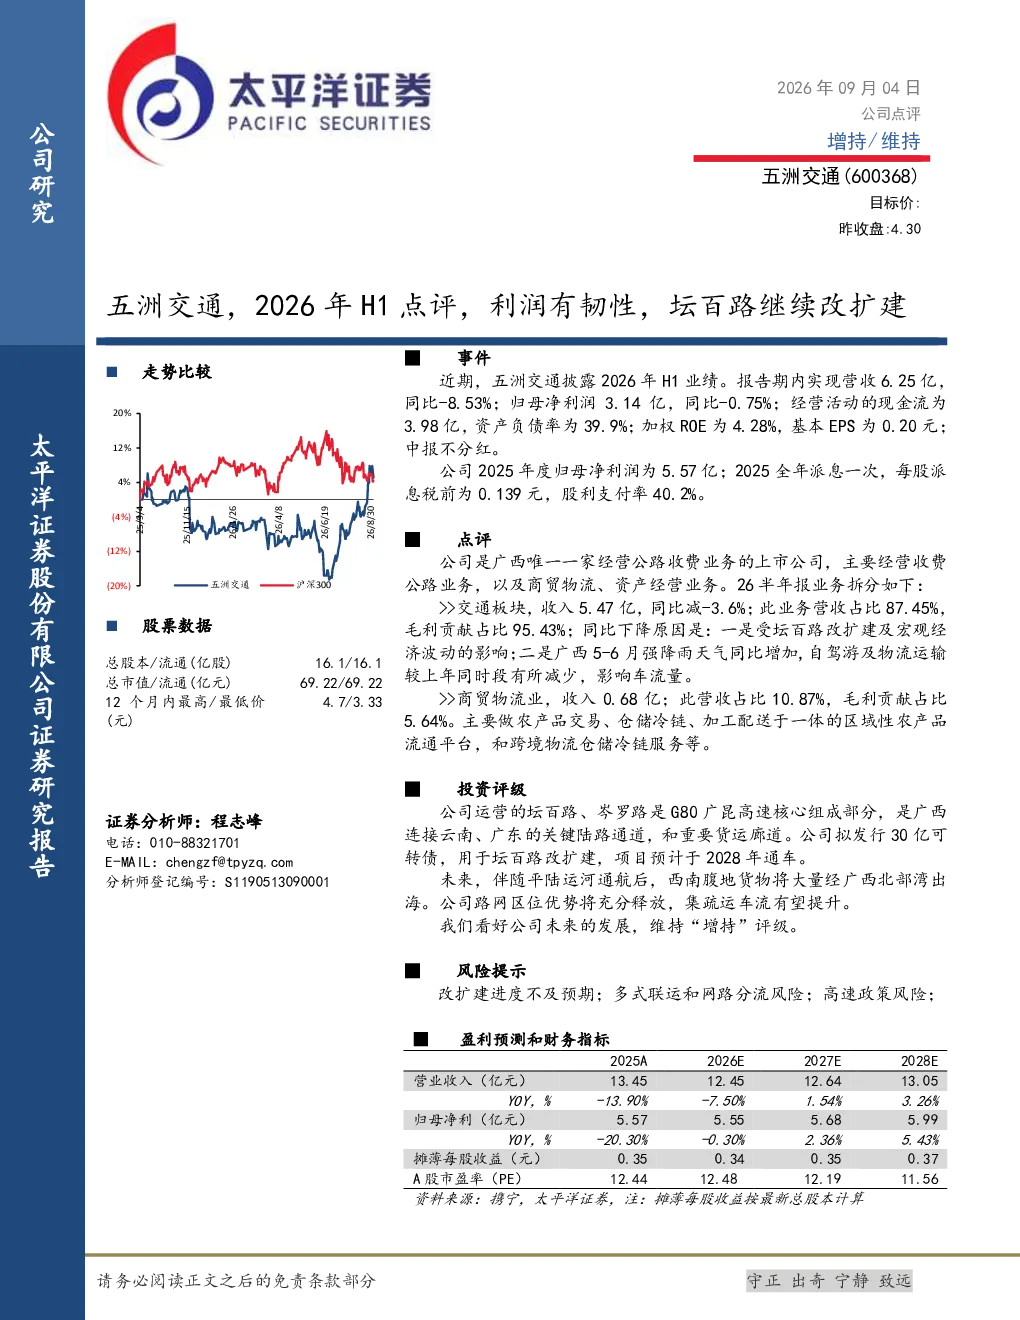
五洲交通2026年H1营收6.25亿,同比下滑8.53%,归母净利润3.14亿,同比微降0.75%。公司利润保持韧性,主要得益于稳健的运营管理和成本控制。交通板块收入占比87.45%,商贸物流业收入占比10.87%。经营活动现金流3.98亿,资产负债率39.9%,加权ROE4.28%,基本EPS0.20元。商贸物流板块收入0.68亿,占比10.87%。坛百路改扩建项目拟发行30亿可转债,预计2028年通车,将进一步提升公司路网区位优势。
交通运输行业发展趋势如何?
交通运输行业正经历结构性变革,多式联运和智慧交通成为发展趋势。平陆运河通航后,西南腹地货物将大量经广西出海,提升区域物流效率,利好广西及沿线省份的交通运输企业。五洲交通运营的坛百路、岑罗路是G80广昆高速核心组成部分,区位优势显著。未来,随着区域经济一体化和物流需求增长,公司业务有望受益于路网升级和货运量提升。商贸物流板块也将受益于电商发展和供应链优化。
报告重点分析了哪些方面?
报告重点分析了五洲交通的业绩表现、业务结构、坛百路改扩建项目及未来发展趋势。业绩方面,公司利润保持韧性,但营收受坛百路改扩建影响有所下滑。业务结构上,交通板块占比87.45%,商贸物流业占比10.87%。坛百路改扩建项目是报告关注焦点,拟发行30亿可转债,预计2028年通车,将显著提升公司路网价值。报告还分析了平陆运河通航后对公司区位优势的利好,以及未来集疏运车流增长的潜力。
当前市场对五洲交通的判断是什么?
当前市场对五洲交通的判断是,公司作为广西唯一经营公路收费业务的上市公司,具备稳健的运营能力和区位优势。2026年H1业绩显示利润韧性,但营收受基建项目影响有所波动。坛百路改扩建是公司未来增长的关键驱动力,项目进展和通航时间将影响市场预期。平陆运河通航后,公司路网价值有望充分释放,集疏运车流有望提升。市场关注公司改扩建进度、多式联运竞争及高速政策变化等因素。
研报提示了哪些风险?
研报提示的主要风险包括:改扩建进度不及预期,可能导致项目延期或成本超支,影响公司短期业绩和估值;多式联运发展可能分流部分货运量,尤其来自铁路和海运的竞争;高速政策调整可能影响收费公路的盈利能力。此外,宏观经济波动也可能影响物流需求和公司营收表现。公司需关注这些风险,确保项目按计划推进,并积极拓展多元化业务来源。