猜你想问
这份研报的核心内容是什么?
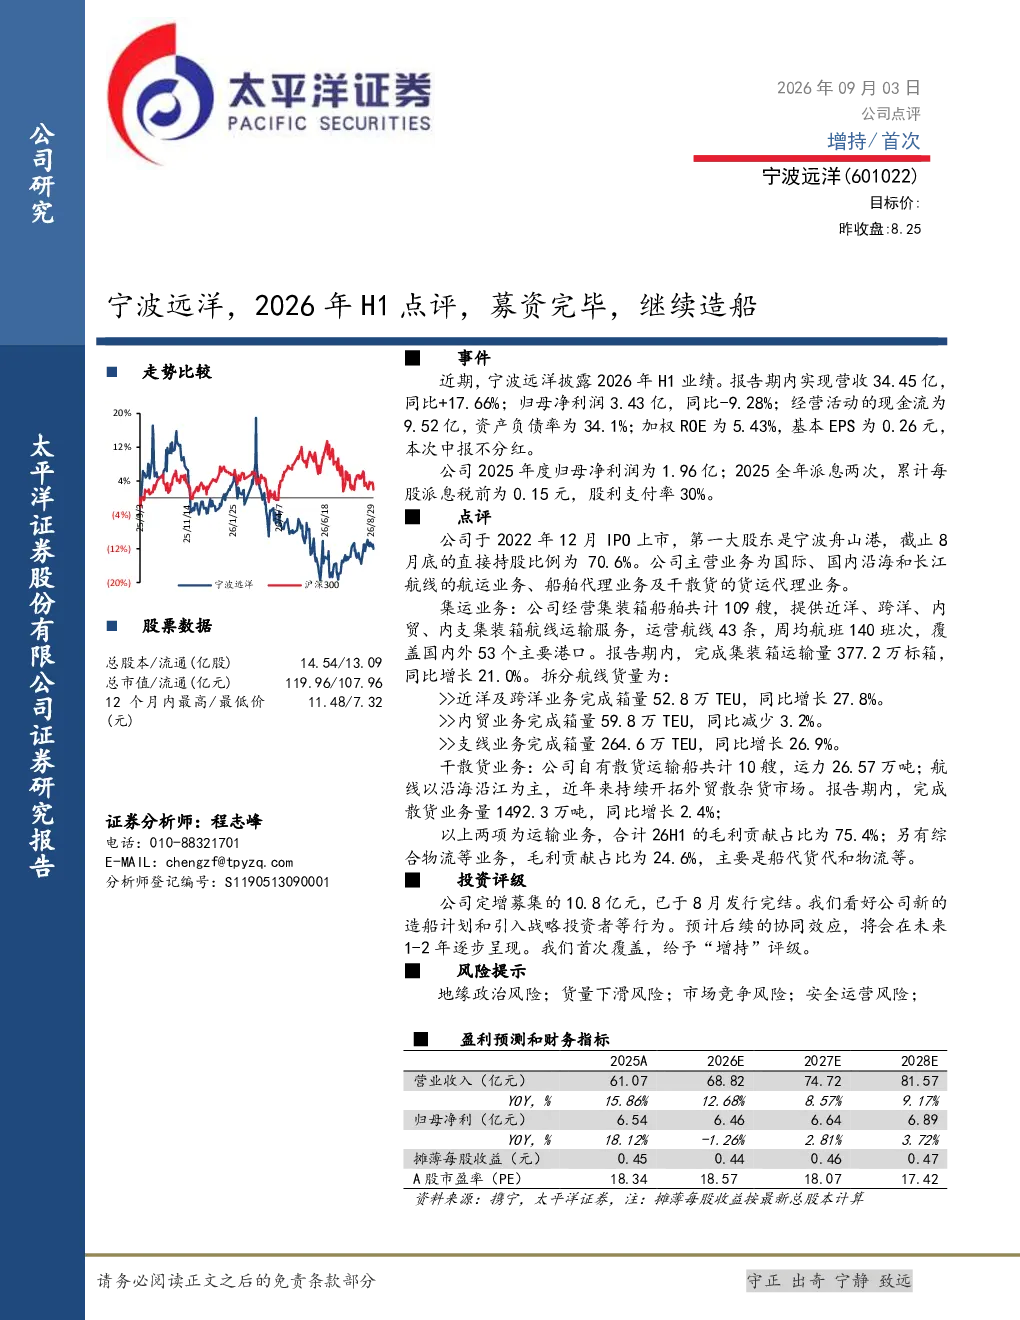
这份研报主要分析了宁波远洋2026年上半年的业绩表现。报告显示,公司营收34.45亿元,同比增长17.66%,但归母净利润3.43亿元,同比下滑9.28%。公司运营109艘集装箱船,覆盖43条航线,2026H1完成箱量377.2万TEU,同比增长21.0%。此外,公司自有10艘散货船,2026H1完成散货量1492.3万吨,同比增长2.4%。报告还提到,公司定增10.8亿元已完成,将支持新造船计划及战略投资者引入,预计协同效应将在1-2年显现。
航运行业的发展趋势如何?
航运行业的发展趋势受全球经济、地缘政治及供应链结构变化影响。随着全球贸易的持续增长,集装箱运输需求保持稳定,但市场竞争加剧。干散货运输受大宗商品价格波动影响较大。宁波远洋作为航运企业,需关注运力过剩、燃油成本上升及环保政策变化等挑战。行业长期发展仍需依赖技术创新、数字化转型及绿色航运转型。
研报重点分析了宁波远洋的哪些业务方向?
研报重点分析了宁波远洋的集运和干散货业务。集运方面,公司运营规模较大,覆盖多条航线,2026H1完成箱量同比增长21.0%,但内贸业务有所下滑。干散货业务以沿海沿江为主,2026H1完成散货量同比增长2.4%。此外,船代货代等综合物流业务贡献毛利24.6%,是公司的重要收入来源。报告还关注了公司募资后的新造船计划及战略投资者引入。
当前航运市场的现状如何?
当前航运市场呈现供需平衡但竞争激烈的态势。全球集装箱运输需求保持增长,但运力扩张较快,导致运价承压。干散货市场受大宗商品价格影响波动较大,近期有所回暖。宁波远洋作为行业参与者,需应对运力过剩、成本上升及环保政策等多重挑战。市场竞争加剧,企业需提升运营效率及服务质量以保持竞争力。
研报提到了哪些风险提示?
研报提示了航运行业的主要风险,包括地缘政治风险,如贸易摩擦、地区冲突等可能影响全球供应链稳定。货量下滑风险,经济下行可能导致贸易量减少。市场竞争风险,运力过剩加剧价格战。安全运营风险,船舶事故、海盗袭击等可能带来损失。此外,环保政策变化也可能增加企业运营成本。