猜你想问
Tuhu汽车收购mycar的核心战略意义是什么?
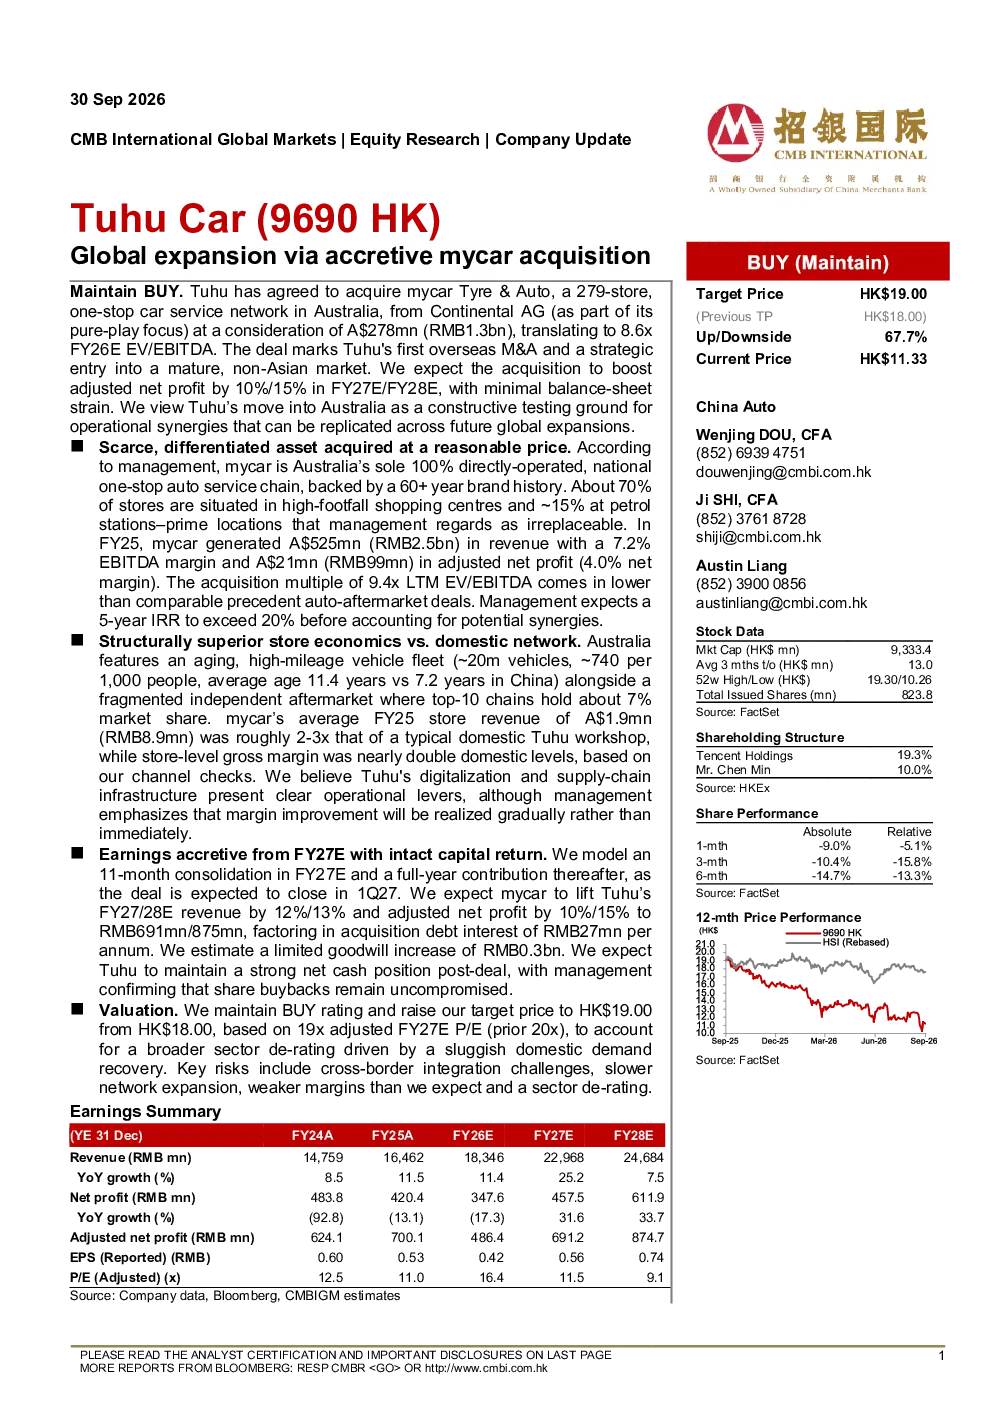
Tuhu汽车通过收购mycar Tyre & Auto实现全球扩张,战略性地进入成熟非亚洲市场。mycar是澳大利亚唯一100%直营全国性一站式汽车服务连锁,拥有60余年品牌历史,70%门店位于高客流购物中心。该交易标志着Tuhu首次海外并购,以27.8亿澳元(13亿人民币)收购Continental AG持有的mycar,交易对价为8.6倍FY26预期EV/EBITDA。此举有助于Tuhu提升品牌国际影响力,拓展业务版图,并获取稀缺优质资产。
汽车后市场赛道的发展趋势如何?
汽车后市场赛道呈现高度分散的特点,TOP10连锁仅占7%市场份额。澳大利亚车龄老化(平均11.4年)导致后市场需求稳定,mycar平均门店营收190万澳元(890万人民币),约是Tuhu国内门店的2-3倍,毛利率近乎翻倍。数字化和供应链优势可提升运营效率,但利润改善将逐步实现。该趋势表明成熟市场存在整合机会,一站式汽车服务模式具备较强竞争力。
报告重点分析了mycar哪些优势?
报告重点分析了mycar的稀缺优质资产属性和显著的经济性优势。mycar是澳大利亚唯一100%直营全国性一站式汽车服务连锁,拥有60余年品牌历史,70%门店位于高客流购物中心。FY25营收52.5亿澳元(250亿人民币),EBITDA率7.2%,调整后净利润2.1亿澳元(99亿人民币)。交易估值9.4倍LTMEV/EBITDA低于可比案例,管理层预期5年IRR超20%(未考虑协同效应)。这些优势使其成为Tuhu的理想收购标的。
当前汽车后市场行业现状如何?
当前汽车后市场行业呈现车龄老化和高度分散的特点。澳大利亚车龄平均11.4年,中国为7.2年,为后市场提供稳定需求。澳大利亚TOP10连锁仅占7%市场份额,市场集中度低。mycar平均门店营收190万澳元(890万人民币),约是Tuhu国内门店的2-3倍,毛利率近乎翻倍。这种现状为Tuhu收购mycar提供了有利的市场基础,但也意味着整合难度较大。
研报提示的主要风险有哪些?
研报提示的主要风险包括跨境整合挑战、网络扩张放缓、利润不及预期及行业估值进一步下调。跨境整合涉及文化差异、运营模式差异等问题,可能影响整合效率。网络扩张放缓可能导致增长不及预期。利润改善需要时间,收购债务利息每年增加2700万人民币。行业估值进一步下调可能影响未来并购估值水平。这些风险需密切关注。