猜你想问
这份研报主要分析了什么内容?
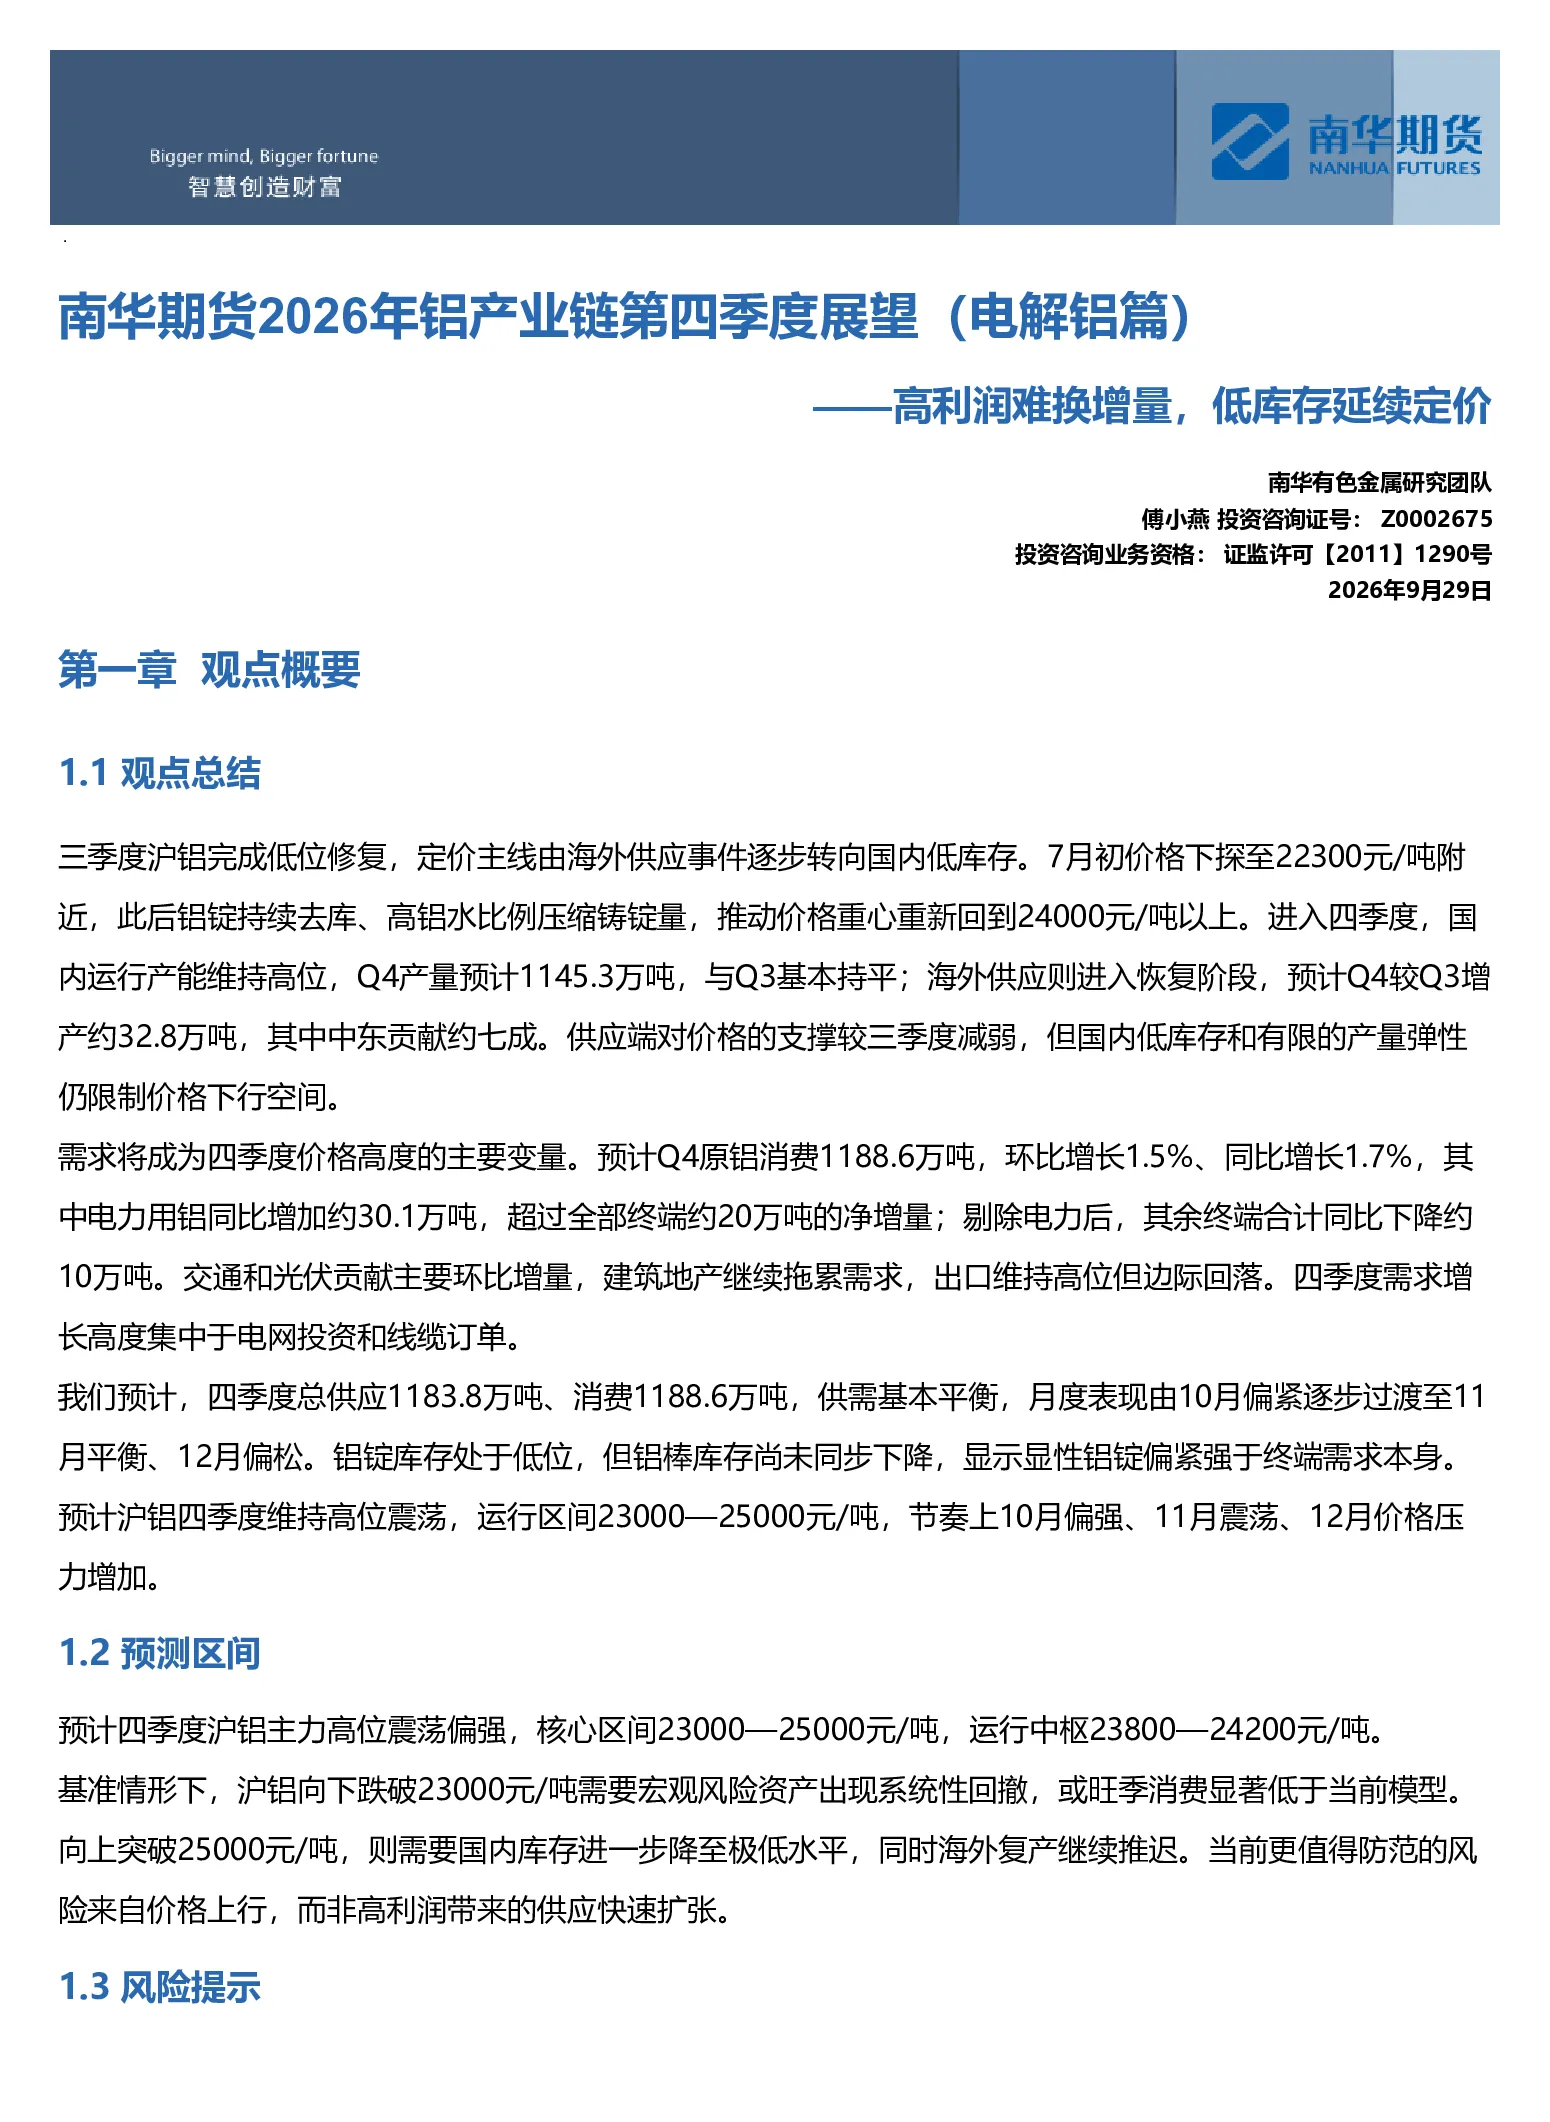
这份研报主要分析了2026年四季度铝产业链(电解铝篇)的展望。报告指出,国内铝运行产能维持高位,产量预计与Q3持平;海外供应进入恢复阶段,Q4预计增产约32.8万吨,其中中东贡献约七成。供应端对价格支撑减弱,但国内低库存和有限产量弹性仍限制价格下行空间。需求成为四季度价格主要变量,预计Q4消费1188.6万吨,环比增长1.5%、同比增长1.7%,电力用铝同比增加约30.1万吨,其余终端合计同比下降约10万吨。报告预测沪铝四季度维持高位震荡,运行区间23000—25000元/吨。
铝行业未来发展趋势如何?
铝行业未来发展趋势显示,四季度供需基本平衡,月度表现由10月偏紧逐步过渡至11月平衡、12月偏松。国内电解铝已处于高运行、高开工状态,新增产能投放与旧产能退出同时发生。高利润是供应约束的结果,传统的高利润带来增产、利空价格的判断框架不适用于当前铝。需求方面,电力用铝预计同比增长20.6%,需求具备较强韧性,但价格弹性有限。海外供应恢复呈现两个特征:中东承担大部分环比增量,印尼和越南开始贡献更稳定的新建产量。
报告重点分析了哪些方向?
报告重点分析了四季度沪铝市场的供需平衡、价格走势及影响因素。核心观点包括:国内低库存和有限产量弹性限制价格下行空间;需求成为四季度价格主要变量,电力用铝同比增加约30.1万吨,其余终端合计同比下降约10万吨;沪铝四季度维持高位震荡,运行区间23000—25000元/吨。此外,报告还分析了成本、利润、库存及国内外项目进展等方向。
当前铝市场现状如何判断?
当前铝市场现状判断为:国内铝运行产能维持高位,产量预计与Q3持平;海外供应进入恢复阶段,Q4预计增产约32.8万吨,其中中东贡献约七成。供应端对价格支撑减弱,但国内低库存和有限产量弹性仍限制价格下行空间。需求方面,预计Q4消费1188.6万吨,环比增长1.5%、同比增长1.7%,电力用铝同比增加约30.1万吨,其余终端合计同比下降约10万吨。铝锭库存处于低位,但铝棒库存尚未同步下降,显示显性铝锭偏紧强于终端需求本身。
研报提示了哪些风险?
研报提示了以下风险:海外中东冶炼厂复产明显快于基准假设;国内置换项目集中提前爬坡;高铝价导致加工企业快速降负荷;美元和美债实际利率进一步上升;原铝进口窗口重新打开并形成持续流入。这些风险可能对铝市场供需平衡及价格走势产生重要影响,需密切关注。当前更值得防范的风险来自价格上行,而非高利润带来的供应快速扩张。