猜你想问
这份研报的核心内容是什么?
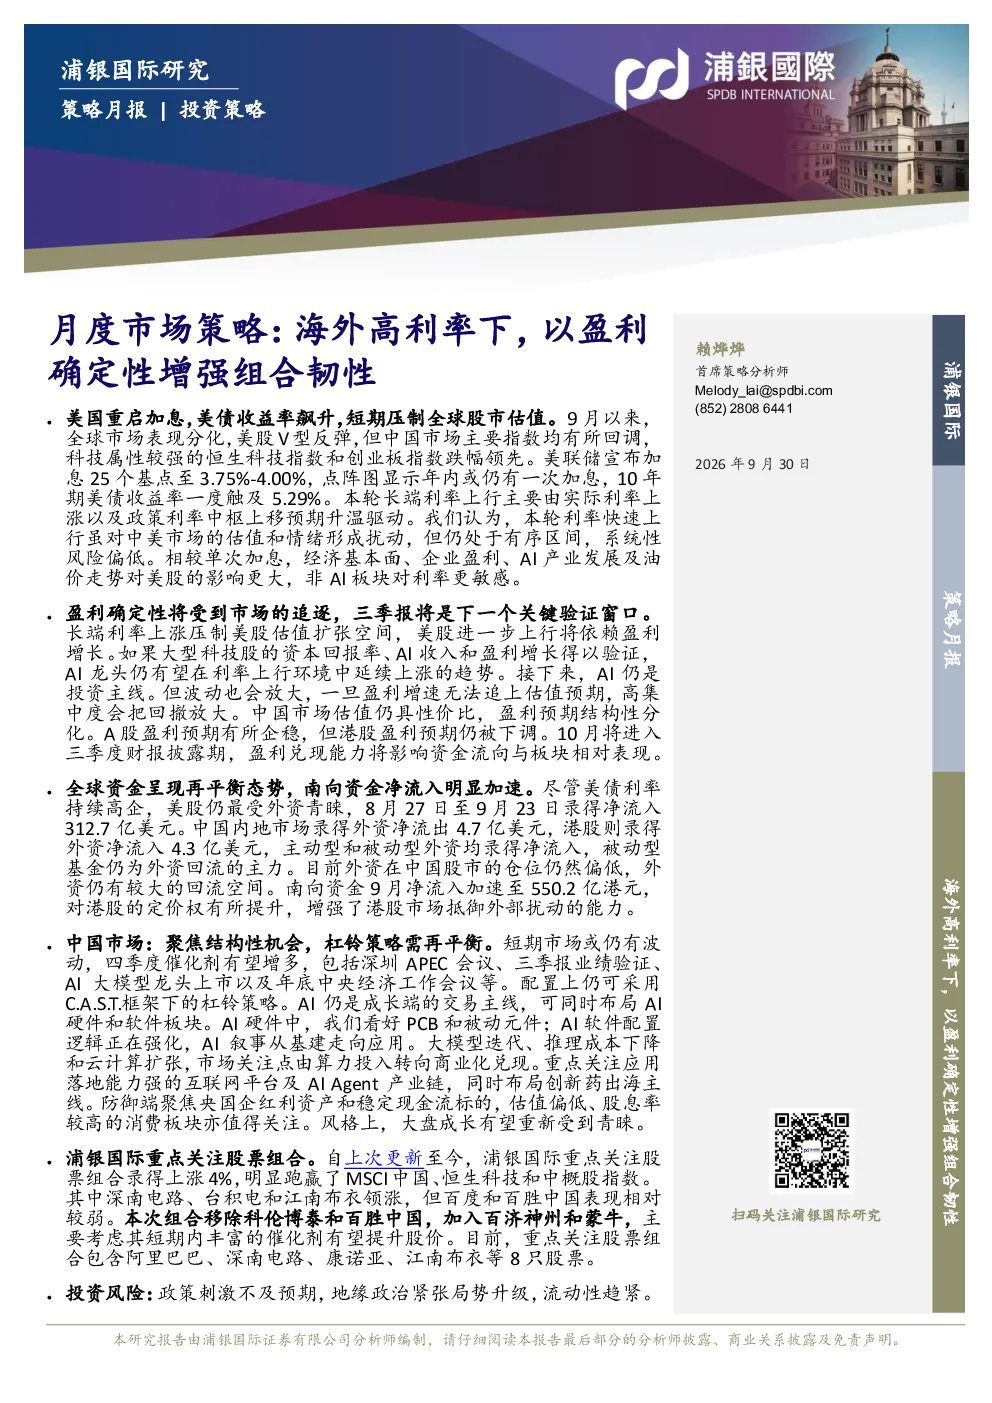
这份研报的核心内容是分析海外高利率环境下如何通过增强盈利确定性来提升投资组合的韧性。报告回顾了美国加息对全球市场的影响,指出虽然利率上行对估值和情绪造成扰动,但系统性风险偏低。报告强调盈利确定性将成为市场追逐的重点,三季度报将成为关键验证窗口。同时,报告分析了科技催化,特别是AI产业发展对市场的影响,并提出了C.A.S.T.框架下的杠铃配置策略,建议成长端以AI为主线,防御端聚焦央国企红利资产和稳定现金流标的。
报告对AI行业的发展趋势有何看法?
报告认为AI行业正从基建走向应用阶段,AI商业化加速兑现有助于缓解市场担忧。Meta推出个人AI Agent Muse加速AI走向大众消费端,利好具备应用落地能力的港股互联网平台龙头。报告建议成长端布局AI硬件和软件板块,重点关注PCB和被动元件等细分赛道,同时关注大模型迭代、推理成本下降和云计算扩张带来的商业化机会。AI产业链的景气度有望延续,成为四季度资金关注重点。
报告重点分析了哪些投资方向?
报告采用C.A.S.T.框架下的杠铃策略,建议成长端以AI为主线,同时布局AI硬件和软件板块。AI硬件中看好PCB和被动元件,AI软件配置逻辑正在强化。防御端聚焦央国企红利资产和稳定现金流标的,以及估值偏低、股息率较高的消费板块。报告持续看好信息技术和医疗健康板块,特别是创新药、AI制药及CXO。此外,报告建议关注高端和先进制造业、人工智能、新能源和可再生能源等中长期增长行业。
当前市场处于什么状态?
当前市场处于海外高利率环境下的波动期,美国重启加息,美债收益率飙升,短期压制全球股市估值。全球市场表现分化,美股V型反弹,但中国市场主要指数有所回调。报告认为本轮利率快速上行虽对中美市场的估值和情绪形成扰动,但仍处于有序区间,系统性风险偏低。港股风险溢价已回落至过去5年的6%分位,估值收缩空间有限,短期或仍有波动,回调即提供布局时机。
投资这份研报需要注意哪些风险?
投资这份研报需注意的主要风险包括:美债收益率持续高企可能压制港股风险偏好,地缘局势反复和油价高位震荡可能加剧市场波动。超大型美股IPO可能对全球科技股资金产生阶段性分流。AI行业商业化落地存在不确定性,非AI板块对利率更敏感。此外,全球资金再平衡过程中,外资流向存在变数,南向资金虽加速净流入,但外资在中国股市的仓位仍偏低。配置策略需注意攻守平衡,避免过度集中单一赛道。